Particuliers

Contrat de prêt d'argent entre particuliers : modèle belge avec échéancier

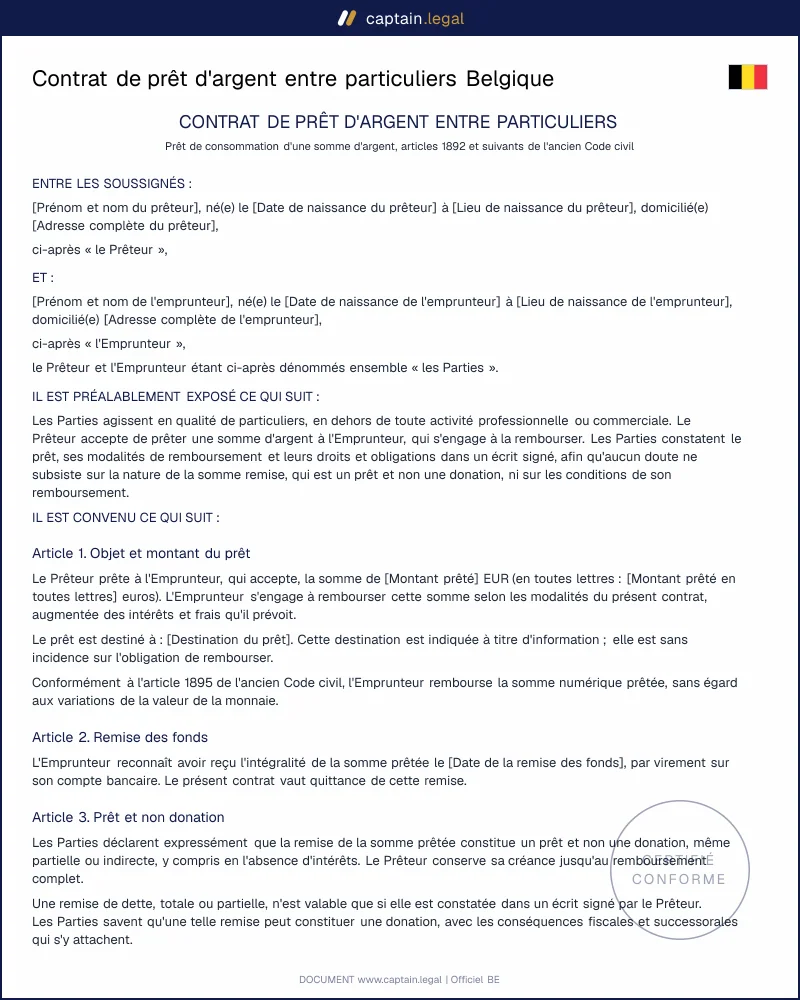
Contrat de prêt d'argent entre particuliers conforme au droit belge : remise des fonds, remboursement en une fois, par échéances ou à la demande, intérêts facultatifs, décès et caution en option, avec la mention manuscrite exigée par l'article 8.21 du Code civil.
4.6/5— 23 avisDroit belge 2026Téléchargement immédiat
Partager

Un contrat de prêt d'argent entre particuliers fixe par écrit la somme qu'une personne prête à une autre, la date ou le rythme du remboursement et, le cas échéant, les intérêts. Il s'adresse aux parents qui avancent l'apport d'un achat à leur enfant, aux amis qui dépannent un proche, aux couples qui empruntent ensemble à un membre de la famille. En Belgique, ce document sert surtout de preuve : sans écrit signé, le prêteur qui réclame son argent devant le juge de paix se heurte vite au silence de l'emprunteur, ou à des héritiers qui parlent de cadeau. Notre modèle couvre le prêt avec ou sans intérêts, le remboursement en une fois ou par échéances, la remise des fonds en un ou plusieurs virements et une caution facultative.

Conforme

Droit belge 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Contrat de prêt d'argent entre particuliers : modèle belge avec échéancier

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un contrat de prêt d'argent entre particuliers ?

Juridiquement, c'est un prêt de consommation : le prêteur remet une somme, l'emprunteur en devient propriétaire et doit rendre la même somme numérique au terme convenu. La valeur de la monnaie n'y change rien : l'emprunteur rembourse exactement le montant reçu, même si l'inflation en a entamé le pouvoir d'achat. Ce prêt est un contrat réel, ce qui signifie que les obligations de l'emprunteur naissent quand il reçoit l'argent, pas au moment où il signe. Le modèle en tient compte : si les fonds sont virés après la signature, ou en plusieurs fois, l'obligation de rembourser suit chaque versement effectivement crédité sur le compte.

La confusion la plus fréquente se fait avec la reconnaissance de dette rédigée par le seul débiteur. Celle-ci constate après coup qu'une somme est due ; elle est signée par l'emprunteur seul et ne règle presque rien d'autre. Le contrat de prêt, lui, est signé par les deux parties et organise toute la relation : échéancier, intérêts, retard, remboursement anticipé, décès, caution. Il ne faut pas non plus le confondre avec la convention de prêt à usage d'un bien, qui vise une voiture, un outil ou un logement que l'on rend en nature et non une somme d'argent.

Cadre juridique

Le prêt d'argent reste régi par les articles 1892 et suivants de l'ancien Code civil, que vous pouvez consulter dans le texte consolidé de l'ancien Code civil sur Justel. Le nouveau livre 7 du Code civil n'a pas remplacé ce titre. L'article 1899 interdit au prêteur d'exiger le remboursement avant le terme convenu, et l'article 1900 permet au juge d'accorder un délai à l'emprunteur lorsque aucun terme n'a été fixé. Les intérêts sont permis (article 1905), mais le taux doit être fixé par une stipulation spéciale du contrat ; à défaut, seul l'intérêt légal est dû (article 1907). Le même article limite à un demi pour cent l'an la majoration du taux en cas de retard. L'article 1907ter permet au juge de ramener les obligations de l'emprunteur au capital et à l'intérêt légal lorsque le prêteur a abusé de ses besoins, de ses faiblesses ou de son ignorance pour obtenir un intérêt manifestement excessif.

La preuve relève du livre 8 du Code civil. L'article 8.9 exige un écrit signé pour tout acte juridique portant sur 3.500 euros ou plus, et l'article 8.21 veut que celui qui s'engage à payer une somme écrive lui-même le montant en toutes lettres, en plus de sa signature. Le livre VII du Code de droit économique sur le crédit à la consommation ne s'applique pas : il vise le prêteur qui accorde du crédit dans le cadre d'une activité professionnelle. Si une caution intervient, son engagement suit le titre 1 du livre 9 du Code civil sur les sûretés personnelles, qui plafonne les accessoires à 50 % du principal et réduit un cautionnement manifestement disproportionné aux revenus et au patrimoine de la caution. Aucun enregistrement n'est obligatoire, mais il donne au contrat une date certaine à l'égard des tiers (article 8.22).

Quand faut-il un contrat écrit ?

Le cas classique est celui des parents qui financent une partie de l'achat d'un logement ou d'une voiture. Sans contrat, la somme ressemble à un don, et la question revient au moment de la succession, quand les frères et sœurs demandent si l'enfant doit rapporter ce qu'il a reçu. Un écrit qui qualifie clairement la remise de prêt, avec un échéancier réellement suivi, évite ce débat et réduit le risque que l'administration fiscale y voie une donation déguisée. Le même raisonnement vaut pour un ami qui avance de quoi payer une garantie locative bloquée sur un compte : le montant est souvent modeste, la relation l'est rarement.

Le contrat devient presque indispensable dès que deux personnes empruntent ensemble. Un couple qui emprunte à la mère de l'un des deux doit savoir que chacun est tenu de rembourser la totalité, et pas seulement sa moitié, tant que la dette n'est pas éteinte. À l'inverse, quand deux parents prêtent ensemble, le contrat précise que chacun peut recevoir les remboursements et qu'une remise de dette exige leurs deux signatures.

Reste un cas limite que l'on rencontre souvent en pratique : la somme a déjà été remise il y a quelques mois, par virement ou en espèces, et personne n'a rien signé. Rien n'empêche de régulariser après coup. Le contrat indique alors la date de la remise et vaut quittance, les intérêts éventuels ne courant qu'à partir de la signature.

Les clauses clés de notre modèle

La première partie identifie le ou les prêteurs, le ou les emprunteurs, le montant en chiffres et en lettres, puis la façon dont l'argent arrive : déjà reçu, un seul virement dans un délai fixé, ou plusieurs virements selon un calendrier. Si le prêteur ne verse pas à temps, l'emprunteur peut lui laisser huit jours supplémentaires ou se libérer du contrat. Une clause affirme expressément qu'il s'agit d'un prêt et non d'une donation, et qu'une remise de dette n'est valable que si elle est signée par écrit.

Le cœur du contrat porte sur le remboursement. Vous choisissez entre une date unique, des échéances mensuelles, trimestrielles ou annuelles en capital, ou un remboursement à la demande du prêteur avec un préavis en mois, envoyé par recommandé. Le prêt peut être gratuit ou porter un taux fixe, calculé jour par jour sur le capital restant dû et payé selon un rythme adapté au mode de remboursement. L'emprunteur peut toujours rembourser par anticipation, sans indemnité de remploi.

La dernière partie protège le prêteur sans déséquilibrer l'accord. En cas de retard, une mise en demeure par envoi recommandé fait courir l'intérêt légal, ou la majoration d'un demi pour cent si le prêt porte intérêt. L'exigibilité anticipée ne joue qu'après une mise en demeure restée sans effet pendant quinze jours, par exemple après trente jours d'échéance impayée. Le décès d'une partie ne met pas fin au contrat, et l'obligation est stipulée indivisible à l'égard des héritiers. La caution, si vous en prévoyez une, signe un acte séparé annexé au contrat, avec un montant maximal écrit de sa main et le choix entre caution solidaire et caution simple.

Les erreurs fréquentes à éviter

La première erreur consiste à remettre l'argent en liquide sans aucune trace. Le jour où l'emprunteur conteste avoir reçu la somme, le prêteur doit prouver la remise, et un virement avec une communication claire vaut mieux que n'importe quel témoignage. La deuxième consiste à oublier la mention manuscrite : l'emprunteur doit écrire lui-même le montant en toutes lettres avant de signer, et ce montant doit correspondre à celui de l'article 1. Un écart entre chiffres et lettres ouvre une discussion que le juge tranchera souvent en faveur du débiteur. Imprimez le nombre d'originaux indiqué en fin de contrat et faites signer chaque exemplaire.

La troisième erreur est de convenir d'un taux sans l'écrire, ou de prévoir une majoration de retard généreuse : au-delà d'un demi pour cent l'an, elle est contraire à l'ancien Code civil. Beaucoup de prêteurs laissent aussi filer les retards pendant des mois, puis découvrent que le dialogue s'est durci. Dès la première échéance manquée, une mise en demeure de payer envoyée par recommandé fait courir les intérêts de retard et prépare la suite. Enfin, un prêt que l'on renonce en silence à récupérer reste une créance, mais une remise de dette signée peut être traitée comme une donation, avec les droits régionaux et les conséquences successorales qui l'accompagnent.

Les points clés à retenir

ART. 8.21

Le montant écrit de la main de l'emprunteur

À partir de 3.500 euros, un prêt se prouve par un écrit signé (article 8.9 du Code civil). Comme l'emprunteur s'engage à payer une somme, l'article 8.21 exige en outre qu'il écrive lui-même ce montant en toutes lettres avant sa signature. Un contrat dactylographié et seulement signé laisse prise à la contestation. Vérifiez avant de signer que les chiffres, les lettres du contrat et la mention manuscrite disent la même chose.

ART. 1907

Un taux écrit, une majoration de retard plafonnée

Un prêt entre particuliers peut porter intérêt, mais le taux doit être fixé par une clause spéciale du contrat ; à défaut, seul l'intérêt légal est dû. En cas de retard, le taux convenu ne peut être majoré de plus d'un demi pour cent l'an sur le capital restant dû. Un intérêt manifestement excessif, obtenu en abusant des besoins ou de l'ignorance de l'emprunteur, peut être réduit par le juge (article 1907ter).

PRÊT OU DON

Un prêt sans écrit ressemble vite à une donation

Entre parents et enfants, une somme remise sans contrat ni remboursement suivi peut être requalifiée en donation, par les héritiers lors du partage ou par l'administration fiscale. Le contrat qualifie la remise de prêt, fixe un échéancier et exige un écrit signé pour toute remise de dette. Gardez la preuve du virement et des remboursements : c'est elle qui montre que le prêt a réellement vécu.

Questions fréquentes

Oui. Signé par les deux parties, le contrat produit ses effets dès la remise des fonds ; c'est un acte sous signature privée qui fait foi entre les signataires et leurs héritiers. Pour un montant de 3.500 euros ou plus, cet écrit est même la seule preuve admise en principe, à condition que l'emprunteur ait écrit le montant en toutes lettres de sa main. Le modèle respecte le droit belge : ancien Code civil pour le prêt, livre 8 pour la preuve, livre 9 pour la caution. Aucun notaire n'est nécessaire. L'enregistrement reste facultatif et sert seulement à donner une date certaine au contrat à l'égard des tiers.

Le contrat est fourni en Word et en PDF dès la fin du questionnaire. La version Word permet d'ajuster une formule ou d'ajouter une précision propre à votre situation avant l'impression, tandis que le PDF fige la mise en page. Dans les deux cas, imprimez le nombre d'originaux indiqué en fin de contrat : deux en principe, trois s'il y a une caution. Chaque emprunteur écrit sa mention manuscrite sur papier puis signe ; la caution fait de même sur l'acte annexé.

Le délai se fixe librement entre les parties. Pour un prêt familial, on voit souvent un remboursement en une fois à deux ou trois ans, ou des mensualités alignées sur la capacité réelle de l'emprunteur. Si vous ne voulez pas de date, choisissez le remboursement à la demande avec un préavis de trois ou six mois, plutôt que de laisser le contrat muet. Sans terme fixé, le juge pourrait accorder lui-même un délai à l'emprunteur. Une fois la date convenue, le prêteur ne peut plus exiger son argent avant l'échéance, sauf en cas d'exigibilité anticipée après mise en demeure restée sans effet.

La dette ne disparaît pas. Elle passe aux héritiers de l'emprunteur, qui poursuivent le remboursement selon le plan prévu, et le contrat la stipule indivisible pour que le prêteur puisse réclamer le tout à chacun d'eux. Lorsque c'est le prêteur qui décède, sa créance entre dans sa succession. Si l'emprunteur est lui-même son héritier, par exemple l'enfant à qui les parents ont prêté, la dette peut s'éteindre à concurrence de sa part ; le reste demeure dû, sous réserve des règles du partage.

C'est possible et le modèle le prévoit. La caution signe un acte séparé, annexé au contrat, où elle écrit de sa main le montant maximal de son engagement. Le livre 9 du Code civil la protège : son engagement doit rester proportionné à ses revenus et à son patrimoine, et ses héritiers ne paient que dans la limite de leur part. Pour les questions pratiques sur le service, la foire aux questions de Captain.Legal Belgique complète ces réponses.

Commencez par un rappel amiable, puis envoyez une mise en demeure par recommandé. À partir de cette mise en demeure, la somme impayée porte l'intérêt légal, ou le taux convenu majoré d'un demi pour cent si le prêt est rémunéré. Si le retard dépasse trente jours sur une échéance et que la mise en demeure reste sans effet pendant quinze jours, tout le solde devient exigible. Le contrat invite ensuite à une solution amiable ou à une médiation. À défaut, le juge de paix est compétent jusqu'à 5.000 euros, le tribunal de première instance au-delà. Le contrat signé suffit généralement à prouver la créance.

4.6/5

23 avis vérifiés · Droit belge 2026

Contrat de prêt d'argent entre particuliers : modèle belge avec échéancier
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit belge 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 14 novembre 2026

Ça pourrait vous intéresser

Lettre de résiliation d'abonnement
Mise en demeure de payer