Dagelijkse zaken

Bezwaarschrift Belastingdienst | art. 26 AWR en 6:5 Awb

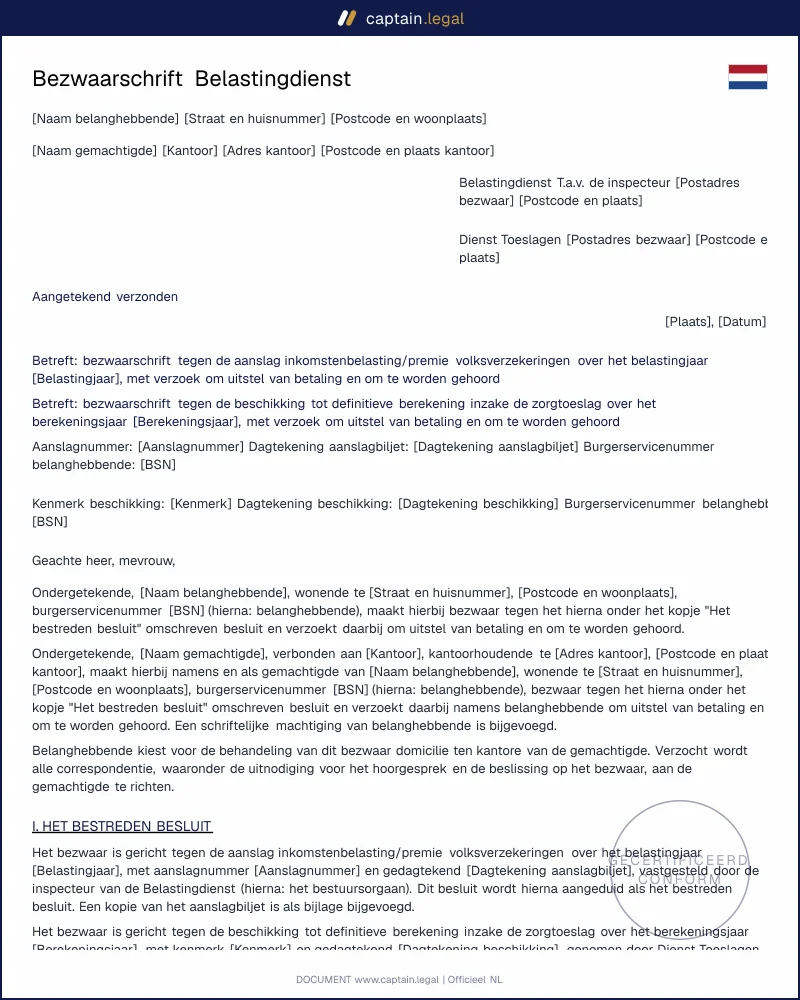
Bezwaarschrift tegen aanslag IB of toeslagbeschikking volgens art. 22j en 26 AWR en 6:5 Awb: termijn van zes weken, uitstel van betaling en hoorzitting.
4.8/5— 12 beoordelingen50 000+ downloadsDirect downloaden
Delen

Met een bezwaarschrift Belastingdienst vraagt u de inspecteur of de Dienst Toeslagen om een besluit opnieuw te beoordelen, bijvoorbeeld een aanslag inkomstenbelasting die hoger uitvalt dan uw aangifte of een toeslagbeschikking waarmee een voorschot wordt teruggevorderd. Ons model is geschreven voor particulieren, zelfstandigen en directeuren-grootaandeelhouders die zonder advocaat een ontvankelijk en goed onderbouwd bezwaar willen indienen. Het voldoet aan de inhoudseisen van artikel 6:5 Awb, sluit aan op de fiscale procesregels van de Algemene wet inzake rijksbelastingen en bevat standaard een verzoek om uitstel van betaling en een verzoek om te worden gehoord.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Bezwaarschrift Belastingdienst | art. 26 AWR en 6:5 Awb

Veilige betaling

Model invullen

Wat is een bezwaarschrift Belastingdienst?

Een bezwaarschrift is het schriftelijke rechtsmiddel waarmee u het bestuursorgaan dat een besluit heeft genomen, verzoekt dat besluit te heroverwegen. In het belastingrecht is die stap verplicht: zonder bezwaar geen toegang tot de belastingrechter, zo volgt uit artikel 7:1 Awb. Bij een aanslag inkomstenbelasting richt u het bezwaar aan de inspecteur die de aanslag heeft opgelegd, bij een toeslag aan de Dienst Toeslagen. De heroverweging is volledig (artikel 7:11 Awb). U mag in bezwaar nieuwe feiten aanvoeren en ontbrekende bewijsstukken nasturen. Daardoor is een goed bezwaarschrift Belastingdienst in de praktijk de snelste manier om een fout te laten herstellen.

Het bezwaarschrift is iets anders dan een paar verwante documenten. Een klacht gaat over de bejegening en verandert niets aan de aanslag. Een verzoek om ambtshalve vermindering (artikel 9.6 Wet IB 2001) dient u in als de bezwaartermijn al is verstreken; het volgt een eigen procedure en is geen bezwaarschrift. Ook lokale heffingen lopen via een apart spoor. Wie de waarde van zijn woning betwist, gebruikt een bezwaarschrift tegen de WOZ-beschikking van de gemeente, en een verkeersboete bestrijdt u met administratief beroep bij de officier van justitie onder de Wahv.

Juridisch kader

Elk bezwaarschrift Belastingdienst rust op twee wetten die op elkaar ingrijpen. De Algemene wet bestuursrecht geeft de algemene regels: de termijn van zes weken (artikel 6:7 Awb), de inhoudseisen (artikel 6:5 Awb), de hoorplicht (artikel 7:2 Awb) en de beslistermijn (artikel 7:10 Awb). De AWR wijkt daar op enkele punten van af. Artikel 26 AWR beperkt bezwaar en beroep tot de belastingaanslag en de beschikkingen die de belastingwet uitdrukkelijk voor bezwaar vatbaar verklaart. Artikel 22j AWR laat de termijn beginnen op de dag na de dagtekening van het aanslagbiljet, niet op de dag waarop u de envelop opent. De Hoge Raad heeft die regel bevestigd in zijn arrest van 5 juli 2019 (ECLI:NL:HR:2019:1102), met de aantekening dat termijnoverschrijding alleen wordt verschoond als u niet in verzuim was (artikel 6:11 Awb). De volledige tekst vindt u in de geconsolideerde AWR op wetten.overheid.nl, met hoofdstuk V over bezwaar en beroep.

Twee punten verdienen aparte aandacht. Tegen een voorlopige aanslag inkomstenbelasting staat geen bezwaar open. De wetgever heeft daarvoor een verzoek om herziening in de plaats gesteld (artikel 9.5 Wet IB 2001), en een bezwaarschrift tegen een voorlopige aanslag wordt niet-ontvankelijk verklaard. Voor toeslagen geldt de AWR niet. Een beschikking van de Dienst Toeslagen is een gewoon Awb-besluit, aangevuld met de Algemene wet inkomensafhankelijke regelingen (Awir), en na de rechtbank ligt het hoger beroep bij de Afdeling bestuursrechtspraak van de Raad van State in plaats van bij het gerechtshof.

Bezwaar schorst de betalingsverplichting niet. Volgens artikel 25.2 van de Leidraad Invordering 2008 geldt een tijdig bezwaarschrift tegen een rijksbelastingaanslag mede als verzoek om uitstel, en verleent de ontvanger uitstel voor het bestreden bedrag zolang op het bezwaar niet is beslist; het onbestreden deel betaalt u gewoon op de vervaldag. Wordt het bezwaar afgewezen, dan bent u over de tussenliggende periode invorderingsrente verschuldigd.

Wanneer heeft u dit bezwaarschrift nodig?

Meestal begint het met een definitieve aanslag die afwijkt van de aangifte. De inspecteur heeft bijvoorbeeld een aftrekpost geschrapt of de hypotheekrente gecorrigeerd. Box 3 is een tweede bron van geschillen. Sinds het arrest van de Hoge Raad van 6 juni 2024 mag een belastingplichtige aantonen dat zijn werkelijke rendement lager lag dan het forfait; dat bewijs loopt via het formulier Opgaaf werkelijk rendement uit de Wet tegenbewijsregeling box 3, en een tijdig bezwaar houdt uw positie open. Ook ondernemers dienen vaak een bezwaarschrift Belastingdienst in, bijvoorbeeld wanneer de inspecteur de zelfstandigenaftrek weigert.

Daarnaast is er de categorie toeslagen. Na afloop van het jaar stelt de Dienst Toeslagen de toeslag definitief vast op basis van het werkelijke inkomen. Valt dat hoger uit dan geschat, dan volgt een terugvorderingsbeschikking. Bezwaar is zinvol als een verkeerd inkomen is gebruikt, als iemand ten onrechte als toeslagpartner is aangemerkt, of als de terugvordering in uw situatie onevenredig uitpakt. Voor dat laatste biedt de hardheidsregeling van artikel 49 Awir een grondslag om de terugvordering te laten matigen.

Twee randgevallen ziet men in de praktijk regelmatig over het hoofd. Een boetebeschikking die samen met de aanslag is opgelegd, zoals een verzuimboete wegens te late aangifte, is een zelfstandig besluit en verdient een eigen motivering in het bezwaarschrift. En dan de aanslag die u nooit heeft ontvangen: kan de Belastingdienst de verzending niet aannemelijk maken, dan is de bezwaartermijn niet gaan lopen, zoals het Gerechtshof 's-Hertogenbosch op 19 juni 2020 oordeelde (nr. 19/00783). De bewijslast voor de verzending ligt bij de inspecteur.

Belangrijkste onderdelen van ons model

  • De identificatie van de indiener bevat naam, adres, burgerservicenummer en zo nodig de gegevens van een gemachtigde met schriftelijke machtiging. Ontbreekt een gegeven uit artikel 6:5 Awb, dan krijgt u een hersteltermijn op grond van artikel 6:6 Awb, maar wie die termijn laat verlopen ziet het bezwaar alsnog niet-ontvankelijk verklaard.
  • De omschrijving van het bestreden besluit noemt het soort aanslag of beschikking, het belastingjaar, het aanslag- of beschikkingsnummer en de dagtekening. Een rentebeschikking of boetebeschikking wordt afzonderlijk benoemd, zodat over de reikwijdte van het bezwaar geen discussie ontstaat.
  • De gronden van bezwaar zijn per correctie opgebouwd: wat de inspecteur heeft aangepast, waarom dat onjuist is en welk bedrag volgens u juist is. Het model laat ook ruimte voor een pro-formabezwaar waarvan de gronden later volgen.
  • Het verzoek om uitstel van betaling vraagt de ontvanger of de Dienst Toeslagen uitdrukkelijk om uitstel voor het bestreden bedrag. Dat voorkomt aanmaningen en dwangbevelkosten tijdens de procedure.
  • Het verzoek om te worden gehoord verwijst naar artikel 7:2 Awb en vraagt tegelijk om toezending van de stukken die op de zaak betrekking hebben (artikel 7:4 Awb). Horen is de regel; de inspecteur mag daar alleen in de gevallen van artikel 7:3 Awb van afzien, bijvoorbeeld bij een kennelijk ongegrond bezwaar.
  • Het verzoek om vergoeding van de kosten van professionele rechtsbijstand (artikel 7:15 Awb) moet worden gedaan voordat op het bezwaar is beslist. Vergoeding volgt alleen als het besluit wordt herroepen wegens een onrechtmatigheid die aan de Belastingdienst te wijten is, maar wie het verzoek te laat doet, verspeelt die kans definitief.

Bijzondere situaties en regionale aandachtspunten

Ondernemers en zzp'ers krijgen in bezwaar vaak te maken met discussies over het ondernemerschap zelf. Voor de zelfstandigenaftrek moet u ten minste 1.225 uur per kalenderjaar aan uw onderneming besteden (artikel 3.6 Wet IB 2001), en de bewijslast ligt bij u. Een heldere opdrachtovereenkomst voor zzp'ers volgens artikel 7:400 BW ondersteunt het standpunt dat u zelfstandig werkt en niet in dienstbetrekking.

Directeuren-grootaandeelhouders zien correcties vooral in box 2 en rond de verhouding met hun eigen bv. De inspecteur kan een rekening-courantschuld aanmerken als verkapte winstuitkering, of een lening als onzakelijk beoordelen wanneer aflossing en rente nooit zijn afgesproken. In bezwaar weegt een schriftelijke geldleningsovereenkomst tussen dga en eigen bv zwaar, mits die ook werkelijk is nageleefd.

Fiscale partners ontvangen elk een eigen aanslag en moeten elk afzonderlijk bezwaar maken. Een correctie in de verdeling van gemeenschappelijke inkomensbestanddelen, zoals de eigen woning of box 3, raakt vaak beide aanslagen. Dien dan twee bezwaarschriften in, of één brief die beide aanslagen uitdrukkelijk noemt en door beide partners is ondertekend.

Belastingplichtigen in het buitenland worden behandeld door de Belastingdienst/kantoor Buitenland in Heerlen. De termijn van zes weken geldt onverkort, ook als de post naar het buitenland langer onderweg is. Verstuurt u per post, dan is het bezwaar tijdig als het binnen de termijn ter post is bezorgd en uiterlijk een week na afloop is ontvangen (artikel 6:9, tweede lid, Awb). Bewaar dus het verzendbewijs.

Caribisch Nederland kent een eigen regime. Op Bonaire, Sint Eustatius en Saba heft de Belastingdienst Caribisch Nederland belasting op grond van de Belastingwet BES en de Wet inkomstenbelasting BES. Woont u op een van de eilanden, dan is dit model niet zonder aanpassing bruikbaar en volgt u de bezwaarprocedure die op uw aanslag staat vermeld.

Zo vult u het bezwaarschrift Belastingdienst in

U begint met de keuze van het besluit waartegen u opkomt: een aanslag inkomstenbelasting, een toeslagbeschikking of een boetebeschikking. Daarna neemt u de gegevens over van het aanslagbiljet of de beschikking, met als belangrijkste de dagtekening. Tel vanaf de dag erna zes weken en noteer de uiterste datum.

Vervolgens formuleert u per correctie uw gronden. Noem het bedrag dat de inspecteur heeft aangehouden, het bedrag dat volgens u juist is en de stukken waarmee u dat onderbouwt, zoals jaaropgaven of bankafschriften. Heeft u nog niet alle stukken, kies dan voor de pro-formavariant en vraag om een termijn voor aanvulling. De verzoeken om uitstel, horen en kostenvergoeding staan al in het model.

Tot slot ondertekent u de brief. U ontvangt het document direct in Word en PDF, zodat u het kunt aanpassen, printen en per post versturen, bij voorkeur aangetekend. Wie de digitale weg verkiest, kan de inhoud overnemen in het bezwaarformulier van Mijn Belastingdienst of Mijn toeslagen. Voor andere brieven aan instanties en wederpartijen vindt u meer modellen voor dagelijkse juridische zaken van particulieren.

Veelgemaakte fouten

De fout die een bezwaarschrift Belastingdienst het vaakst niet-ontvankelijk maakt, is de termijn rekenen vanaf de ontvangst in plaats van vanaf de dagtekening. Wie op dag 43 indient is te laat, hoe sterk de argumenten ook zijn. Een tweede klassieker is bezwaar per e-mail of telefonisch. De Belastingdienst heeft e-mail niet aangewezen als kanaal voor bezwaarschriften, dus een mailtje aan een medewerker telt niet; digitaal indienen kan alleen via Mijn Belastingdienst of Mijn toeslagen. Even pijnlijk is de veronderstelling dat bezwaar alles stillegt. Het deel van de aanslag dat u niet bestrijdt, moet u op de vervaldag gewoon betalen, anders volgen een aanmaning en een dwangbevel met kosten.

Inhoudelijk gaat het vaak mis bij gronden die alleen zeggen dat de aanslag "te hoog" is. Zonder berekening en bewijsstukken heeft de inspecteur weinig reden om af te wijken, en wat u in bezwaar niet aanvoert, moet u later in beroep alsnog opbouwen. De laatste fout zit aan het einde van de procedure. Beslist de inspecteur niet binnen de termijn, dan blijven veel mensen afwachten. Wie een dwangsom wil, moet de Belastingdienst eerst schriftelijk in gebreke stellen (artikel 4:17 Awb); zonder die ingebrekestelling loopt er niets.

Veelgestelde vragen

Hoe lang heb ik om een bezwaarschrift Belastingdienst in te dienen?

U heeft zes weken, gerekend vanaf de dag na de dagtekening van het aanslagbiljet of de beschikking (artikel 22j AWR en artikel 6:7 Awb). Wanneer de brief bij u binnenkwam, is niet bepalend, tenzij de Belastingdienst pas na de dagtekening verstuurde. Het bezwaar is tijdig als het vóór het einde van de termijn is ontvangen, of als het per post binnen de termijn is verstuurd en uiterlijk een week na afloop binnenkomt. Twijfelt u, dien dan eerst een pro-formabezwaar in.

Is dit model juridisch geldig?

Ja. Het bevat alle onderdelen die artikel 6:5 Awb voorschrijft: naam en adres, dagtekening, een omschrijving van het bestreden besluit, de gronden en uw handtekening. Of het bezwaar slaagt, hangt af van uw gronden en de bewijsstukken die u meestuurt. Het model geeft de structuur en de wettelijke verwijzingen die een belastingadvocaat ook gebruikt; de feiten vult u zelf volledig en juist in. In bezwaar is geen griffierecht verschuldigd. Bij een vergrijpboete of een complexe ondernemerszaak blijft aanvullend advies verstandig.

In welk formaat ontvang ik het document?

U ontvangt het bezwaarschrift direct na het invullen als Word-bestand en als PDF. Met het Word-bestand past u de tekst verder aan, bijvoorbeeld om een grond toe te voegen nadat u stukken heeft opgevraagd. De PDF is bedoeld om te printen, te ondertekenen en aangetekend te versturen. Bewaar beide versies: bij een pro-formabezwaar gebruikt u het Word-bestand later opnieuw voor de aanvulling van de gronden. Andere modellen vindt u in de volledige catalogus met juridische modellen van Captain.Legal.

Hoe lang duurt het voordat de Belastingdienst op mijn bezwaar beslist?

De beslistermijn is zes weken en gaat pas lopen na het verstrijken van de bezwaartermijn (artikel 7:10 Awb). De Belastingdienst mag die termijn met zes weken verdagen, en met uw instemming nog verder. Beslist de inspecteur niet op tijd, dan stelt u hem schriftelijk in gebreke. Komt er twee weken later nog geen uitspraak, dan is per dag een dwangsom verschuldigd, met een wettelijk maximum van 42 dagen, en kunt u beroep instellen wegens niet tijdig beslissen (artikel 6:12 Awb).

Moet ik de aanslag betalen terwijl mijn bezwaar loopt?

Voor het bedrag dat u bestrijdt, verleent de ontvanger in de regel uitstel totdat op het bezwaar is beslist. Ons model formuleert dat verzoek uitdrukkelijk, met vermelding van het bestreden bedrag, zodat de ontvanger geen aanmaning verstuurt voor een deel dat u betwist. Het onbestreden deel betaalt u op de vervaldag. Let op: in beroep geldt het beroepschrift niet als verzoek om uitstel, dus dat vraagt u dan apart aan.

Wat kan ik doen als de Belastingdienst mijn bezwaar afwijst?

Tegen de uitspraak op bezwaar stelt u binnen zes weken beroep in bij de rechtbank, waarvoor u griffierecht betaalt. Bij een aanslag inkomstenbelasting volgen daarna hoger beroep bij het gerechtshof en cassatie bij de Hoge Raad. Bij een toeslagbeschikking gaat het hoger beroep naar de Afdeling bestuursrechtspraak van de Raad van State. Wat de inspecteur in zijn uitspraak onbeantwoord laat, is in beroep vaak uw sterkste argument.

Belangrijkste punten om te onthouden

TERMIJN

Zes weken vanaf de dagtekening

Bij een aanslag inkomstenbelasting begint de bezwaartermijn door artikel 22j AWR op de dag na de dagtekening van het aanslagbiljet. Niet pas wanneer u de brief opent. Artikel 6:7 Awb geeft zes weken. Te laat indienen leidt al snel tot niet-ontvankelijkheid; alleen bij geen verzuim kan artikel 6:11 Awb nog helpen.

ROUTE

Niet elk besluit past in bezwaar

Artikel 26 AWR beperkt fiscaal bezwaar tot de belastingaanslag en beschikkingen die de belastingwet daarvoor aanwijst. Een voorlopige aanslag inkomstenbelasting bestrijdt u niet met bezwaar, maar met een verzoek om herziening op grond van artikel 9.5 Wet IB 2001. Bij toeslagen loopt het spoor via de Awb en de Awir, met hoger beroep bij de Raad van State.

UITSTEL

Vraag horen en betaaluitstel meteen mee

Een bezwaarschrift moet meer doen dan melden dat u het oneens bent. Laat het voldoen aan artikel 6:5 Awb, wijs het besluit aan en geef uw gronden. Neem ook een verzoek om uitstel van betaling en een verzoek om te worden gehoord op. Bezwaar schorst de betalingsverplichting namelijk niet vanzelf.

4.8/5

12 geverifieerde beoordelingen · 50 000+ downloads

Bezwaarschrift Belastingdienst | art. 26 AWR en 6:5 Awb
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 3 oktober 2026

Dit vindt u misschien ook interessant

Klachtbrief gebrekkig product
Claimbrief vertraagde vlucht