Bedrijf oprichten

Intentieovereenkomst overname | CBB/JPO & art. 6:217 BW

Letter of intent naar Nederlands recht: exclusiviteit met boetebeding (art. 6:91 BW), geheimhouding, due diligence en uitsluiting van doorverhandelen.
4.6/5— 9 beoordelingen50 000+ downloadsDirect downloaden
Delen

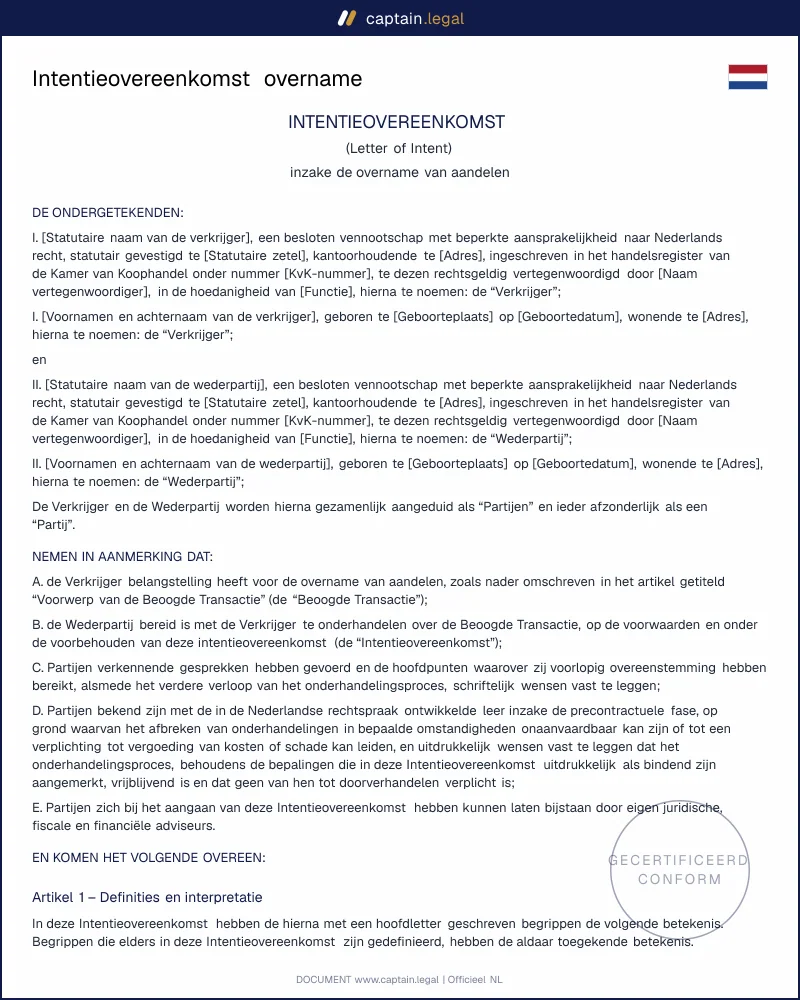
Een intentieovereenkomst bij een overname of investering, in de praktijk ook letter of intent (LOI) genoemd, legt de hoofdpunten van een transactie vast voordat partijen de koopovereenkomst of de investeringsovereenkomst uitwerken. Koper en verkoper, of investeerder en oprichters, leggen daarin de prijsstructuur, de transactievorm en de planning vast. Tegelijk maken zij bindende afspraken over exclusiviteit, geheimhouding en het boekenonderzoek (due diligence). Dit model is bedoeld voor ondernemers, aandeelhouders van een BV, family offices en business angels die een bedrijfsovername of kapitaalronde naar Nederlands recht voorbereiden. Het doel is eenvoudig: zwart op wit zetten wat partijen al bindt en wat uitdrukkelijk nog niet.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Intentieovereenkomst overname | CBB/JPO & art. 6:217 BW

Veilige betaling

Model invullen

Wat is een intentieovereenkomst bij een overname of investering?

Het Burgerlijk Wetboek kent geen afzonderlijke regeling voor de intentieovereenkomst. Het is een onbenoemde overeenkomst die valt onder het algemene verbintenissenrecht van Boek 6 BW en tot stand komt door aanbod en aanvaarding (art. 6:217 BW). Een vormvereiste geldt niet (art. 3:37 BW), dus ook een e-mailwisseling kan volstaan. Kenmerkend is het hybride karakter. De commerciële kern (prijs, waarderingsmethode, earn-out, garanties) staat onder voorbehoud, terwijl de afspraken over exclusiviteit, geheimhouding, kosten en toepasselijk recht direct afdwingbaar zijn. De rechter kijkt daarbij niet naar de titel boven het stuk, maar naar wat partijen over en weer redelijkerwijs mochten verwachten (Haviltex, HR 13 maart 1981, NJ 1981/635). Een stuk dat "intentieverklaring" heet maar alle essentiële punten zonder voorbehoud regelt, kan in rechte gewoon als koopovereenkomst gelden.

In de praktijk staat de intentieovereenkomst tussen drie andere documenten in. De term sheet is meestal korter en wordt vooral gebruikt bij venture-investeringen. De koopovereenkomst aandelen (SPA) is het definitieve contract met garanties en vrijwaringen, waarna de levering van aandelen in een BV via een notariële akte verloopt (art. 2:196 BW). Bij een investering volgt daarnaast vrijwel altijd een aandeelhoudersovereenkomst voor de BV waarin zeggenschap, dividendbeleid en exitregelingen worden uitgewerkt. De intentieovereenkomst is dus geen eindproduct, maar het fundament waarop die documenten worden gebouwd.

Juridisch kader

De precontractuele fase wordt beheerst door de redelijkheid en billijkheid. Sinds Baris/Riezenkamp (HR 15 november 1957, NJ 1958/67) moeten onderhandelende partijen hun gedrag mede laten bepalen door de gerechtvaardigde belangen van de wederpartij. In Plas/Valburg (HR 18 juni 1982, NJ 1983/723) onderscheidde de Hoge Raad drie fasen: vrij afbreken, afbreken tegen vergoeding van kosten, en een fase waarin afbreken onaanvaardbaar is. Volgens de uitspraak van de Hoge Raad van 12 augustus 2005 (CBB/JPO) over afgebroken onderhandelingen geldt een strenge en tot terughoudendheid nopende maatstaf: iedere partij mag afbreken, tenzij dat op grond van het gerechtvaardigd vertrouwen van de wederpartij of andere omstandigheden onaanvaardbaar zou zijn. Is dat zo, dan volgt vergoeding van het negatief contractsbelang en in bijzondere gevallen van het positief contractsbelang.

Daarom bevat een goede intentieovereenkomst een beding dat de plicht tot doorverhandelen uitsluit. Zo'n beding begrenst het vertrouwen dat de wederpartij mag hebben; alleen in uitzonderlijke gevallen zet de rechter het opzij via art. 6:248 lid 2 BW. Let op het onderscheid met exclusiviteit. Wie tijdens de exclusiviteitsperiode met een derde onderhandelt, schiet tekort in de nakoming van een bindende verplichting (art. 6:74 BW), ongeacht de vrijheid om af te breken. Een vaste vergoeding bij die schending is een boetebeding (art. 6:91 BW), dat in beginsel in de plaats van schadevergoeding treedt (art. 6:92 lid 2 BW) en door de rechter kan worden gematigd (art. 6:94 BW).

Andere regels werken in deze fase door. Boven de omzetdrempels van art. 29 Mededingingswet geldt een meldingsplicht bij de ACM en een opschortingsverplichting (art. 34 Mw). Uitwisseling van concurrentiegevoelige informatie tussen concurrenten valt bovendien onder het kartelverbod (art. 6 Mw), wat een clean team noodzakelijk kan maken. De dataroom geniet bescherming onder de Wet bescherming bedrijfsgeheimen, mits partijen redelijke maatregelen nemen, zoals een geheimhoudingsbeding.

Wanneer heeft u een intentieovereenkomst nodig?

De klassieke aanleiding is de verkoop van een familiebedrijf aan een strategische koper. De verkoper wil zekerheid over de prijsrange voordat hij zijn administratie openstelt, de koper wil exclusiviteit voordat hij adviseurs inschakelt. Bij een management buy-out is de intentieovereenkomst vaak het stuk waarmee het managementteam financiering aantrekt, omdat banken een getekend document met prijsmechanisme en planning verlangen. Het financieringsvoorbehoud krijgt dan een uiterste datum en een omschrijving van wat als passende financiering geldt.

Bij een investering in een startup of scale-up draait de intentieovereenkomst om pre-money waardering, omvang van de ronde, liquidatiepreferentie en benoemingsrechten. Een activa/passiva-transactie vraagt om andere afspraken. Contracten gaan alleen over met medewerking van de wederpartij (art. 6:159 BW), terwijl werknemers bij een overgang van onderneming juist van rechtswege meegaan (art. 7:663 BW). Dat verrast kopers geregeld.

Twee randgevallen verdienen aandacht. Bij een doorstart uit faillissement verkoopt de curator onderhands met toestemming van de rechter-commissaris (art. 176 Faillissementswet), en exclusiviteit is dan meestal kort of afwezig. Bij een buitenlandse koper bepaalt art. 12 Rome II-Verordening dat aansprakelijkheid voor afgebroken onderhandelingen wordt beheerst door het recht van de beoogde overeenkomst. Een rechtskeuze voorkomt discussie.

Belangrijkste clausules in ons model

  • De omschrijving van de transactie bepaalt of het gaat om een aandelentransactie, een activa/passiva-transactie of een uitgifte van nieuwe aandelen. Ook een blokkeringsregeling in de statuten (art. 2:195 BW) wordt hier benoemd, zodat de goedkeuring van mede-aandeelhouders tijdig wordt ingepland.
  • Het prijsmechanisme legt de indicatieve koopprijs of waardering vast, met de keuze tussen locked box en completion accounts. Een earn-out wordt gekoppeld aan objectieve maatstaven, zoals EBITDA uit de vastgestelde jaarrekening.
  • De due diligence-clausule regelt reikwijdte, termijn en inrichting van de dataroom. Persoonsgegevens worden zoveel mogelijk geanonimiseerd, en met de aanbieder van een virtuele dataroom sluit de verkoper een verwerkersovereenkomst conform de AVG.
  • Het exclusiviteitsbeding verbiedt de verkoper gedurende een vaste periode met andere gegadigden te onderhandelen. Een boete en een regeling voor een wezenlijke prijsverlaging na het onderzoek maken het beding afdwingbaar en evenwichtig.
  • De geheimhoudingsclausule blijft gelden als de deal niet doorgaat en verplicht tot teruggave of vernietiging van stukken. Het verbod om sleutelpersoneel weg te werven sluit aan op het concurrentie- en relatiebeding in arbeidsovereenkomsten van die medewerkers.
  • De uitsluiting van de plicht tot doorverhandelen maakt expliciet dat iedere partij tot de ondertekening van de definitieve overeenkomst mag afbreken zonder schadevergoeding, behoudens schending van de bindende bepalingen.
  • De opschortende voorwaarden noemen financiering, goedkeuring van de raad van commissarissen, het advies van de ondernemingsraad en toestemming van de ACM of andere toezichthouders.

Sectorale aandachtspunten

Financiële sector. Wie een gekwalificeerde deelneming van tien procent of meer wil verwerven in een bank, verzekeraar of beleggingsonderneming, heeft een verklaring van geen bezwaar nodig (art. 3:95 Wet op het financieel toezicht). Bij banken beslist de ECB op voorstel van DNB, bij verzekeraars DNB zelf. De wettelijke beoordelingstermijn bedraagt zestig werkdagen en kan worden opgeschort voor aanvullende vragen. Een intentieovereenkomst in deze sector bevat daarom een ruimere planning en een opschortende voorwaarde die naar de verklaring verwijst. De exclusiviteit wordt losgekoppeld van de toezichtprocedure, anders verloopt zij voordat er een besluit ligt.

Zorg. Concentraties waarbij een zorgaanbieder betrokken is met vijftig of meer personen die zorg verlenen, vereisen voorafgaande goedkeuring van de NZa (art. 49a Wet marktordening gezondheidszorg). Die toets komt bovenop een eventuele ACM-melding. De NZa kijkt onder meer of cliënten, hun vertegenwoordigers en personeel tijdig zijn betrokken. Een cliëntenraad heeft daarbij eigen rechten onder de Wet medezeggenschap cliënten zorginstellingen 2018. Wie die betrokkenheid pas na ondertekening van de SPA organiseert, riskeert vertraging.

Vitale aanbieders en sensitieve technologie. De Wet veiligheidstoets investeringen, fusies en overnames (Wet Vifo) verplicht tot melding bij het Bureau Toetsing Investeringen van investeringen in vitale aanbieders, beheerders van bedrijfscampussen en ondernemingen met sensitieve technologie. De wet geldt voor iedere investeerder, ook een Nederlandse. Tot het besluit mag de transactie niet worden voltooid. De meldingsfase duurt acht weken, met een mogelijke verlenging tot zes maanden voor een nadere toetsing. In de intentieovereenkomst hoort daarom een uitdrukkelijke Vifo-voorwaarde.

Ondernemingen met een ondernemingsraad. Een voorgenomen besluit tot overdracht van zeggenschap is adviesplichtig (art. 25 lid 1 sub a WOR). Het advies moet worden gevraagd wanneer het nog wezenlijke invloed kan hebben (art. 25 lid 2 WOR), en de OR kan beroep instellen bij de Ondernemingskamer (art. 26 WOR). Bindende afspraken zoals een hoge break fee kunnen het advies in de ogen van de Ondernemingskamer illusoir maken. Bij vijftig of meer werknemers gelden bovendien de SER-Fusiegedragsregels 2015, met tijdige informatie aan de vakbonden. Teken de intentieovereenkomst daarom onder voorbehoud van het OR-advies.

Zo vult u de intentieovereenkomst in

U begint met het type transactie: een aandelenoverdracht, een activa/passiva-transactie of een investering via nieuwe aandelen. Op basis van die keuze worden de clausules afgestemd op uw situatie, zodat een investering andere vragen oproept dan een overname. Daarna vult u de gegevens van partijen in, met KVK-nummer en vertegenwoordigingsbevoegdheid, en de omschrijving van de doelvennootschap.

Vervolgens legt u de commerciële hoofdpunten vast. U kiest het prijsmechanisme, de wijze van betaling en eventuele zekerheden. Ook bepaalt u de duur van de exclusiviteit en de eventuele boete bij schending. In de stap over due diligence geeft u aan welke onderzoeksgebieden relevant zijn (juridisch, fiscaal, financieel, IT) en of persoonsgegevens worden gedeeld.

Tot slot selecteert u de opschortende voorwaarden, zoals financiering, OR-advies of goedkeuring van een toezichthouder, en de bepalingen die bindend moeten zijn. U downloadt het document direct en stemt het af met uw adviseurs, de wederpartij en uw notaris voordat partijen tekenen.

Veelgemaakte fouten bij een intentieovereenkomst

De meest voorkomende fout is een intentieovereenkomst die te veel regelt. Wie prijs, levering, garanties en betalingsdatum vastlegt zonder duidelijk voorbehoud, heeft mogelijk al een koopovereenkomst gesloten. Een tweede fout is exclusiviteit zonder einddatum. Een verkoper die "tot de closing" exclusiviteit geeft, zit vast aan een koper die het tempo bepaalt. Leg exclusiviteit altijd vast in weken, met een uitdrukkelijke verlengingsprocedure. Daarnaast zien wij geregeld dat de bindende bepalingen niet als zodanig zijn aangemerkt, zodat bij een geschil onduidelijk is of de geheimhoudingsplicht ooit is ontstaan.

Minder zichtbaar, maar kostbaar: rechten van derden. Leveranciers-, licentie- en financieringscontracten bevatten vaak een change of control-clausule, en ook de huurovereenkomst voor kantoor- en bedrijfsruimte van de doelvennootschap kan bij een wijziging van zeggenschap toestemming van de verhuurder vereisen. Wie dat pas tijdens het boekenonderzoek ontdekt, verliest weken. De laatste klassieker is ondertekening door iemand die de vennootschap niet zelfstandig kan vertegenwoordigen. Controleer vóór ondertekening in het Handelsregister wie bevoegd is te tekenen.

Veelgestelde vragen

Is een intentieovereenkomst bij een overname juridisch bindend?

Dat hangt af van de inhoud, niet van de titel. Een goed opgestelde intentieovereenkomst maakt een duidelijk onderscheid tussen niet-bindende commerciële afspraken, zoals de indicatieve prijs, en bindende bepalingen over exclusiviteit, geheimhouding, kosten, toepasselijk recht en bevoegde rechter. Die laatste zijn direct afdwingbaar, ook als de transactie nooit doorgaat. Ontbreekt dat onderscheid, dan legt de rechter het document uit volgens de Haviltex-maatstaf, en dan kan meer bindend blijken dan partijen bedoelden.

Kan ik de onderhandelingen afbreken na ondertekening van een letter of intent?

In beginsel wel, zolang de definitieve overeenkomst nog niet is getekend. Onder CBB/JPO staat het partijen vrij de onderhandelingen af te breken, tenzij dat gezien het gerechtvaardigd vertrouwen van de wederpartij onaanvaardbaar is. Een beding dat de plicht tot doorverhandelen uitsluit, begrenst dat vertrouwen. Afbreken is echter iets anders dan het schenden van bindende afspraken. Wie tijdens de exclusiviteitsperiode met een andere koper onderhandelt, pleegt wanprestatie en kan de afgesproken boete verschuldigd worden.

Hoe lang duurt de exclusiviteitsperiode meestal?

Bij een mkb-overname zien wij doorgaans zes tot twaalf weken, afgestemd op de omvang van het boekenonderzoek. Moet de transactie bij de ACM worden gemeld, dan beslist de toezichthouder binnen vier weken na melding of een vergunning nodig is (art. 37 Mw). Een Vifo-melding kost minimaal acht weken, een verklaring van geen bezwaar in de financiële sector zestig werkdagen. Verbind de exclusiviteit altijd aan een vaste einddatum, met een regeling voor verlenging bij wederzijdse instemming.

Moet een intentieovereenkomst via de notaris?

Nee. De intentieovereenkomst is vormvrij en partijen tekenen haar zelf, op papier of elektronisch. De notaris komt pas later in beeld: voor de levering of uitgifte van aandelen in een BV is een notariële akte verplicht (art. 2:196 BW), voor een NV geldt hetzelfde op grond van art. 2:86 BW. Licht de notaris wel vroeg in als de statuten een blokkeringsregeling bevatten of moeten worden gewijzigd. Bekijk ook onze modellen voor het oprichten en structureren van een BV die vaak samen met de intentieovereenkomst worden voorbereid.

Wat gebeurt er met vertrouwelijke informatie als de deal niet doorgaat?

De geheimhoudingsplicht blijft na het einde van de onderhandelingen bestaan, doorgaans twee tot drie jaar, afhankelijk van de gevoeligheid van de gedeelde gegevens. De ontvangende partij moet ontvangen documenten retourneren of aantoonbaar vernietigen, behoudens wat zij wettelijk moet bewaren. Informatie die als bedrijfsgeheim kwalificeert, blijft daarnaast beschermd onder de Wet bescherming bedrijfsgeheimen. Persoonsgegevens uit de dataroom moeten op grond van de AVG worden verwijderd zodra het doel van de verwerking is vervallen.

In welk formaat ontvang ik de intentieovereenkomst?

U ontvangt het document direct na het invullen in Word en PDF. De Word-versie is volledig bewerkbaar en opgemaakt volgens de gebruikelijke Nederlandse transactiepraktijk, zodat u en uw adviseurs de tekst tijdens de onderhandelingen met revisies kunnen aanpassen. De PDF-versie is geschikt voor ondertekening, ook met een elektronische handtekening, die voor dit vormvrije document rechtsgeldig is. De vervolgdocumenten, van aandeelhoudersbesluit tot geheimhoudingsafspraken, vindt u in onze volledige catalogus van juridische modellen naar Nederlands recht.

Belangrijkste punten om te onthouden

JURIDISCH KADER

Een intentie kan al binden

Een intentieovereenkomst heeft geen eigen regeling in het BW, maar ontstaat gewoon door aanbod en aanvaarding volgens art. 6:217 BW. Er is geen vormvereiste; zelfs een e-mailwisseling kan genoeg zijn. De naam boven het document beslist niet. Via Haviltex kijkt de rechter naar wat partijen redelijk mochten verwachten.

AFBREKEN

Onderhandelen blijft begrensd vrij

Volgens CBB/JPO mag een partij onderhandelingen in beginsel afbreken, tenzij dat door gewekt vertrouwen of andere omstandigheden onaanvaardbaar is. Dan kan schadevergoeding volgen, meestal het negatief contractsbelang en soms meer. Een duidelijke uitsluiting van de plicht tot doorverhandelen beperkt dat vertrouwen, al kan art. 6:248 lid 2 BW in uitzonderingen ingrijpen.

EXCLUSIVITEIT

Schending kost direct geld

Exclusiviteit, geheimhouding en due diligence zijn vaak direct bindend, ook als prijs en garanties nog onder voorbehoud staan. Wie tijdens de exclusiviteitsperiode toch met een derde praat, pleegt wanprestatie volgens art. 6:74 BW. Met een boetebeding op grond van art. 6:91 BW kan daar meteen een vaste vergoeding aan hangen.

4.6/5

9 geverifieerde beoordelingen · 50 000+ downloads

Intentieovereenkomst overname | CBB/JPO & art. 6:217 BW
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 5 oktober 2026

Dit vindt u misschien ook interessant

Maatschapsovereenkomst opstellen
Samenwerkingsovereenkomst ondernemers