Dagelijkse zaken

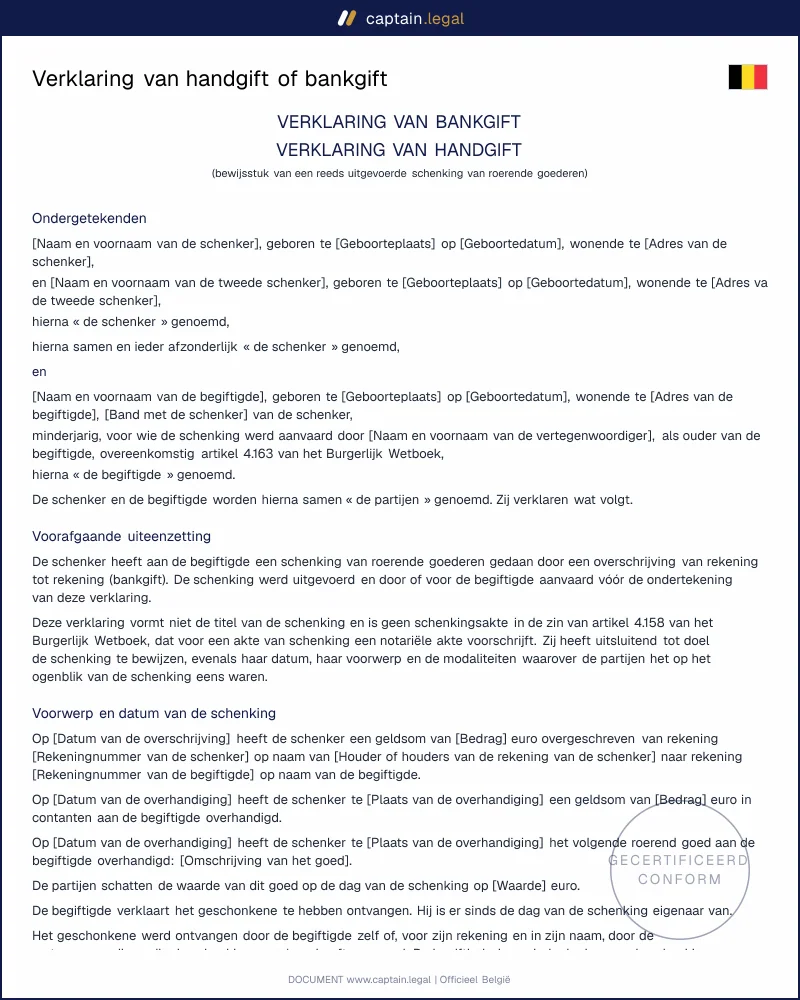
Verklaring van handgift of bankgift Vlaanderen (pacte adjoint)

Bewijsstuk (pacte adjoint) van een reeds uitgevoerde bankgift of handgift naar Belgisch recht: datum, bedrag of goed, aanvaarding, voorschot op erfdeel of buiten deel, last, terugkeer, minderjarige begiftigde en Vlaamse fiscale regels, met of zonder registratie.
4.7/5— 22 beoordelingenBelgisch recht 2026Direct downloaden
Delen

Wie een kind, kleinkind of partner geld schenkt met een overschrijving, doet een bankgift. Dat kan zonder notaris en zonder schenkbelasting, maar de schenking laat dan geen ander spoor na dan een regel op een rekeninguittreksel. Een verklaring van handgift of bankgift, in de praktijk ook pacte adjoint genoemd, legt achteraf zwart op wit vast wie wat aan wie heeft geschonken, op welke dag en onder welke voorwaarden. Ons model is opgesteld naar Belgisch recht voor schenkers met hun fiscale woonplaats in Vlaanderen. Het regelt de inbreng in de latere nalatenschap, een eventuele last of terugkeer, de aanvaarding voor een minderjarige en de keuze om al dan niet te registreren.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Verklaring van handgift of bankgift Vlaanderen (pacte adjoint)

Veilige betaling

Model invullen

Wat is een bankgift en wat bewijst de verklaring?

Een schenking is in beginsel een plechtig contract. Artikel 4.158 van het Burgerlijk Wetboek zegt het kort: iedere akte van schenking wordt, op straffe van nietigheid, voor een notaris verleden. Toch aanvaarden rechtspraak en rechtsleer al lang twee uitzonderingen voor roerende goederen. Bij een handgift gaat de eigendom over door de werkelijke overhandiging van het goed of het geld. Bij een bankgift gebeurt hetzelfde via een overschrijving van de rekening van de schenker naar die van de begiftigde; juristen spreken dan van een onrechtstreekse schenking. Handgift en bankgift zijn voltooid op het ogenblik van de overhandiging of overschrijving, zodra de begiftigde aanvaardt.

De verklaring van bankgift zelf schept dus niets. Ze is een bewijsstuk dat na de feiten wordt ondertekend, en dat verschil is belangrijk. Een onderhands papier waarin iemand belooft "volgende maand 20.000 euro te schenken", is geen geldige schenking: zonder notaris en zonder overhandiging staat er juridisch niets. Ons model beschrijft daarom uitdrukkelijk een schenking die al werd uitgevoerd, en vermeldt dat het geen schenkingsakte in de zin van artikel 4.158 is. U vindt het bij onze modellen voor dagelijkse zaken en familiale afspraken.

Wettelijk kader

Sinds 1 juli 2022 staat het schenkingsrecht in boek 4 "Nalatenschappen, schenkingen en testamenten" van het Burgerlijk Wetboek. De belangrijkste regels voor een bankgift zijn verspreid over dat boek. Volgens artikel 4.161 heeft een schenking pas gevolg na de aanvaarding, artikel 4.163 laat de ouders en de andere bloedverwanten in de opgaande lijn een schenking aan een minderjarige aanvaarden, en artikel 4.172 staat de schenker toe een recht van terugkeer te bedingen voor het geval de begiftigde vóór hem overlijdt. Een bankgift is onherroepelijk; ze kan alleen worden herroepen wegens ondankbaarheid of ontbonden wegens niet-uitvoering van een last (artikelen 4.173 en 4.174). Een uitzondering: een schenking tussen echtgenoten tijdens het huwelijk blijft volgens artikel 4.240 altijd herroepelijk.

Voor de familie telt vooral de inbreng. Volgens artikel 4.83 moet een kind of kleinkind dat erft, inbrengen wat het bij leven rechtstreeks of onrechtstreeks heeft gekregen, tenzij de schenking met zekerheid buiten deel werd gedaan. De inbreng gebeurt in waarde, tegen de waarde op de dag van de schenking, geïndexeerd tot het overlijden (artikel 4.90). Giften aan een echtgenoot of wettelijk samenwonende zijn niet inbrengbaar. Wie de inbrengregeling later wil wijzigen, heeft volgens artikel 4.84 een notariële akte nodig, dus de keuze hoort in de verklaring zelf.

Fiscaal geldt de Vlaamse Codex Fiscaliteit wanneer de schenker in de vijf jaar vóór de schenking zijn fiscale woonplaats het langst in Vlaanderen had. Een bankgift moet niet worden geregistreerd en kost dan geen schenkbelasting. Overlijdt de schenker binnen vijf jaar na de schenking, dan valt de gift in de erfbelasting; voor schenkingen tot eind 2024 bleef dat drie jaar. Wie bewust laat registreren, betaalt een vlak tarief van 3 % in de rechte lijn en tussen partners en 7 % voor anderen. De Vlaamse Belastingdienst legt het verschil uit op zijn pagina over de registratie van een schenking van roerende goederen.

Wanneer stelt u een verklaring van bankgift op?

Het klassieke geval is de ouder die een kind helpt bij de aankoop van een woning. Het geld gaat als bankgift naar het kind, de notaris van de aankoop vraagt waar het eigen geld vandaan komt en de bank wil een verklaring zien. Een ondertekende verklaring vermijdt discussie, ook met de fiscus, die naar de herkomst van de middelen kan vragen. Wie verder zoekt, vindt ook onze modellen rond wonen en vastgoed.

Een tweede reden is de gelijkheid tussen kinderen. Krijgt één kind nu een bedrag, dan moet later vaststaan of dat een voorschot op zijn erfdeel was of een voordeel bovenop zijn deel. Zonder geschrift wordt dat na het overlijden vaak een ruzie zonder bewijs. Even vaak gaat het om de datum: de erfgenamen moeten na een overlijden kunnen aantonen dat de schenking meer dan vijf jaar oud is, of net niet.

Grootouders die met een bankgift geld op de spaarrekening van een kleinkind zetten, hebben een extra punt te regelen: wie aanvaardt voor het minderjarige kind, en mogen de ouders de interesten gebruiken? Ook een jonge ondernemer die van zijn ouders startkapitaal krijgt voor een vennootschap, heeft baat bij een duidelijk spoor; kijk daarvoor ook naar onze documenten om een bedrijf op te richten. Een handgift van een juweel, een schilderij of een wagen past eveneens in het model, met een omschrijving en een geschatte waarde.

Belangrijke clausules in ons model

  • De voorafgaande uiteenzetting zegt dat de schenking al werd uitgevoerd door overschrijving of overhandiging en dat de verklaring alleen als bewijs dient. Dat beschermt tegen de lezing dat het document zelf een nietige onderhandse schenking zou zijn.
  • Het voorwerp en de datum vermelden het bedrag, de datum en beide rekeningnummers, of bij een handgift de plaats, het goed en de geschatte waarde. Bij twee schenkers staat erbij dat ieder de helft schenkt.
  • De inbrengclausule past zich aan de begiftigde aan: voorschot op erfdeel of buiten deel voor een afstammeling, de vrijstelling voor een echtgenoot of wettelijk samenwonende, en de aanrekening op het beschikbaar deel voor anderen. Een herinnering aan de inkorting bij een aantasting van de reserve hoort erbij.
  • Het beding van terugkeer is facultatief: terugkeer als de begiftigde vóór de schenker overlijdt, of alleen als ook al zijn kinderen vooroverleden zijn. Bij geld wordt het een recht op een gelijke som ten laste van de nalatenschap.
  • De fiscale clausule vermeldt het bevoegde gewest, de vijfjarige termijn en de afspraak dat de schenker alleen met akkoord van de begiftigde laat registreren, of net de bewuste keuze voor registratie.
  • Voor een minderjarige begiftigde staan de aanvaarding door een ouder of grootouder, de belegging op een rekening op naam van het kind en, als u dat wilt, de uitsluiting van het wettelijk genot van de ouders.

Hoe vult u de verklaring in?

U begint met de manier waarop de schenking gebeurde: overschrijving, contant geld of een roerend goed. Daarna duidt u aan of er één schenker is of twee, zoals beide ouders samen. Het formulier vraagt vervolgens de identiteit van de schenker en van de begiftigde en de band tussen hen. Van de categorie (afstammeling, echtgenoot, wettelijk of feitelijk samenwonende partner of andere persoon) hangt de inbrengclausule af. Is de begiftigde minderjarig, dan vult u in wie de schenking voor het kind heeft aanvaard.

Bij een bankgift neemt u het rekeninguittreksel erbij en neemt u de datum, het bedrag en beide rekeningnummers over. Daarna kiest u tussen voorschot op erfdeel en buiten deel, en beslist u over een last of een beding van terugkeer. In de fiscale stap geeft u aan waar de schenker de voorbije vijf jaar het langst woonde en of u bewust wilt registreren. Het voorbeeld rechts toont meteen hoe elke keuze de tekst verandert. U downloadt het document en drukt het af in zoveel exemplaren als er partijen zijn. Ons volledige aanbod staat in de catalogus van Belgische juridische documenten.

Veelgemaakte fouten

De meest voorkomende fout is een verklaring die vóór de overschrijving wordt getekend en spreekt over een schenking die nog moet gebeuren. Zo'n tekst lijkt op een schenkingsbelofte en die is zonder notaris nietig. Teken dus nadat het geld vertrokken is, bij voorkeur dezelfde dag. Een tweede klassieker is de bankgift naar een gezamenlijke rekening van het kind en zijn partner. Wie later wil aantonen dat het geld een eigen goed van het kind is, staat dan zwakker, zeker bij een scheiding. Schrijf over naar een rekening op naam van de begiftigde alleen.

Komt het geld van een gemeenschappelijke rekening van een gehuwd koppel, dan moet de andere echtgenoot instemmen (artikel 2.3.33): laat hem of haar meetekenen, of schenk samen als twee schenkers. Een vierde fout is de verklaring "voor de zekerheid" laten registreren zonder te beseffen dat de begiftigde dan meteen schenkbelasting betaalt. Tot slot vergeten ouders soms de inbreng te regelen. Zwijgt de verklaring, dan geldt voor een kind de wettelijke regel van het voorschot op erfdeel, ook als de ouders iets anders bedoelden. Een latere wijziging vergt een notariële akte.

Belangrijkste punten om te onthouden

BEWIJS

De gift moet al gebeurd zijn

Een verklaring van handgift of bankgift bewijst alleen wat al is uitgevoerd: wie schonk, wat werd overgemaakt, op welke datum en met welke voorwaarden. Ze maakt de schenking niet zelf. Een belofte om later 20.000 euro te schenken blijft zonder notariële akte en zonder overdracht juridisch kwetsbaar, gelet op artikel 4.158 van het Burgerlijk Wetboek.

ERFENIS

Leg de inbreng meteen vast

Voor kinderen en kleinkinderen telt de keuze tussen voorschot op erfdeel en buiten deel zwaar door. Volgens artikel 4.83 van het Burgerlijk Wetboek moet een erfgenaam inbrengen wat hij rechtstreeks of onrechtstreeks kreeg, tenzij de gift zeker buiten deel gebeurde. Later wijzigen kan volgens artikel 4.84 alleen via notariële akte.

FISCUS

Registreren geeft fiscale rust

In Vlaanderen moet een bankgift niet worden geregistreerd en is er dan geen schenkbelasting. Overlijdt de schenker binnen vijf jaar na de gift, dan komt ze wel in de erfbelasting terecht; voor schenkingen tot eind 2024 gold drie jaar. Vrijwillige registratie kost 3 % in rechte lijn en tussen partners, of 7 % voor anderen.

Veelgestelde vragen

Ja, voor zover de schenking echt werd uitgevoerd. Een bankgift of handgift is geldig zonder notariële akte omdat de eigendom overgaat door de overschrijving of de overhandiging, samen met de aanvaarding door de begiftigde. De verklaring bewijst die schenking tussen de partijen, met haar datum en voorwaarden. Ze vervangt geen notariële akte waar de wet er een eist, zoals bij een woning of grond. Tegenover derden, zoals de fiscus, heeft een niet-geregistreerd onderhands stuk geen vaste datum. Bewaar daarom ook het rekeninguittreksel en stuur elkaar meteen na de ondertekening een gescande kopie, zodat de datum later zo goed mogelijk aantoonbaar blijft.

Nee. Een bankgift of handgift moet niet worden geregistreerd, en zolang het bewijsstuk niet ter registratie wordt aangeboden, is er geen schenkbelasting verschuldigd. Het risico zit in de termijn: overlijdt de schenker binnen vijf jaar na de schenking, dan wordt het bedrag in Vlaanderen meegeteld voor de erfbelasting, die progressief is. Wie dat risico niet wil lopen, kan de verklaring bewust laten registreren en betaalt dan meteen 3 % in de rechte lijn of tussen partners, of 7 % voor andere begiftigden. Ons model laat de begiftigde toe dat later nog te doen. Bij een oudere schenker of een groot bedrag bespreekt u dat best met een notaris.

Het invullen duurt ongeveer tien minuten met het rekeninguittreksel bij de hand. Het document is meteen klaar na het afronden. Onderteken bij voorkeur op de dag van de overschrijving of kort daarna, wanneer de afspraken nog vers zijn en de datum op het uittreksel en die van de verklaring dicht bij elkaar liggen. De termijn van vijf jaar voor de erfbelasting loopt vanaf de dag van de schenking zelf, niet vanaf de ondertekening. Voor een tweede schenking later maakt u een nieuwe verklaring, want elke gift heeft zijn eigen datum.

Ja. Na het afronden downloadt u het document in Word en in PDF. De PDF is handig om af te drukken; in de Word-versie past u nog een detail aan, zoals een extra bijlage. Druk één exemplaar af per partij: twee bij één schenker, drie als beide ouders samen schenken. Iedereen tekent elk exemplaar met de hand. Voeg bij elk origineel een kopie van het rekeninguittreksel. Heeft u vragen over downloaden of formaten, dan vindt u de antwoorden in onze veelgestelde vragen over de documenten.

De schenking moet voor het kind worden aanvaard. Artikel 4.163 van het Burgerlijk Wetboek laat de ouders en de andere bloedverwanten in de opgaande lijn toe dat te doen, ook als zij geen voogd zijn. Wie zelf schenkt, kan niet voor het kind aanvaarden: laat dan de andere ouder of een grootouder aanvaarden. Het geld hoort op een rekening op naam van het kind. Ouders hebben in de regel het genot van de inkomsten van de goederen van hun minderjarig kind; de schenker kan dat genot uitdrukkelijk uitsluiten, zodat de interesten voor het kind zelf blijven. Ons model vermeldt die keuze.

Een schenking als voorschot op erfdeel wordt bij het overlijden van de schenker verrekend met het erfdeel van het kind dat ze kreeg. Zo blijven de kinderen gelijk behandeld. Een schenking buiten deel komt bovenop het erfdeel en wordt aangerekend op het beschikbaar deel van de nalatenschap. Overschrijden alle giften samen dat deel, dan kunnen de andere kinderen inkorting vragen, want hun reserve bedraagt samen de helft. Zegt de verklaring niets, dan geldt voor een kind het voorschot op erfdeel. Wie dat later wil omzetten, heeft volgens artikel 4.84 een notariële akte nodig.

Het model is geschreven voor schenkers die in de vijf jaar vóór de schenking het langst in het Vlaams Gewest woonden, want dat bepaalt welk gewest de belasting heft. Woonde de schenker in Brussel of Wallonië, dan blijft het burgerlijk recht hetzelfde en kunt u de verklaring gebruiken, maar de fiscale clausule verwijst dan algemeen naar de termijnen en tarieven van dat gewest. Die verschillen van de Vlaamse regels. Bij twijfel over de woonplaats of over een schenker die in het buitenland woont, vraagt u best advies. Ook via ons contactformulier voor vragen over een document kunt u een praktische vraag stellen.

4.7/5

22 geverifieerde beoordelingen · Belgisch recht 2026

Verklaring van handgift of bankgift Vlaanderen (pacte adjoint)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 22 oktober 2026

Dit vindt u misschien ook interessant

Verkoopovereenkomst tweedehandswagen
Verklaring van huisvesting