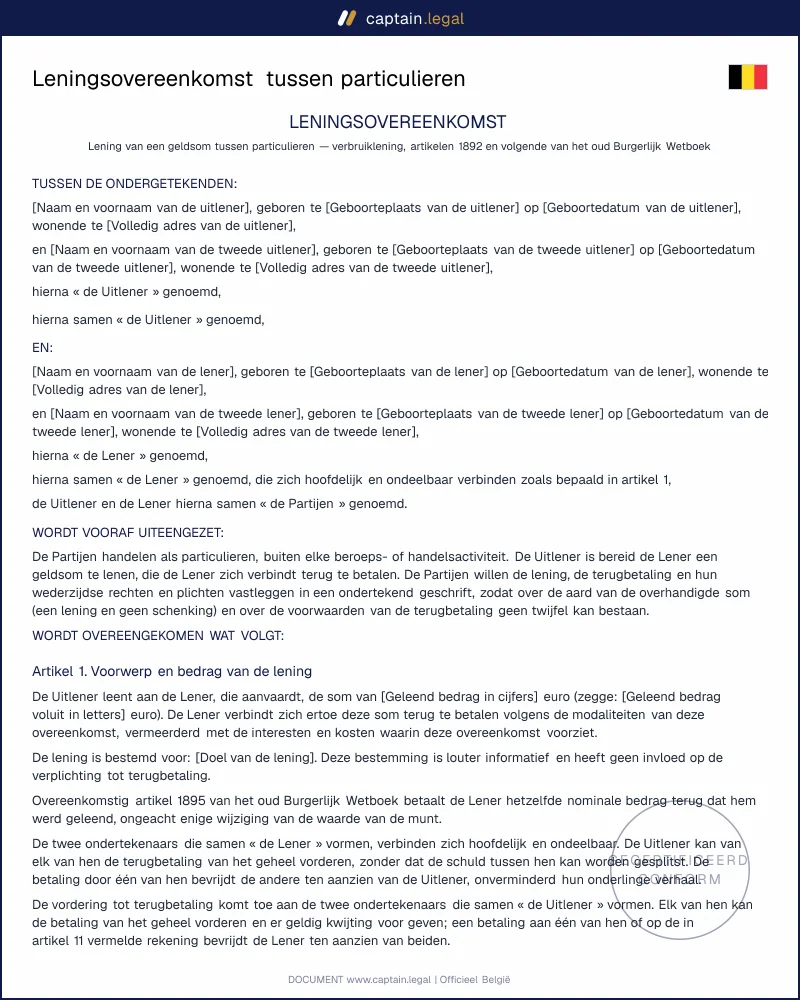
De leningsovereenkomst begint met de identiteit van elke uitlener en lener, zonder rijksregisternummer, en met het geleende bedrag in cijfers en in letters. Het doel van de lening wordt vermeld, maar uitdrukkelijk als louter informatief: een lener die het geld anders besteedt, blijft gewoon tot terugbetaling gehouden. Een aparte clausule bevestigt dat het om een lening gaat en niet om een schenking, ook als geen interest is afgesproken, en dat een kwijtschelding enkel geldt wanneer de uitlener ze ondertekent.
Voor de terugbetaling kiest u tussen één bedrag op een vaste datum, een afbetalingsplan in maandelijkse, driemaandelijkse of jaarlijkse schijven, of terugbetaling op verzoek met een opzeggingstermijn. Interest is facultatief. Kiest u een rentevoet, dan loopt hij vanaf de ondertekening of de latere overmaking, en na een ingebrekestelling stijgt hij met een half procent per jaar. Bij een renteloze lening loopt na een ingebrekestelling de wettelijke interest. Bij een renteloze lening kunt u bovendien een forfaitaire vergoeding bedingen; bij een lening op interest wordt dat een vergoeding van de werkelijke invorderingskosten, met een plafond. Vervroegd terugbetalen kost de lener niets. Bij beslag, kennelijk onvermogen of een schijf die dertig dagen onbetaald blijft, wordt het volledige saldo opeisbaar na een aangetekende ingebrekestelling die vijftien dagen zonder gevolg bleef.
De laatste artikels regelen wat in de praktijk het vaakst misloopt. Bij overlijden van de lener kiest u of de erfgenamen verder afbetalen of het saldo zes maanden later terugbetalen. Een rekeningwijziging van de uitlener geldt enkel bij aangetekende zending of ondertekend geschrift, wat fraude met een gewijzigd rekeningnummer per e-mail afblokt. De borgtocht staat in een bijlage met een maximumbedrag, een keuze tussen hoofdelijke en gewone borg en een jaarlijkse informatieplicht van de uitlener.

 Belgisch recht 2026