Dagelijkse zaken

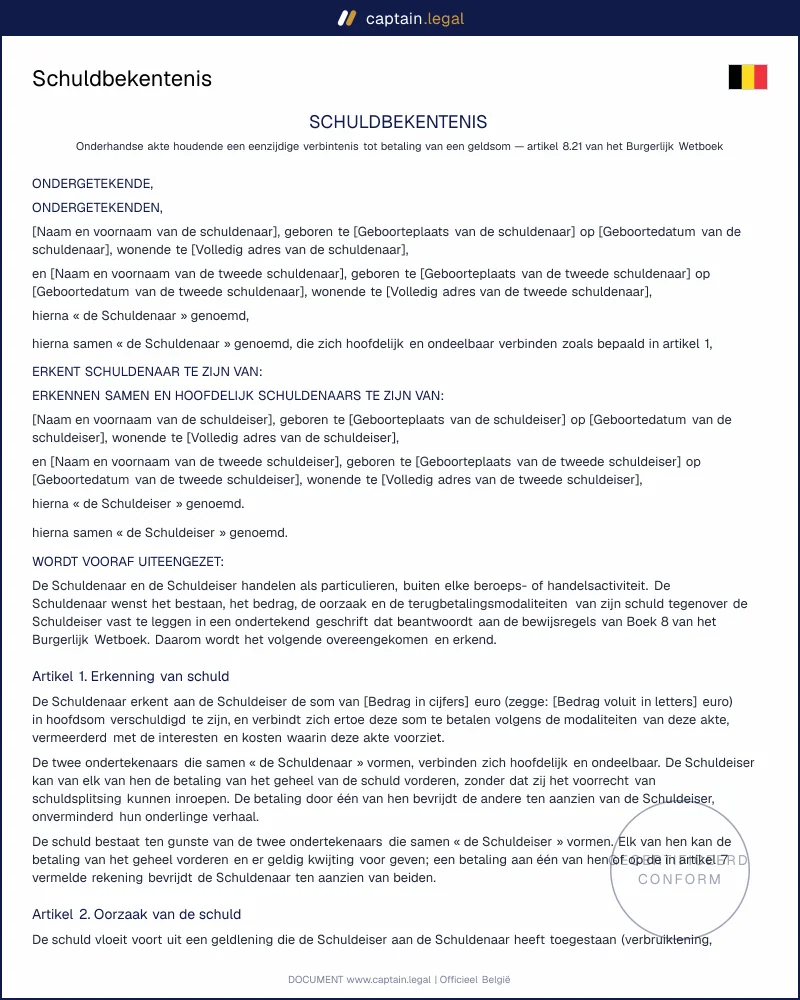
Schuldbekentenis België (art. 8.21 nieuw Burgerlijk Wetboek)

Onderhandse schuldbekentenis tussen particulieren naar Belgisch recht (art. 8.21 BW): lening, verkochte goederen of diensten, terugbetaling in één keer, in schijven of op verzoek, met of zonder interest, hoofdelijkheid en vak voor het handgeschreven bedrag.
4.7/5— 13 beoordelingenBelgisch recht 2026Direct downloaden
Delen

Een schuldbekentenis is het document waarin iemand schriftelijk erkent dat hij een bepaald bedrag verschuldigd is en belooft dat terug te betalen. U gebruikt ze wanneer ouders hun kind geld lenen voor een renovatie, wanneer vrienden een studie voorschieten of wanneer een particulier een tweedehandswagen verkoopt en de koper de prijs later betaalt. Naar Belgisch recht valt zo'n akte onder de bewijsregels van Boek 8 van het Burgerlijk Wetboek, en één regel beslist over haar waarde: de schuldenaar moet het bedrag eigenhandig voluit in letters schrijven. Ons model is gemaakt voor particulieren in Vlaanderen en Brussel die een sluitende onderhandse akte willen, zonder notaris. U kiest de oorzaak van de schuld, het afbetalingsplan, de eventuele interest en het aantal ondertekenaars, en u downloadt een akte die klaar is om te ondertekenen.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Schuldbekentenis België (art. 8.21 nieuw Burgerlijk Wetboek)

Veilige betaling

Model invullen

Wat is een schuldbekentenis?

Juridisch is een schuldbekentenis een eenzijdige verbintenis tot betaling van een geldsom. Alleen de schuldenaar verbindt zich: hij erkent het bestaan en het bedrag van de schuld en aanvaardt de manier van terugbetalen. De schuldeiser hoeft in principe niet te tekenen. In ons model tekent hij wel voor akkoord met de terugbetalingsregeling, omdat die ook voor hem verplichtingen meebrengt, zoals het niet vroeger opeisen van de schuld zolang de schijven stipt binnenkomen. Wie dat document later voor de vrederechter legt, moet niet meer bewijzen dat er geld is overgemaakt: handtekening en handgeschreven vermelding volstaan, tenzij de schuldenaar het tegendeel aantoont met een ander geschrift.

Het onderscheid met een leningsovereenkomst is dunner dan veel mensen denken. Een leningsovereenkomst legt de voorwaarden van de lening zelf vast, een schuldbekentenis stelt vast wat al bestaat: het geld is overhandigd, de goederen zijn geleverd, de diensten zijn verricht. Daarom werkt ze ook voor schulden die geen lening zijn, bijvoorbeeld een onbetaalde prijs of een voorgeschoten factuur. U vindt ons model bij de documenten voor dagelijkse zaken en familiale afspraken, naast andere akten die particulieren onder elkaar opmaken. Bij een lening vermeldt de akte uitdrukkelijk dat het geen schenking is: wie later een erfenis verdeelt, moet kunnen aantonen dat het bedrag terugbetaalbaar was.

Wettelijk kader

De kernbepaling is artikel 8.21 van het Burgerlijk Wetboek. Een eenzijdige verbintenis om een geldsom te betalen levert enkel bewijs op als ze de handtekening bevat van wie zich verbindt, samen met de vermelding, door hemzelf geschreven, van de som voluit in letters. Elke afspraak die van die regel afwijkt, is nietig. Dat is een versoepeling ten opzichte van artikel 1326 oud BW, dat een handgeschreven formule zoals "goed voor" eiste, maar de kern blijft: een volledig getypte schuldbekentenis zonder handgeschreven bedrag in letters is geen volwaardig bewijs. U kunt de volledige tekst nalezen in de officiële geconsolideerde versie van Boek 8 Bewijs op Justel.

Daarnaast bepaalt artikel 8.9 BW dat een rechtshandeling met betrekking tot een som van 3.500 euro of meer moet worden bewezen door een ondertekend geschrift. Onder die grens zijn getuigen en vermoedens toegelaten, maar een akte blijft altijd de veiligste weg. Artikel 8.22 BW geeft de akte een vaste datum ten aanzien van derden vanaf haar registratie, wat nuttig kan zijn bij een latere boedelverdeling of een beslag.

Voor leningen gelden nog de artikelen 1892 tot 1907ter van het oud Burgerlijk Wetboek. Interest bedingen is toegelaten (art. 1905), maar de verhoging van de interest wegens vertraging mag nooit meer bedragen dan een half procent per jaar op het verschuldigd gebleven kapitaal (art. 1907, derde lid). Bij woeker kan de rechter de verplichtingen van de lener verminderen (art. 1907ter). Is er geen interest bedongen, dan loopt na een ingebrekestelling de wettelijke interest, waarvan de rentevoet elk jaar wordt vastgesteld op grond van de wet van 5 mei 1865. Het consumentenkrediet van Boek VII van het Wetboek van economisch recht speelt niet zolang de schuldeiser geen onderneming is. Voor een geschil is de vrederechter bevoegd tot 5.000 euro (art. 590 Gerechtelijk Wetboek), daarboven de rechtbank van eerste aanleg.

Wanneer hebt u een schuldbekentenis nodig?

Het klassieke geval is de familiale lening. Ouders schieten hun dochter het geld voor van een eerste wagen of van de huurwaarborg voor een appartement, en iedereen gaat ervan uit dat het later wordt terugbetaald. Zonder geschrift ontstaat bij een erfenis al snel discussie over lening of schenking; een schuldbekentenis met een afbetalingsplan voorkomt dat. Gaat het voorgeschoten geld naar een huurwaarborg, dan vindt u het huurcontract zelf bij onze modellen voor huur en vastgoed in België.

Tussen vrienden of ongehuwde partners hangt alles af van wat op papier staat: leg het bedrag, de datum van overschrijving en het ritme van terugbetalen meteen vast. Hetzelfde geldt voor een onbetaalde prijs. Een particulier verkoopt een motorfiets aan een kennis, die de rest in schijven afbetaalt, en de schuldbekentenis vermeldt dan de geleverde goederen en de referentie van de verkoop.

Een andere toepassing is de lening aan een familielid dat met privégeld zijn inbreng in een nieuwe vennootschap financiert. Voor een eenmanszaak past dit model niet, want beide partijen verklaren buiten elke beroepsactiviteit te handelen. De vennootschap heeft haar eigen akten nodig, zoals u ziet bij de documenten om een bedrijf op te richten. Ten slotte dient de akte ook om een oude schuld te erkennen die al enkele jaren openstaat: de erkenning stuit de verjaring (art. 2248 oud BW) en doet een nieuwe termijn lopen.

Belangrijkste clausules in ons model

  • De erkenning van schuld vermeldt het bedrag in cijfers en voluit in letters, en bij twee schuldenaars hun hoofdelijke en ondeelbare verbintenis. De schuldeiser kan dan het volledige bedrag van elk van hen vorderen, wat bij een koppel dat samen leent de gebruikelijke regeling is.
  • De oorzaak van de schuld is telkens concreet omschreven: een geldlening met de datum en de wijze van overhandiging, verkochte en geleverde goederen, verrichte diensten of een andere oorzaak die u zelf beschrijft. Bij een lening staat er uitdrukkelijk dat het geen schenking is.
  • De terugbetaling gebeurt naar keuze in één keer op een vaste datum, in maandelijkse, driemaandelijkse of jaarlijkse schijven, of op eerste verzoek van de schuldeiser met een opzeggingstermijn in maanden. Vervroegd terugbetalen kan altijd, zonder wederbeleggingsvergoeding.
  • De interest is renteloos of tegen een vaste rentevoet per jaar, betaalbaar op het ritme van het gekozen afbetalingsplan. Bij laattijdige betaling geldt na een aangetekende ingebrekestelling de wettelijke interest of de bedongen rentevoet verhoogd met een half procent, de grens van artikel 1907, derde lid, oud BW bij een lening. Een forfaitaire vergoeding voor invorderingskosten kan worden toegevoegd.
  • De vervroegde opeisbaarheid maakt het hele saldo opeisbaar bij beslag, kennelijk onvermogen, vertrek naar het buitenland zonder adres, onjuiste verklaringen of een schijf die dertig dagen onbetaald blijft, telkens na een aangetekende ingebrekestelling die vijftien dagen zonder gevolg blijft.
  • De slotclausules regelen kosten, vrijwillige registratie, woonstkeuze, de bevoegde rechter en de handtekeningen in twee originelen, met voor elke schuldenaar een vak voor de handgeschreven vermelding.

Hoe vult u deze schuldbekentenis in?

U begint met het aantal ondertekenaars: één of twee schuldenaars, één of twee schuldeisers. Voor elke persoon vult u naam, geboortedatum, geboorteplaats en volledig adres in. Een rijksregisternummer vragen we bewust niet, omdat particulieren dat nummer niet vrij mogen gebruiken en de akte er geen extra bewijskracht door krijgt. Daarna geeft u het bedrag in cijfers en voluit in letters op, samen met het rekeningnummer waarop de terugbetalingen moeten gebeuren.

In de volgende stap kiest u de oorzaak. Bij een lening noteert u de datum en de manier waarop het geld werd overhandigd, bij een verkoop de goederen en de referentie, bij diensten de omschrijving en de periode. Het formulier toont telkens alleen de vragen die bij uw keuze horen, en de voorvertoning rechts past de clausule meteen aan. Vervolgens legt u de terugbetaling vast, beslist u over interest en schadebeding, en vult u plaats en datum van ondertekening in. U vindt alle andere akten die op dezelfde manier werken in onze volledige catalogus van juridische documenten.

Na het downloaden drukt u de schuldbekentenis af in twee exemplaren. Elke schuldenaar schrijft het bedrag eigenhandig voluit in letters in het voorziene vak en ondertekent daaronder, waarna de schuldeiser tekent voor akkoord. Elke partij houdt één origineel bij.

Veelgemaakte fouten

De meest voorkomende fout is een volledig getypte akte zonder handgeschreven bedrag. Wie het bedrag in letters intikt en enkel onderaan tekent, heeft volgens artikel 8.21 BW geen volwaardig bewijs, hooguit een begin van bewijs dat de rechter met andere elementen moet aanvullen. Even vaak zien we bedragen die niet overeenstemmen: 10.500 in cijfers en "tienduizend" in letters. Lees beide vóór de handtekening hardop na. Ook een lening in contanten zonder enig spoor wekt problemen. Een overschrijving met een duidelijke mededeling bewijst de overhandiging veel beter dan een verklaring achteraf.

Ook het afbetalingsplan loopt vaak mis. Partijen spreken vierentwintig schijven af, maar het product van het aantal schijven en het bedrag per schijf klopt niet met de hoofdsom. Ons model vangt kleine afrondingsverschillen op via de laatste schijf, maar een echte rekenfout moet u vóór de ondertekening rechtzetten. Een schuldbekentenis waarin de bedragen elkaar tegenspreken, nodigt uit tot betwisting. Tot slot rekenen sommige schuldeisers een hoge interest aan een familielid, of stapelen ze een zwaar schadebeding bovenop de vertragingsinterest. Dat oogt streng, maar de rechter kan woeker en buitensporige schadebedingen verminderen. Een gematigde rentevoet en een redelijk percentage houden beter stand.

Belangrijkste punten om te onthouden

BEWIJS

Schrijf het bedrag zelf voluit

Artikel 8.21 van Boek 8 BW maakt één detail beslissend: de schuldenaar moet naast zijn handtekening de verschuldigde som eigenhandig voluit in letters schrijven. Een volledig getypte schuldbekentenis mist daardoor bewijskracht als eenzijdige betalingsbelofte. Dat vak is dus geen formaliteit, maar het verschil tussen een sterke akte en discussie voor de vrederechter.

GRENSBEDRAG

Vanaf 3.500 euro telt een geschrift

Gaat de afspraak over 3.500 euro of meer, dan vraagt artikel 8.9 BW een ondertekend geschrift als bewijs. Onder die grens kunnen getuigen of vermoedens meespelen, maar een akte blijft veiliger. Registratie kan bovendien een vaste datum tegenover derden geven, bijvoorbeeld bij een latere nalatenschap, boedelverdeling of beslag.

TERUGBETALING

Leg oorzaak, schijven en interest vast

De schuldbekentenis bevestigt een bestaande schuld: geld is geleend, goederen zijn geleverd of kosten zijn voorgeschoten. Noteer daarom de oorzaak, de terugbetalingswijze en eventuele interest helder. Interest mag worden afgesproken, maar bij vertraging mag de verhoging volgens artikel 1907 oud BW niet meer bedragen dan een half procent per jaar op het openstaande kapitaal.

Veelgestelde vragen

Ja. Een schuldbekentenis tussen particulieren is een onderhandse akte en heeft geen notaris nodig. Ze levert bewijs op zodra de schuldenaar ze ondertekent en het bedrag zelf voluit in letters schrijft, zoals artikel 8.21 van het Burgerlijk Wetboek vereist. Een notariële akte biedt wel een uitvoerbare titel, waardoor de schuldeiser zonder vonnis beslag kan laten leggen, maar voor de meeste familiale leningen is dat overbodig. Met een onderhandse akte moet de schuldeiser bij wanbetaling eerst naar de vrederechter of de rechtbank stappen, waar de akte zijn voornaamste bewijs is.

U downloadt de akte in Word en in PDF. Het PDF-bestand is bedoeld om af te drukken en te ondertekenen, het Word-bestand laat u nog een detail aanpassen, zoals de schrijfwijze van een naam of een adres. Pas wel op met wijzigingen aan het bedrag, de oorzaak en het afbetalingsplan. Druk twee exemplaren af, één voor de schuldenaar en één voor de schuldeiser, en laat op elk exemplaar de handgeschreven vermelding en de handtekeningen aanbrengen. Een scan bewaart u best als reservekopie, naast het papieren origineel.

Het formulier vult u in een tiental minuten in, en de schuldbekentenis is meteen na het afronden beschikbaar. De geldigheid hangt af van de verjaring. Een persoonlijke vordering zoals de terugbetaling van een lening verjaart in principe na tien jaar (artikel 2262bis oud BW), te rekenen vanaf de dag waarop elke som opeisbaar wordt. Periodiek betaalbare interesten verjaren na vijf jaar (artikel 2277 oud BW). Elke erkenning van de schuld, ook een gedeeltelijke betaling, stuit de verjaring en doet de termijn opnieuw lopen. Wie een schuld lang laat openstaan, laat de schuldenaar daarom best periodiek een korte bevestiging van het saldo ondertekenen.

Dat mag, zolang de rentevoet redelijk blijft en schriftelijk vastligt. Tussen familieleden kiezen de meeste mensen voor een renteloze lening, en het model voorziet die optie standaard. Kiest u voor interest, dan vermeldt de akte een vaste rentevoet per jaar en het tijdstip waarop de interest wordt betaald. Ontvangen interesten zijn voor de schuldeiser een belastbaar roerend inkomen, dat hij zelf aangeeft in zijn personenbelasting. Wie misbruik maakt van de behoeften of de onwetendheid van de lener om een rente te bedingen die de normale interest klaarblijkelijk overschrijdt, riskeert dat de rechter ze vermindert (artikel 1907ter oud BW). Meer praktische vragen over het gebruik van onze modellen vindt u in de veelgestelde vragen over Captain.Legal.

Stuur eerst een ingebrekestelling per aangetekende zending: vanaf de dag na die verzending loopt de vertragingsinterest. Blijft een schijf dertig dagen onbetaald of doet zich een ander voorzien geval voor, dan wordt het volledige saldo opeisbaar zodra een aangetekende ingebrekestelling vijftien dagen zonder gevolg blijft. Daarna kunt u een bemiddelaar inschakelen of naar de rechter stappen: de vrederechter voor een bedrag tot 5.000 euro, de rechtbank van eerste aanleg daarboven. De schuldbekentenis met de handgeschreven vermelding is dan uw belangrijkste bewijsstuk. Voor een vraag over het model zelf kunt u ons ook rechtstreeks contacteren met een vraag over uw document.

Nee, registratie is niet verplicht tussen particulieren en de akte is ook zonder registratie geldig tussen de partijen. Een registratie bij het bevoegde registratiekantoor geeft de akte wel een vaste datum ten aanzien van derden (artikel 8.22 BW). Dat kan nuttig zijn als u verwacht dat erfgenamen of andere schuldeisers van de schuldenaar de schuld later betwisten. De kosten van registratie draagt volgens het model de partij die erom vraagt. In de meeste familiale situaties volstaat het om beide originelen zorgvuldig te bewaren, samen met het bewijs van de overschrijving.

4.7/5

13 geverifieerde beoordelingen · Belgisch recht 2026

Schuldbekentenis België (art. 8.21 nieuw Burgerlijk Wetboek)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 20 oktober 2026

Dit vindt u misschien ook interessant

Volmacht algemeen of bijzonder
Toestemming om te reizen voor een minderjarige