Dagelijkse zaken

Ingebrekestelling tot betaling België (nieuw Burgerlijk Wetboek)

Aangetekende aanmaning tot betaling van een onbetaalde factuur of schuld naar Belgisch recht: eerste kosteloze herinnering of formele ingebrekestelling, met overzicht, termijn, interest en gevolgen, voor ondernemingen, consumenten en particulieren. Word en PDF.
4.8/5— 17 beoordelingenBelgisch recht 2026Direct downloaden
Delen

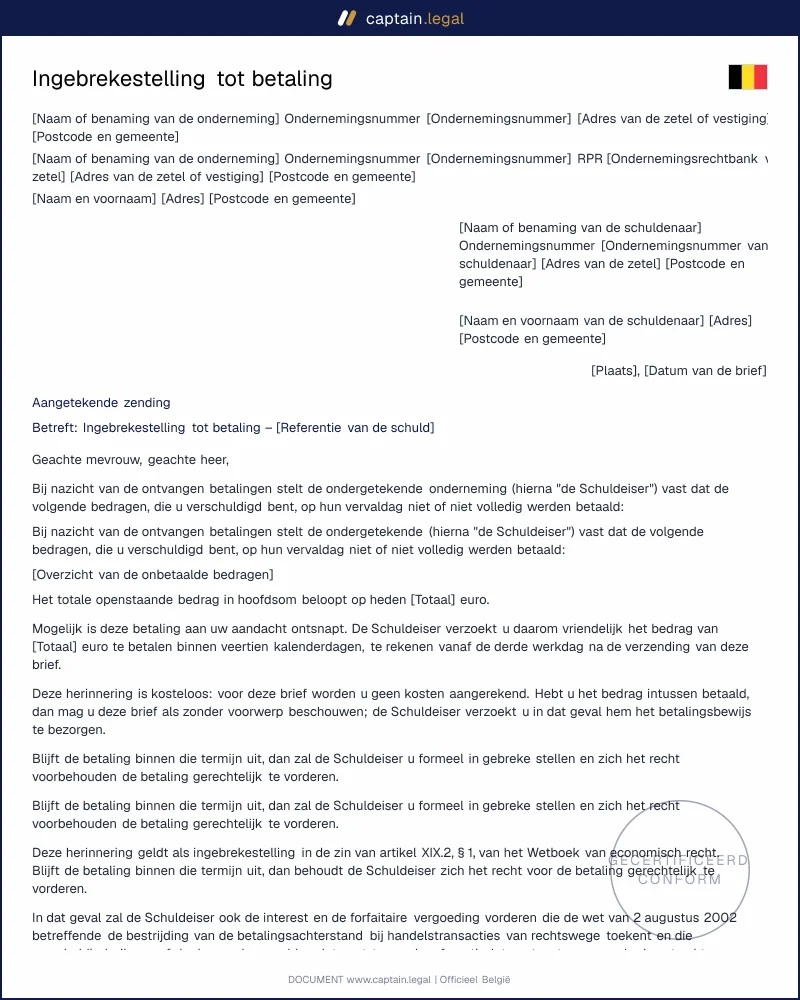
Een ingebrekestelling tot betaling is de brief waarmee u een klant of een schuldenaar formeel aanmaant om een onbetaalde factuur of een andere geldschuld binnen een vaste termijn te betalen. Dit model is geschreven voor Belgische ondernemingen, zelfstandigen en particulieren die op hun geld wachten. U kiest tussen een vriendelijke eerste herinnering en een formele ingebrekestelling met interest en de aankondiging van een procedure. De brief past zich automatisch aan de situatie aan: een factuur tussen twee ondernemingen, een factuur aan een consument of een schuld tussen particulieren. Hij vermeldt de openstaande bedragen, de termijn, de interest en de gevolgen van niet-betaling.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Ingebrekestelling tot betaling België (nieuw Burgerlijk Wetboek)

Veilige betaling

Model invullen

Wat is een ingebrekestelling tot betaling?

Juridisch is een ingebrekestelling een eenzijdige rechtshandeling. De schuldeiser laat de schuldenaar duidelijk en ondubbelzinnig weten dat hij de nakoming van een verbintenis eist, hier de betaling van een geldsom. Zo omschrijft artikel 5.231 van het Burgerlijk Wetboek ze sinds de inwerkingtreding van boek 5 op 1 januari 2023. Een ingebrekestelling tot betaling heeft drie gevolgen die u later nodig hebt: ze bewijst dat de schuldenaar op de hoogte was, ze doet in de regel de moratoire interest lopen en ze gaat vooraf aan de sancties wegens niet-nakoming, zoals een vordering voor de rechter.

Het verschil met een gewone betalingsherinnering zit in de toon en in de rechtsgevolgen. Een herinnering is minnelijk en kosteloos: u gaat uit van een vergissing en vraagt het bedrag over te schrijven. De formele ingebrekestelling stelt een uiterste termijn, vermeldt de interest en vergoedingen en kondigt de gerechtelijke invordering aan. In de praktijk volgt de ingebrekestelling pas als de termijn van die herinnering verstreken is, meestal drie tot vier weken later. Ons model bevat beide varianten. Het hoort bij de modellen voor dagelijkse juridische zaken.

Wettelijk kader

Welke regels gelden, hangt af van wie wie aanmaant. Voor de betaling van goederen of diensten tussen twee ondernemingen geldt de wet van 2 augustus 2002 betreffende de bestrijding van de betalingsachterstand bij handelstransacties. Is de factuur niet op tijd betaald, dan wordt het openstaande bedrag van rechtswege en zonder ingebrekestelling verhoogd met interest vanaf de dag na de vervaldag, tegen de referentie-interestvoet vermeerderd met acht procentpunten, en met een forfaitaire vergoeding van 40 euro voor elke onbetaalde factuur, zo oordeelde het Europees Hof van Justitie. Bovenop dat forfait mag u een redelijke vergoeding vragen voor andere invorderingskosten. Is er geen betalingstermijn afgesproken, dan moet in de regel binnen dertig kalenderdagen na ontvangst van de factuur worden betaald. Voor een andere schuld, zoals een lening tussen vennootschappen, geldt die wet niet: dan loopt de wettelijke interest vanaf de ingebrekestelling.

Maant een onderneming een consument aan, dan geldt boek XIX van het Wetboek van economisch recht. De eerste herinnering moet kosteloos zijn en de consument minstens veertien kalenderdagen laten, te rekenen vanaf de derde werkdag na de verzending, en die herinnering geldt zelf als ingebrekestelling. Ze vermeldt het openstaande saldo, het bedrag van de vergoeding die u bij niet-betaling zult vragen, uw naam en ondernemingsnummer, een beschrijving van het product of de dienst en de datum van opeisbaarheid. Daarna mag u alleen nog interest en een begrensde forfaitaire vergoeding vragen; de FOD Economie zet die regels op een rij in haar uitleg over de gratis eerste herinnering en de beperkte vergoeding.

Tussen particulieren speelt alleen het Burgerlijk Wetboek. De schadevergoeding voor een te late betaling bestaat dan uit de wettelijke interest, verschuldigd vanaf de dag van de ingebrekestelling, tenzij een contract iets anders bepaalt (artikel 5.240). De rechter kan een kennelijk onredelijk schadebeding matigen (artikel 5.88). Het Burgerlijk Wetboek legt geen vorm op, maar de aangetekende zending blijft de beste manier om de datum te bewijzen.

Wanneer stuurt u een ingebrekestelling?

Het klassieke geval is de klant die een factuur laat vervallen en daarna niets meer laat horen. Of de klant betaalt telkens te weinig: een precieze brief dwingt hem om te betalen of schriftelijk en met redenen te betwisten.

Ook tussen particulieren komt de brief van pas: denk aan een lening aan een kennis die niet wordt terugbetaald, een tweedehands auto die wel geleverd maar niet betaald werd, of een voorschot dat een vroegere huisgenoot nooit terugstortte.

Een randgeval dat vaak verrast: de schuldenaar is een eenmanszaak. Een zelfstandige die een dienst voor zijn zaak bestelt, is een onderneming, ook al tekent hij met zijn eigen naam; bestelt dezelfde persoon iets voor zijn gezin, dan is hij een consument. Gaat het om onbetaalde woninghuur, houd dan rekening met de eigen regels van het Vlaams Woninghuurdecreet; uw huurovereenkomst en plaatsbeschrijving vindt u bij de vastgoeddocumenten voor verhuurders. Andere contracten en brieven vindt u in de volledige catalogus van Belgische juridische documenten.

Clausules in ons model

Deze ingebrekestelling tot betaling is volledig uitgeschreven, met clausules die u via de vragenlijst aan- of uitzet:

  • De identificatie van de partijen vermeldt de schuldeiser als onderneming met ondernemingsnummer en ondertekenaar, of als particulier, en de schuldenaar als onderneming of als consument. Tegenover een consument is het ondernemingsnummer verplicht.
  • Het overzicht van de openstaande bedragen somt per factuur of per post de datum, de omschrijving, de vervaldag en het saldo op, gevolgd door het totaal in hoofdsom.
  • De betalingstermijn loopt vanaf de derde werkdag na de verzending. U kiest veertien, vijftien of dertig kalenderdagen, nooit minder dan het minimum dat boek XIX voor consumenten oplegt.
  • De interestclausule volgt de wettelijke regeling die bij uw situatie hoort, het beding uit uw algemene voorwaarden of contract, of een afstand van interest bij tijdige betaling. Elke gedeeltelijke betaling gaat eerst naar de interest.
  • De gevolgen noemen de bevoegde rechter: in de regel de ondernemingsrechtbank voor een schuldenaar-onderneming, de vrederechter of de rechtbank van eerste aanleg voor een particulier. Tussen ondernemingen vermeldt de brief ook de procedure voor onbetwiste geldschulden en het recht om verdere leveringen op te schorten.
  • Het afbetalingsplan is bespreekbaar onder voorbehoud van uw schriftelijk akkoord, of u aanvaardt gedeeltelijke betalingen alleen onder voorbehoud van al uw rechten.

Onderneming, consument of particulier: drie regelingen

De keuze die u in het formulier maakt bij de schuldeiser en de schuldenaar, bepaalt welke regels de brief toepast. Zijn u en uw klant allebei ondernemingen en gaat het om geleverde goederen of diensten, dan vermeldt het model de interest en de 40 euro die de wet van 2002 van rechtswege toekent, ook al hebt u geen algemene voorwaarden. Een beding in uw voorwaarden gaat voor, en de wettelijke regeling blijft dan als vangnet staan. Een beding dat elke interest uitsluit, beschouwt de wet als kennelijk onbillijk.

Is uw klant een consument, dan volgt het model de volgorde van boek XIX. De herinnering kondigt aan welke interest of vergoeding u na veertien dagen zult vragen, en een schadebeding mag u pas toepassen als die eerste herinnering het bedrag ervan noemde, binnen de wettelijke maxima. Stuurt u meteen een ingebrekestelling, of voldeed uw vorige herinnering misschien niet aan alle vereisten, dan geldt de brief zelf als eerste kosteloze herinnering en loopt de interest pas na zijn eigen termijn. Op vraag van de consument bezorgt u ook de bewijsstukken van de schuld. Andere documenten voor uw zaak, zoals de arbeidsovereenkomsten van uw personeel, vindt u bij de documenten voor het beheer van uw onderneming.

Bent u zelf particulier, dan rekent de brief alleen de wettelijke interest vanaf de ingebrekestelling, of het beding uit een schriftelijke afspraak, zoals een schuldbekentenis.

Hoe vult u deze ingebrekestelling tot betaling in?

U begint met de keuze tussen de eerste herinnering en de formele ingebrekestelling, met de manier van verzenden en met de aanspreking. Daarna vult u uw eigen gegevens in. Als onderneming vult u ook uw ondernemingsnummer en de ondertekenaar in. Vervolgens komen uw contactgegevens en het rekeningnummer waarop u de betaling verwacht.

Dan identificeert u de schuldenaar; tussen ondernemingen zegt u ook of de schuld uit geleverde goederen of diensten voortvloeit. Het belangrijkste deel van de brief is het overzicht: u noteert per factuur het nummer, wat u leverde, de datum, de vervaldag en het openstaande bedrag, en u tikt het totaal in zonder interest. Daarna kiest u de termijn en of u een afbetalingsplan aanbiedt. Voor de formele variant geeft u nog aan of er al een herinnering vertrok, en voor beide varianten welke interest of vergoeding u vordert. Wie elke maand facturen moet opvolgen, werkt vaak met het onbeperkt abonnement voor al uw juridische modellen. U downloadt de brief, ondertekent hem en verstuurt hem, voor de formele variant, aangetekend.

Veelgemaakte fouten

De fout die we het vaakst zien, is een brief zonder bedrag of zonder termijn. "Gelieve uw rekening te regelen" overtuigt geen rechter, want de schuldenaar weet niet hoeveel hij moet betalen en tegen wanneer. Even vaak klopt het overzicht niet: een creditnota die niet werd afgetrokken, of een gedeeltelijke betaling die ontbreekt. Controleer het saldo op uw rekeninguittreksels voordat u de brief verstuurt, want een verkeerd bedrag geeft de schuldenaar een argument om alles te betwisten. Een derde fout is de brief richten aan de zaakvoerder in eigen naam, terwijl de factuur op naam van de vennootschap staat.

Andere fouten kosten u geld. Ondernemingen rekenen een consument nog vaak een forfait van 15 % aan dat boven de wettelijke maxima uitkomt, of laten de eerste herinnering betalen, terwijl boek XIX dat verbiedt; zo'n beding geldt dan als niet geschreven. Omgekeerd vergeten veel ondernemers dat ze tegenover een andere onderneming van rechtswege recht hebben op interest en het forfait, en laten ze dat geld liggen. Een mondelinge afbetalingsregeling kan niemand nadien bewijzen: laat de schuldenaar een schuldbekentenis ondertekenen. Dreigt de schuld te verjaren, weet dan dat een brief van uzelf de verjaring niet stuit: laat de ingebrekestelling in dat geval tijdig versturen door een advocaat of een gerechtsdeurwaarder.

Belangrijkste punten om te onthouden

Ingebrekestelling

Zet de schuldenaar formeel in gebreke

Een ingebrekestelling is meer dan een herinnering. Volgens artikel 5.231 van Boek 5 van het Burgerlijk Wetboek laat u ondubbelzinnig weten dat betaling wordt geëist. Dat bewijs kan later tellen: de brief toont dat de schuldenaar verwittigd was, doet meestal moratoire interest lopen en opent de deur naar verdere stappen bij niet-betaling.

Ondernemingen

Interest loopt vaak automatisch vanaf vervaldag

Bij facturen tussen ondernemingen geldt de wet van 2 augustus 2002 over betalingsachterstand bij handelstransacties. Na de vervaldag lopen interesten van rechtswege en zonder voorafgaande ingebrekestelling, tegen de referentie-interestvoet plus acht procentpunten. Per onbetaalde factuur komt daar een forfaitaire vergoeding van 40 euro bij. Zonder afgesproken betalingstermijn geldt in de regel dertig kalenderdagen.

Consumenten

Eerste herinnering is gratis en getimed

Maant een onderneming een consument aan, dan stuurt zij eerst een kosteloze herinnering volgens Boek XIX van het Wetboek van economisch recht. De consument krijgt minstens veertien kalenderdagen, te rekenen vanaf de derde werkdag na verzending. De brief moet onder meer saldo, onderneming, ondernemingsnummer, product of dienst en opeisbaarheidsdatum vermelden. Pas daarna zijn beperkte kosten mogelijk.

Veelgestelde vragen

Ja. Het Burgerlijk Wetboek legt geen vorm op: elke duidelijke schriftelijke aanmaning om te betalen is een ingebrekestelling, ook een e-mail. De aangetekende zending heeft wel een groot voordeel, want ze bewijst de datum van verzending en dus het vertrekpunt van de termijn en van de interest. Daarom raden we haar aan voor de formele variant; een eerste herinnering mag ook per e-mail of gewone post vertrekken. Ingevuld en ondertekend is het model een volwaardige ingebrekestelling, zonder advocaat of gerechtsdeurwaarder, al stuit alleen hun aanmaning de verjaring.

Tegenover een consument legt boek XIX minstens veertien kalenderdagen op, te rekenen vanaf de derde werkdag na de verzending van de herinnering, of vanaf de dag na de verzending bij een herinnering per e-mail. Tussen ondernemingen en tussen particulieren bestaat er geen wettelijke minimumtermijn, maar de goede trouw kan een redelijke termijn vereisen (artikel 5.231). Ons model laat daarom alleen veertien, vijftien of dertig kalenderdagen toe, telkens vanaf de derde werkdag na de verzending. Wilt u de schuldenaar meer tijd geven, kies dan dertig dagen. Na het verstrijken van de termijn kunt u de gerechtelijke invordering starten.

Ja. Na het invullen van de vragenlijst downloadt u de brief in Word en in PDF. De PDF is klaar om te ondertekenen en aangetekend te versturen; de Word-versie gebruikt u als u nog een factuurnummer wilt toevoegen of een detail wilt aanpassen. Let wel op dat u bij het bewerken geen verplichte vermelding schrapt, zoals het ondernemingsnummer of de termijn in een herinnering aan een consument. Praktische vragen over downloaden en bewerken worden beantwoord in de veelgestelde vragen over uw documenten.

Niet zomaar. Het forfait van 40 euro uit de wet van 2002 geldt alleen tussen ondernemingen, voor elke onbetaalde factuur. Tegenover een consument is de eerste herinnering kosteloos en mag u na de termijn van veertien dagen alleen interest en een forfaitaire vergoeding vragen die uw voorwaarden uitdrukkelijk bepalen en die de eerste herinnering vermeldde. Boek XIX begrenst beide: de interest tot de referentie-interestvoet plus acht procentpunten, het forfait volgens het openstaande saldo, met een absoluut maximum van 2.000 euro. Een beding dat hoger gaat, geldt als niet geschreven. Zonder beding blijft alleen de wettelijke interest over.

Dan verandert de zaak. De brief vraagt de schuldenaar uitdrukkelijk om een betwisting binnen dezelfde termijn schriftelijk en met redenen te melden, zodat u snel weet waar u staat. Een tijdige betwisting sluit de procedure voor onbetwiste geldschulden tussen ondernemingen uit: u moet dan naar de rechter. Stuur dan geen nieuwe herinnering zonder op de betwisting in te gaan: een schriftelijk antwoord met de bewijsstukken versterkt uw dossier voor de rechter.

Dan start u de gerechtelijke invordering die de brief aankondigde. Is de schuldenaar een onderneming, dan stapt u in de regel naar de ondernemingsrechtbank, of laat u tussen ondernemingen een onbetwiste schuld invorderen via een advocaat en een gerechtsdeurwaarder, zonder klassiek proces. Is de schuldenaar een particulier, dan is in de regel de vrederechter bevoegd voor een vordering van ten hoogste 5.000 euro, en daarboven de rechtbank van eerste aanleg. De rechter kan u de hoofdsom, de interest, de vergoedingen en een rechtsplegingsvergoeding toekennen.

4.8/5

17 geverifieerde beoordelingen · Belgisch recht 2026

Ingebrekestelling tot betaling België (nieuw Burgerlijk Wetboek)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 21 oktober 2026

Dit vindt u misschien ook interessant

Opzegbrief abonnement
Verklaring op eer