Bedrijf oprichten

Financieel plan bv België (art. 5:4 WVV)

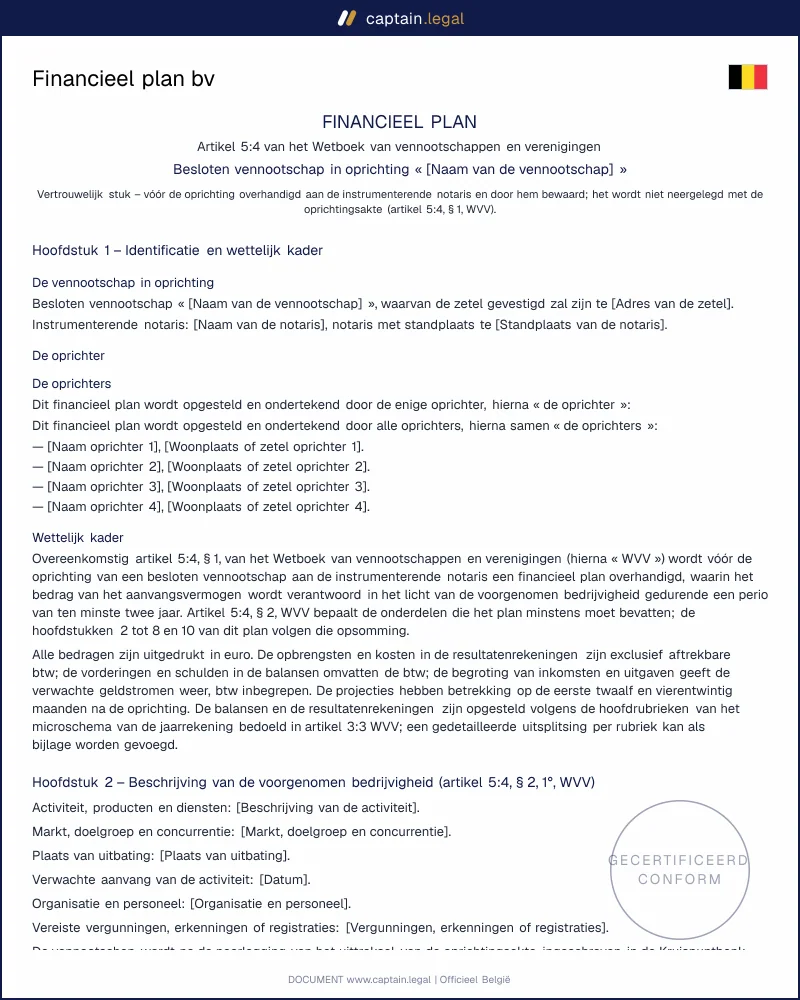
Financieel plan voor de oprichting van een besloten vennootschap volgens artikel 5:4 WVV, klaar voor de notaris: activiteit, financieringsbronnen en zekerheden, openingsbalans, balansen en resultatenrekeningen na 12 en 24 maanden, begroting over twee jaar en hypotheses.
4.6/5— 17 beoordelingenBelgisch recht 2026Direct downloaden
Delen

Een financieel plan bv is het stuk waarmee de oprichters van een besloten vennootschap aan de notaris aantonen dat hun startkapitaal volstaat voor de eerste twee jaar van de onderneming. Zonder financieel plan verlijdt geen notaris de oprichtingsakte. Ons model volgt de wettelijke opsomming van het Wetboek van vennootschappen en verenigingen punt voor punt: beschrijving van de activiteit, financieringsbronnen en zekerheden, openingsbalans, geprojecteerde balansen en resultatenrekeningen, een begroting over twee jaar en de hypotheses achter uw cijfers. Het is bedoeld voor starters, zelfstandigen die hun eenmanszaak omvormen en vennoten die samen een bv oprichten.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Financieel plan bv België (art. 5:4 WVV)

Veilige betaling

Model invullen

Wat is een financieel plan bv?

Sinds het WVV het minimumkapitaal heeft afgeschaft, heeft een bv geen kapitaal meer in de klassieke zin. In de plaats daarvan komt het aanvangsvermogen: de som van alle inbrengen in geld en in natura bij de oprichting. De wet legt geen minimumbedrag op, maar vraagt wel dat dat vermogen, samen met de andere financieringsbronnen, toereikend is voor de activiteit die u plant. Het financieel plan is het document waarin u die toereikendheid verantwoordt. U overhandigt het vóór de oprichting aan de instrumenterende notaris, die het bewaart zonder het neer te leggen.

Verwar het financieel plan niet met een ondernemingsplan of businessplan. Een businessplan is een commercieel stuk dat u vrij opbouwt om een bank of investeerder te overtuigen; het financieel plan is een wettelijk verplicht document met een vaste minimuminhoud en een duidelijke juridische functie. Bij een faillissement in de eerste drie jaar is het financieel plan bv een van de eerste stukken die de rechter-commissaris bij de notaris opvraagt. Hetzelfde cijferwerk voor beide documenten gebruiken is verstandig, zolang de wettelijke rubrieken volledig zijn. Wie al statuten en andere oprichtingsdocumenten voor een bv voorbereidt, maakt het plan best tegelijk op, omdat de bedragen van de inbrengen in beide documenten gelijk moeten zijn.

Juridisch kader

De verplichting staat in artikel 5:4 WVV. Paragraaf 1 bepaalt dat de oprichters vóór de oprichting een financieel plan aan de notaris overhandigen waarin het aanvangsvermogen wordt verantwoord in het licht van de voorgenomen bedrijvigheid gedurende ten minste twee jaar, en dat dit stuk door de notaris wordt bewaard. Paragraaf 2 somt zeven onderdelen op die het plan minstens moet bevatten: een nauwkeurige beschrijving van de activiteit, een overzicht van alle financieringsbronnen met de verstrekte zekerheden, een openingsbalans en geprojecteerde balansen na twaalf en vierentwintig maanden, een geprojecteerde resultatenrekening na twaalf en vierentwintig maanden, een begroting van de verwachte inkomsten en uitgaven over minstens twee jaar, de hypotheses achter de geschatte omzet en rentabiliteit en, als iemand u heeft bijgestaan, de naam van die externe deskundige. Volgens paragraaf 3 mag u een andere periodiciteit kiezen, op voorwaarde dat de projecties samen minstens twee jaar na de oprichting dekken. De balansen en resultatenrekeningen volgen het microschema van artikel 3:3 WVV.

De sanctie staat in artikel 5:16, 2° WVV. Wordt de bv failliet verklaard binnen drie jaar na de verkrijging van de rechtspersoonlijkheid en was het aanvangsvermogen bij de oprichting kennelijk ontoereikend voor de normale uitoefening van de activiteit over ten minste twee jaar, dan zijn de oprichters hoofdelijk aansprakelijk voor de verbintenissen van de vennootschap, naar een verhouding die de rechter bepaalt. In dat geval bezorgt de notaris het plan aan de rechtbank op verzoek van de rechter-commissaris of van de procureur des Konings. Het plan is dus uw belangrijkste verweer als oprichter: het toont wat u wist en verwachtte op het moment van de oprichting. U leest de volledige tekst in de geconsolideerde versie van het Wetboek van vennootschappen en verenigingen op Justel. Bij een inbreng in natura komt daar in de regel het verslag van een bedrijfsrevisor bij (artikel 5:7 WVV), en de inbrengen in geld worden vooraf op een bijzondere rekening gestort (artikel 5:9 WVV).

Wanneer heeft u dit document nodig?

Het meest voorkomende geval is de oprichting van een nieuwe bv door een of meer personen die met eigen spaargeld starten, vaak aangevuld met een bankkrediet. De notaris vraagt het plan meestal enkele dagen voor de afspraak op. Een tweede klassieker is de omvorming van een eenmanszaak: de zelfstandige brengt zijn handelszaak, voertuig of materiaal in natura in. Dan steunt het plan op het verslag van de bedrijfsrevisor en moeten de waarden in beide documenten overeenstemmen.

Ook een holding of managementvennootschap heeft een financieel plan bv nodig: een kort plan volstaat, maar de zeven wettelijke onderdelen blijven verplicht. Bij een oprichting met meerdere vennoten ondertekent iedereen het plan, omdat de aansprakelijkheid van artikel 5:16 WVV elke oprichter treft. Een randgeval dat vaak verrast: een vennootschap die medeoprichter is, tekent via haar vertegenwoordiger en draagt dezelfde aansprakelijkheid. Wie een vzw opricht, valt niet onder deze regel; daarvoor bestaan aparte modellen voor verenigingen en vzw's.

Belangrijke onderdelen van ons model

Ons model voor het financieel plan bv volgt de opsomming van artikel 5:4, § 2, WVV en voegt de verklaringen toe die een voorzichtige oprichter wil kunnen voorleggen.

  • De beschrijving van de activiteit bundelt wat u verkoopt, aan wie, tegen welke concurrentie, vanuit welke vestiging en met welk personeel. Ook vergunningen en registraties komen aan bod.
  • Het overzicht van de financieringsbronnen vermeldt de inbreng in geld, de eventuele inbreng in natura, het aanvangsvermogen, leningen van oprichters, een bankkrediet met looptijd en rentevoet en andere bronnen zoals een winwinlening of leasing. Verstrekte zekerheden, zoals een persoonlijke borgstelling, worden afzonderlijk vermeld, zoals de wet vraagt.
  • De openingsbalans en de geprojecteerde balansen na twaalf en vierentwintig maanden staan post per post, telkens met het totaal van actief en passief. Het eigen vermogen van de openingsbalans neemt automatisch het aanvangsvermogen over.
  • De resultatenrekeningen na twaalf en vierentwintig maanden en de begroting van inkomsten en uitgaven per jaar tonen of de vennootschap haar kosten kan dragen en hoeveel liquide middelen er op het einde van elk jaar overblijven.
  • Het slot bevat de hypotheses, de risico's en het break-evenpunt, de vermelding van de externe deskundige of het ontbreken ervan, de verklaringen van de oprichters over toereikendheid en aansprakelijkheid, vertrouwelijkheid en opvolging, de bijlagen en de handtekeningen.

Hoe vult u het financieel plan in?

U begint met de naam van de vennootschap, het adres van de zetel en de notaris die de akte zal verlijden. Daarna kiest u het aantal oprichters, van één tot vier, en vult u per oprichter de naam en de woonplaats of zetel in; het document past de enkelvoudige of meervoudige formuleringen en de handtekeningblokken vanzelf aan. Vervolgens beschrijft u de activiteit en de organisatie. Het financiële deel volgt de wet: eerst de inbrengen en het aanvangsvermogen, dan de leningen, het bankkrediet en de zekerheden, telkens met een ja-neevraag zodat u alleen ziet wat voor u geldt. Daarna komen de drie balansen, de twee resultatenrekeningen en de begroting per jaar. Elke post krijgt zijn eigen veld, met het bedrag in euro.

Houd uw cijfers voor het formulier al klaar, bij voorkeur in een rekenblad: de totalen vult u zelf in, dus controleer dat de posten van het actief en die van het passief elk optellen tot hetzelfde balanstotaal en dat het saldo van de begroting aansluit op de liquide middelen in de balans. U sluit af met de hypotheses, de risico's, de vermelding van een eventuele deskundige en de plaats en datum van ondertekening. Antwoorden over de werking van het formulier vindt u in de veelgestelde vragen over het invullen van documenten; voor een concrete vraag kunt u ons team via het contactformulier bereiken.

Veelgemaakte fouten

De fout die notarissen het vaakst zien, is een plan dat alleen een resultatenrekening bevat. De wet vraagt ook een openingsbalans en geprojecteerde balansen na twaalf en vierentwintig maanden, en wie die weglaat, geeft een curator later een makkelijk argument. Bijna even vaak gaat het mis met te optimistische omzetcijfers zonder onderbouwing: een omzet die vanaf de eerste maand op kruissnelheid draait, terwijl de hypotheses niets zeggen over klanten, prijzen of betalingstermijnen. Een plan zonder enige voorzichtigheid speelt achteraf tegen u bij de rechter.

Even vaak ontbreekt de aansluiting tussen de documenten. Het aanvangsvermogen in het plan verschilt van de inbrengen in de statuten, of de liquide middelen in de balans na twaalf maanden komen niet overeen met het saldo van de begroting. Veel starters vergeten ook hun eigen bezoldiging als bestuurder, waardoor de vennootschap op papier winstgevend lijkt. Wie een bankkrediet heeft, vermeldt de aflossingen in de begroting, en vergeet de persoonlijke borgstelling niet die de bank vaak vraagt, want zekerheden horen wettelijk in het plan. Een laatste valkuil: het plan na de oprichting vergeten. Vergelijk de werkelijke cijfers met de projecties en denk aan de alarmbelprocedure van artikel 5:153 WVV zodra het nettoactief negatief dreigt te worden of niet langer vaststaat dat de bv haar schulden de volgende twaalf maanden kan betalen. Voor de opvolging van uw vennootschap na de start vindt u documenten voor het bestuur van uw bv.

Belangrijkste punten om te onthouden

Wettelijke plicht

Zonder plan geen oprichtingsakte

Artikel 5:4 WVV verplicht oprichters van een bv om vóór de oprichting een financieel plan aan de instrumenterende notaris te overhandigen. De notaris bewaart het stuk en verlijdt de akte niet zonder plan. Het document verantwoordt het aanvangsvermogen tegenover de geplande activiteit gedurende minstens twee jaar.

Inhoud

Vul alle wettelijke rubrieken in

Het plan moet meer zijn dan een losse raming. Artikel 5:4 WVV vraagt onder meer de activiteit, alle financieringsbronnen en zekerheden, een openingsbalans, geprojecteerde balansen en resultatenrekeningen na 12 en 24 maanden, een begroting over minstens twee jaar en de hypotheses achter omzet en rentabiliteit. De schema's volgen artikel 3:3 WVV.

Aansprakelijkheid

Slecht plan kan oprichters raken

Gaat de bv failliet binnen drie jaar na het verkrijgen van rechtspersoonlijkheid, dan komt artikel 5:16, 2° WVV in beeld. Was het aanvangsvermogen bij de oprichting kennelijk ontoereikend voor minstens twee jaar normale activiteit, dan kunnen oprichters hoofdelijk aansprakelijk worden gesteld. De rechtbank kan het plan rechtstreeks bij de notaris opvragen.

Veelgestelde vragen

Ja. De wet legt geen vast formulier op, maar wel een minimuminhoud, en ons model bevat de zeven onderdelen van artikel 5:4, § 2, WVV. Het plan wordt ondertekend door elke oprichter en vóór de oprichting aan de notaris overhandigd, die het bewaart. De notaris kijkt na of het plan aanwezig is en de verplichte onderdelen bevat, maar keurt uw cijfers niet goed: de inhoud blijft uw verantwoordelijkheid. Juridisch sterk is het plan pas met realistische, onderbouwde bedragen, want bij een faillissement binnen drie jaar beoordeelt de rechter precies dat stuk. Twijfelt u over de cijfers, laat ze dan nalezen door een gecertificeerd accountant en vermeld zijn naam in het plan.

Nee, de bijstand van een externe deskundige is niet verplicht. U mag het plan zelf opmaken, en veel oprichters van een eenvoudige dienstenvennootschap doen dat ook. Heeft een gecertificeerd accountant, een bedrijfsrevisor of een andere deskundige u geholpen, dan moet zijn naam volgens artikel 5:4, § 2, 7° in het plan staan; het model voorziet daarvoor een aparte rubriek. Bijstand verandert niets aan de aansprakelijkheid: die blijft bij de oprichters. Notarissen raden bijstand aan zodra er personeel, voorraad of een groot bankkrediet in het spel is, omdat de balansprojecties dan snel complex worden.

Er bestaat geen wettelijk minimum meer. Het aanvangsvermogen moet wel, samen met de andere financieringsbronnen, toereikend zijn voor de activiteit die u plant, en dat over minstens twee jaar. Een consultant die vanuit huis werkt, heeft veel minder nodig dan een horecazaak met keuken en personeel. Het financieel plan is net het instrument om dat bedrag te verantwoorden: de begroting toont of de liquide middelen positief blijven en de balans toont of het eigen vermogen standhoudt. Wie twijfelt tussen twee bedragen, kiest beter het hoogste of vult aan met een achtergestelde lening, die de financiële positie van de bv versterkt.

Het plan is vertrouwelijk. Het wordt niet neergelegd met de oprichtingsakte en verschijnt niet in het Belgisch Staatsblad of in de Kruispuntbank van Ondernemingen. De notaris bewaart het in zijn dossier. Alleen wanneer de bv binnen drie jaar failliet gaat, bezorgt de notaris het aan de rechtbank, op verzoek van de rechter-commissaris of van de procureur des Konings. Daarnaast beslist u zelf of u het plan deelt met een bank, een investeerder of uw accountant. Ons model legt die vertrouwelijkheid uitdrukkelijk vast.

Dan kan de curator of een schuldeiser de oprichters aanspreken op grond van artikel 5:16 WVV. De rechter onderzoekt of het aanvangsvermogen bij de oprichting kennelijk ontoereikend was voor de normale uitoefening van de activiteit over twee jaar. Is dat zo, dan zijn de oprichters hoofdelijk aansprakelijk voor de schulden van de vennootschap, in een verhouding die de rechter vastlegt. Een voorzichtig en goed onderbouwd plan is uw beste verdediging, omdat het aantoont dat de mislukking niet aan een kennelijk tekort bij de start te wijten was. Een plan zonder balansen of zonder hypotheses biedt die bescherming nauwelijks.

Als uw cijfers klaar zijn, vult u het formulier in ongeveer een uur in; zonder voorbereiding rekent u beter op enkele dagen om offertes te verzamelen, de omzet in te schatten en de balansen te laten kloppen. Met een accountant duurt het meestal één tot twee weken. Plan dat in, want de notaris wil het plan vóór het verlijden van de akte ontvangen, vaak samen met het attest van de bijzondere rekening. Wie de statuten en het plan tegelijk voorbereidt, berekent de inbrengen maar één keer. Een volledig overzicht van onze modellen staat in de catalogus met juridische documenten.

U downloadt het document in Word en in PDF. De Word-versie is handig als uw accountant de cijfers nog wil verfijnen of een gedetailleerde maandbegroting als bijlage toevoegt; de PDF-versie gebruikt u voor de ondertekening en de overhandiging aan de notaris. Beide versies bevatten exact dezelfde tekst, met de rubrieken in de volgorde van artikel 5:4 WVV, zodat de notaris de verplichte onderdelen meteen terugvindt. Wijzigt de bank haar kredietvoorstel, dan past u de Word-versie aan en werkt u ook de begroting bij.

4.6/5

17 geverifieerde beoordelingen · Belgisch recht 2026

Financieel plan bv België (art. 5:4 WVV)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 20 oktober 2026

Dit vindt u misschien ook interessant

Statuten bv
Oprichtersovereenkomst startup