Biznes

Umowa spółki cywilnej wg art. 860 KC: wzór Word i PDF

Wzór zgodny z art. 860-875 Kodeksu cywilnego: wkłady, udział w zyskach i stratach, reprezentacja, wystąpienie wspólnika, rozwiązanie spółki i PCC.
4.7/519 opinii50 000+ pobrańNatychmiastowe pobieranie
Udostępnij

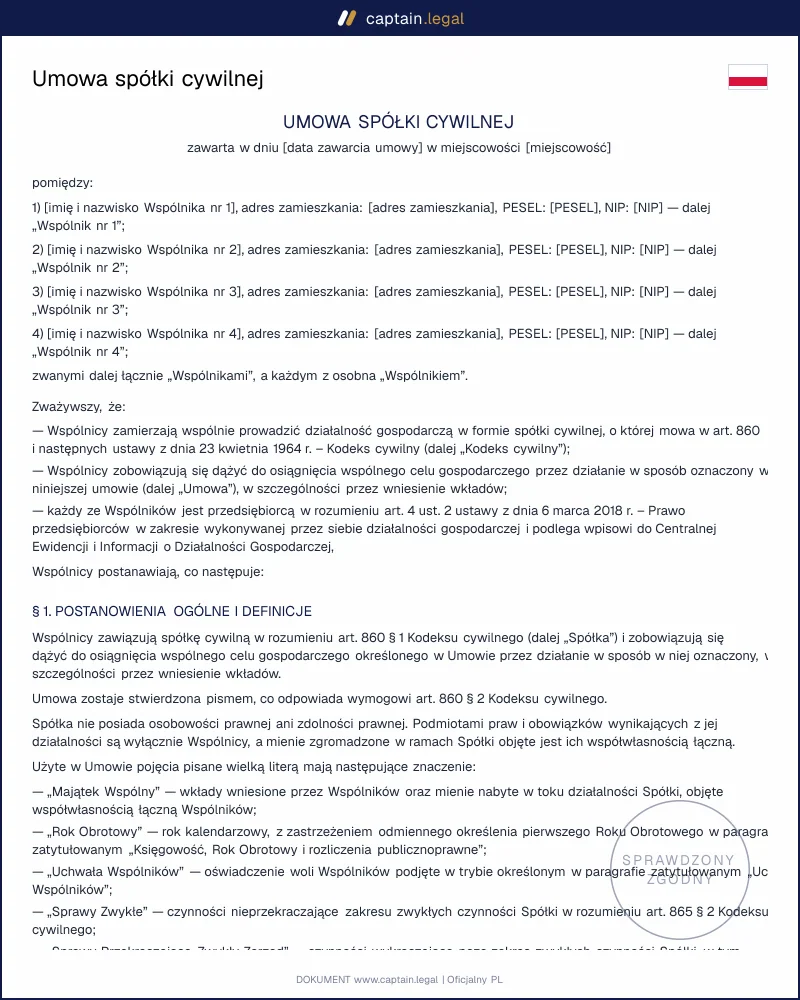
Umowa spółki cywilnej to najprostszy sposób sformalizowania wspólnego biznesu w Polsce: dwie lub więcej osób zobowiązują się dążyć do wspólnego celu gospodarczego, wnosząc wkłady i dzieląc zyski oraz straty. Podstawą jest art. 860 Kodeksu cywilnego, a nie Kodeks spółek handlowych, i ta jedna okoliczność przesądza o całej konstrukcji: spółka cywilna nie ma osobowości prawnej, nie podlega wpisowi do KRS, a przedsiębiorcami pozostają sami wspólnicy. Nasz wzór umowy spółki cywilnej w formatach Word i PDF obejmuje wkłady, udział w zyskach i stratach, prowadzenie spraw spółki, reprezentację, wystąpienie wspólnika oraz rozwiązanie spółki. Dokument przygotowaliśmy dla wspólników działających na podstawie wpisu do CEIDG, którzy chcą uporządkować zasady współpracy, zanim pojawi się pierwszy spór o pieniądze.

Zgodny

Polskie prawo 2026

50 000+ klientów

korzysta z serwisu

Przystępna cena

Od 21,90 zł / dokument

Bezpieczna płatność

Natychmiastowe pobranie

Umowa spółki cywilnej wg art. 860 KC: wzór Word i PDF

Bezpieczna płatność

Wypełnij wzór

Czym jest umowa spółki cywilnej?

Zgodnie z art. 860 § 1 KC przez umowę spółki wspólnicy zobowiązują się dążyć do osiągnięcia wspólnego celu gospodarczego przez działanie w sposób oznaczony, w szczególności przez wniesienie wkładów. Ta definicja tłumaczy, dlaczego spółka cywilna nie jest podmiotem prawa, lecz stosunkiem zobowiązaniowym. Nie ma osobowości prawnej ani zdolności sądowej i nie podlega wpisowi do KRS. Stroną umów z kontrahentami są wspólnicy, a art. 4 ust. 2 ustawy Prawo przedsiębiorców przyznaje status przedsiębiorcy każdemu z nich z osobna, nie spółce. Każdy prowadzi własny wpis w CEIDG i sam rozlicza podatek dochodowy od przypadającej mu części przychodów i kosztów.

Skutki praktyczne najszybciej widać w majątku. Wkłady oraz wszystko, co spółka wypracuje, tworzą współwłasność łączną wspólników (art. 863 KC), czyli majątek bezudziałowy: w czasie trwania spółki wspólnik nie może rozporządzać udziałem w tym majątku ani żądać jego podziału. Za zobowiązania wspólnicy odpowiadają solidarnie (art. 864 KC), całym majątkiem osobistym i bez pierwszeństwa majątku wspólnego. Tym spółka cywilna różni się od spółki jawnej, w której art. 31 KSH przewiduje subsydiarność egzekucji z majątku wspólnika. Od zwykłej umowy o współpracy odróżnia ją wspólnota celu: kontrahenci mają interesy przeciwstawne, wspólnicy jeden i ten sam. Sama spółka otrzymuje przy tym NIP i REGON, bo na gruncie VAT oraz jako płatnik składek jest traktowana odrębnie. To rozdwojenie każe wielu wspólnikom myśleć, że mają do czynienia z osobnym podmiotem. Nie mają.

1

Podstawa prawna

Spółkę cywilną regulują art. 860 do 875 Kodeksu cywilnego, umieszczone w tytule XXXI księgi trzeciej. Jest to regulacja obligacyjna, więc pierwszeństwo ma wola stron: znaczna część przepisów jest dyspozytywna i umowa może je zmodyfikować. Granice wyznaczają nieliczne normy bezwzględnie obowiązujące, przede wszystkim art. 867 § 1 KC, który pozwala zwolnić wspólnika od udziału w stratach, ale zakazuje wyłączenia go od udziału w zyskach. Postanowienie odbierające prawo do zysku jest nieważne, a jego miejsce zajmuje ustawowa zasada równego udziału.

Forma budzi najwięcej nieporozumień. Art. 860 § 2 KC wymaga stwierdzenia umowy pismem, lecz jest to forma dla celów dowodowych, nie pod rygorem nieważności, a art. 74 § 4 KC wyłącza ograniczenia dowodowe w stosunkach między przedsiębiorcami. Ustne porozumienie dwóch przedsiębiorców o wspólnym prowadzeniu interesu jest więc ważną umową spółki i da się je wykazać zeznaniami świadków, co rok w rok generuje procesy o to, na co strony naprawdę się umówiły. Jeżeli wkładem ma być nieruchomość, potrzebny jest akt notarialny (art. 158 KC), a umowa podpisana w zwykłej formie pisemnej nie przeniesie własności gruntu ani lokalu na wspólny majątek.

Obowiązki fiskalne uruchamiają się z chwilą podpisania. Zawarcie umowy podlega podatkowi od czynności cywilnoprawnych według stawki 0,5% od wartości wkładów (art. 7 ust. 1 pkt 9 ustawy o PCC), deklarację PCC-3 składa się w terminie 14 dni od zawarcia umowy, a obowiązek ciąży solidarnie na wspólnikach (art. 5 ust. 2 ustawy o PCC). Za zaległości podatkowe odpowiadają oni na podstawie art. 115 Ordynacji podatkowej, także po wystąpieniu ze spółki. Aktualne brzmienie przepisów znajdziesz w ujednoliconym tekście Kodeksu cywilnego w Internetowym Systemie Aktów Prawnych Sejmu.

Warto znać także ścieżkę wyjścia z tej formy. Art. 26 § 4 KSH pozwala przekształcić spółkę cywilną w spółkę jawną w trybie uproszczonym, a art. 551 § 2 KSH w każdą inną spółkę handlową. Dawny obowiązek przekształcenia po przekroczeniu progu przychodów zniknął z Kodeksu, więc decyzja należy dziś do samych wspólników i wymaga jednomyślności.

2

Kiedy potrzebujesz umowy spółki cywilnej?

Najczęstszy scenariusz to dwie osoby prowadzące już jednoosobowe działalności, które chcą wspólnie fakturować jeden biznes i dzielić się marżą według uzgodnionego klucza. Drugi typowy przypadek to firma rodzinna: warsztat, gabinet stomatologiczny, biuro rachunkowe, gospodarstwo agroturystyczne, gdzie jeden ze wspólników wnosi kapitał i sprzęt, a drugi pracę i klientów. Umowa porządkuje proporcje, o których nikt nie chce rozmawiać przy dobrej koniunkturze, a które decydują o wszystkim przy złej. Trzecia sytuacja to projekt czasowy, na przykład wspólny start w przetargu albo jedna inwestycja budowlana, gdzie spółkę zawiera się na czas oznaczony i rozwiązuje po rozliczeniu kontraktu. Czwarta to sformalizowanie współpracy, która trwa od lat na uścisk dłoni i właśnie zaczęła generować majątek wart podziału. Pozostałe wzory przydatne przy prowadzeniu działalności zebraliśmy w sekcji dokumenty dla firm i spółek w Polsce.

Dwa przypadki graniczne warto wyłapać wcześniej. Pierwszy: wkład polegający wyłącznie na świadczeniu usług, dopuszczalny na podstawie art. 861 § 1 KC, ale nieodzyskiwalny przy wystąpieniu ze spółki, bo art. 871 § 1 KC wyklucza zwrot wartości takiego wkładu. Drugi: wspólnik pozostający w ustroju wspólności majątkowej małżeńskiej, który pokrywa wkład ze środków wspólnych. Sąd Najwyższy przyjął, że powstaje wtedy wierzytelność majątku wspólnego rozliczana przy podziale w drodze analogii do art. 45 KRO, o czym małżonkowie dowiadują się zwykle dopiero w sprawie rozwodowej.

3

Kluczowe postanowienia zawarte w naszym wzorze

  • Oznaczenie wspólników i celu gospodarczego otwiera dokument i jest jedynym elementem, którego art. 860 § 1 KC wymaga wprost. Cel opisujemy konkretnie, przez wskazanie przedmiotu działalności i kodów PKD, bo zbyt ogólne sformułowanie utrudnia potem ocenę, czy dana czynność mieściła się w zakresie spraw spółki.
  • Wkłady i ich wycena wyliczają, co każdy wspólnik wnosi: własność rzeczy, prawo do używania, pieniądze albo świadczenie usług. Wartość każdego wkładu podajemy liczbowo, bo art. 861 § 2 KC domniemywa ich równość, a przy wystąpieniu wspólnika zwraca się wartość oznaczoną w umowie, dopiero w jej braku wartość z chwili wniesienia.
  • Udział w zyskach i stratach można ukształtować inaczej niż po równo i inaczej dla zysku niż dla straty. Wzór zawiera klauzulę wyboru między modelem ustawowym z art. 867 KC a proporcjami umownymi, z zastrzeżeniem zakazu pozbawienia wspólnika udziału w zysku.
  • Prowadzenie spraw i reprezentacja rozgranicza czynności zwykłego zarządu, które każdy wspólnik podejmuje sam, od czynności przekraczających ten zakres i wymagających uchwały. Postanowienie odzwierciedla mechanizm sprzeciwu z art. 865 § 2 KC i sprzęga zakres umocowania z zakresem prowadzenia spraw (art. 866 KC).
  • Wypłata zysku i zaliczki określają moment podziału. Bez odrębnego postanowienia stosuje się art. 868 KC, który przy spółce zawartej na czas dłuższy pozwala żądać podziału zysku dopiero z końcem roku obrachunkowego, co rzadko odpowiada realiom firmy utrzymującej wspólników z bieżącego zysku.
  • Wystąpienie i przystąpienie wspólnika obejmuje wypowiedzenie udziału z zachowaniem trzymiesięcznego terminu na koniec roku obrachunkowego, wypowiedzenie z ważnych powodów bez terminu (art. 869 KC) oraz zasady rozliczenia z art. 871 KC.
  • Rozwiązanie spółki i podział majątku przewiduje przesłanki umowne, spłatę długów, zwrot wkładów i podział nadwyżki w stosunku do udziału w zyskach (art. 875 KC). Wzór zawiera też klauzulę pełnomocnictwa do czynności likwidacyjnych, którą uzupełnisz dokumentem z sekcji pełnomocnictwa i pisma w sprawach codziennych.
4

Szczególne sytuacje wspólników

Małżonkowie jako wspólnicy to w Polsce częsty układ i najbardziej ryzykowny z majątkowego punktu widzenia. Wspólność łączna spółki nakłada się na wspólność majątkową małżeńską, a odpowiedzialność solidarna z art. 864 KC obejmuje oba majątki naraz, więc jeden nietrafiony kontrakt sięga wszystkiego, co rodzina posiada. Umowa powinna wtedy przewidywać precyzyjne zasady wystąpienia i wyceny, a przy rozdzielności majątkowej także wskazanie, z którego majątku pochodzą wkłady.

Nieruchomość i lokal, w którym działa spółka, wymagają odrębnej decyzji. Wniesienie własności nieruchomości wymaga aktu notarialnego, dlatego w praktyce częściej wnosi się ją do używania na podstawie art. 862 KC, do którego stosuje się odpowiednio przepisy o najmie. Jeżeli lokal należy do osoby trzeciej, spółka zawiera z nią odrębną umowę najmu lokalu użytkowego, a stroną są wszyscy wspólnicy łącznie.

Zatrudnianie i praca wspólników rządzi się własnymi regułami. Wspólnik nie zawiera ze spółką umowy o pracę, byłaby to bowiem umowa z samym sobą, a jego praca stanowi wkład albo element prowadzenia spraw spółki. Pracowników zatrudnia natomiast spółka jako płatnik, co wymaga kompletu dokumentów kadrowych z sekcji wzory umów o pracę i pism kadrowych.

Spółka dwuosobowa ma jedną wadę, którą warto zaadresować w umowie: wypowiedzenie udziału przez jednego z dwóch wspólników prowadzi do rozwiązania spółki, bo nie da się utrzymać stosunku prawnego z jedną stroną. Klauzula o przejęciu przedsiębiorstwa przez pozostającego wspólnika za spłatę nie zapobiegnie rozwiązaniu spółki, ale przesądzi zasady rozliczenia i pozwoli uniknąć sporu o wartość firmy.

Branże regulowane dokładają warstwę administracyjną. Koncesje i zezwolenia wydaje się przedsiębiorcy, czyli konkretnemu wspólnikowi, a nie spółce, co przy zmianie składu osobowego potrafi zablokować działalność z dnia na dzień. Przed każdą zmianą składu wspólników sprawdź, na kogo wydano zezwolenia niezbędne do prowadzenia działalności.

5

Jak wypełnić umowę spółki cywilnej

Zaczynasz od wskazania liczby wspólników oraz ich danych, numerów NIP i adresów działalności ujawnionych w CEIDG. Następnie formularz pyta o firmę spółki, jej siedzibę i czas trwania, a wybór między czasem oznaczonym a nieoznaczonym automatycznie dostosowuje postanowienia o wypowiedzeniu udziału i rozwiązaniu spółki. Kolejny krok dotyczy wkładów: przy każdym wspólniku wybierasz rodzaj wkładu i wpisujesz jego wartość, a system oznacza wkłady usługowe informacją o braku zwrotu przy wystąpieniu. Dalej ustalasz proporcje zysku i straty, decydując, czy pozostajesz przy modelu ustawowym, czy wprowadzasz własny klucz podziału. Sekcja zarządu pozwala wskazać, które czynności wymagają zgody wszystkich wspólników i od jakiej wartości sprawa przekracza zwykły zarząd. Na koniec wybierasz zasady wystąpienia, przystąpienia nowego wspólnika oraz wejścia spadkobierców do spółki na podstawie art. 872 KC. Gotowy dokument pobierasz w pliku Word do dalszej edycji i w PDF do podpisu, wraz z krótką instrukcją zgłoszenia zmian w CEIDG oraz złożenia deklaracji PCC-3.

6

Najczęstsze błędy

Najkosztowniejszy błąd polega na zawarciu umowy bez wyceny wkładów. Wspólnicy wpisują, że wnoszą sprzęt, samochód i know-how, nie podając wartości, a po latach jeden z nich występuje ze spółki i okazuje się, że rozliczenie trzeba przeprowadzić według domniemania równości z art. 861 § 2 KC, mimo że realne nakłady były skrajnie różne. Drugi klasyk to milczenie umowy o wypłacie zysku, przez co obowiązuje reguła z art. 868 § 2 KC i wspólnik pobierający pieniądze w ciągu roku formalnie zadłuża się wobec spółki. Trzeci błąd dotyczy prowadzenia spraw: brak progu kwotowego dla czynności przekraczających zwykły zarząd sprawia, że każda większa umowa może być kwestionowana przez pozostałych wspólników.

Czwarty błąd jest procesowy i zaskakuje nawet doświadczonych przedsiębiorców. Wspólnik nie może samodzielnie dochodzić wierzytelności należącej do majątku wspólnego, co Sąd Najwyższy przesądził w uchwale z 9 lutego 2011 r. (III CZP 130/10); powództwo musi wytoczyć komplet wspólników, inaczej sąd oddali je z braku legitymacji czynnej. Piąty polega na mieszaniu ról: wspólnik wykonujący dodatkowe zadania dostaje wynagrodzenie na podstawie doraźnej faktury, zamiast uregulować to w umowie spółki lub w odrębnej umowie zlecenia z ewidencją godzin, co przy kontroli podatkowej bywa kwalifikowane jako ukryta wypłata zysku.

Najważniejsze informacje

STATUS PRAWNY

To wspólnicy, nie spółka, są stroną

Spółka cywilna z art. 860 KC nie ma osobowości prawnej ani wpisu do KRS; to tylko stosunek zobowiązaniowy między wspólnikami. Umowy z kontrahentami zawierają sami wspólnicy i każdy z nich jest przedsiębiorcą w rozumieniu art. 4 ust. 2 Prawa przedsiębiorców, z własnym wpisem w CEIDG. NIP i REGON spółki nie zmieniają tego faktu.

MAJĄTEK I DŁUGI

Wspólny majątek bez udziałów, solidarna odpowiedzialność

Wkłady i to, co wypracujecie, tworzą współwłasność łączną wspólników (art. 863 KC), czyli bez udziałów: w trakcie trwania spółki nie rozporządzisz „swoją częścią” ani nie zażądasz podziału majątku. Za zobowiązania odpowiadacie solidarnie (art. 864 KC) całym majątkiem osobistym, bez zasady „najpierw majątek spółki” znanej ze spółki jawnej.

FORMA I PODATKI

Pismo pomaga, notariusz bywa konieczny, PCC działa od podpisu

Art. 860 § 2 KC przewiduje formę pisemną dla celów dowodowych, więc między przedsiębiorcami umowa może być ważna także ustnie, co często kończy się sporem o ustalenia. Gdy wkładem ma być nieruchomość, potrzebny jest akt notarialny (art. 158 KC) – zwykły podpis nie przeniesie własności. Po zawarciu umowy pojawia się PCC: 0,5% od wartości wkładów, PCC-3 w 14 dni.

Najczęstsze pytania

Art. 860 § 2 KC wymaga stwierdzenia umowy pismem, ale jest to forma dla celów dowodowych, a nie pod rygorem nieważności. Umowa ustna między przedsiębiorcami pozostaje ważna, a art. 74 § 4 KC wyłącza wobec nich ograniczenia dowodowe, więc jej treść można wykazywać zeznaniami świadków. Pisemna forma pozostaje praktyczną koniecznością: bez niej nie zgłosisz spółki do urzędu skarbowego, nie otworzysz rachunku firmowego i nie rozliczysz podatku od czynności cywilnoprawnych. Wyjątkiem jest wniesienie nieruchomości, które wymaga aktu notarialnego pod rygorem nieważności.

Tak. Podpisany przez wszystkich wspólników dokument stanowi umowę w rozumieniu art. 860 KC i wiąże ich w takim samym stopniu jak umowa przygotowana indywidualnie przez kancelarię. Wzór opiera się na aktualnym brzmieniu przepisów o spółce cywilnej i respektuje normy bezwzględnie obowiązujące, w tym zakaz wyłączenia wspólnika od udziału w zyskach. Skuteczność zależy od dwóch rzeczy: rzetelnego wypełnienia pól, zwłaszcza opisu i wyceny wkładów, oraz zachowania formy właściwej dla przedmiotu wkładu. Umowa nie zastępuje natomiast czynności rejestrowych, które każdy wspólnik wykonuje we własnym wpisie w CEIDG.

Dokument otrzymujesz jednocześnie w pliku Word oraz w PDF. Wersja Word służy do dalszej edycji, gdy chcesz dopisać branżowe postanowienia, na przykład zakaz konkurencji między wspólnikami albo szczegółowy podział obowiązków. PDF przeznaczony jest do wydruku i podpisu odręcznego, a także do podpisania podpisem kwalifikowanym, jeżeli wspólnicy działają zdalnie. Oba pliki zawierają identyczną treść i miejsca na podpisy wszystkich wspólników. Pozostałe dokumenty potrzebne przy zakładaniu i prowadzeniu firmy znajdziesz w katalogu wszystkich wzorów dokumentów.

Czternaście dni od dnia zawarcia umowy. W tym terminie wspólnicy składają deklarację PCC-3 w urzędzie skarbowym właściwym ze względu na siedzibę spółki, obliczają podatek według stawki 0,5% od wartości wkładów i wpłacają go. Obowiązek podatkowy ciąży na wspólnikach solidarnie, więc urząd może dochodzić całości od każdego z nich. Ten sam termin obowiązuje przy zmianie umowy polegającej na podwyższeniu wkładów. Termin liczy się od zawarcia umowy, a nie od faktycznego wniesienia wkładu, co bywa źródłem odsetek za zwłokę.

Przy spółce zawartej na czas nieoznaczony wspólnik składa oświadczenie o wypowiedzeniu swojego udziału na trzy miesiące naprzód na koniec roku obrachunkowego (art. 869 § 1 KC). Z ważnych powodów wypowiedzenie jest dopuszczalne w każdym czasie, bez zachowania terminu, także gdy spółkę zawarto na czas oznaczony. Rozliczenie następuje według art. 871 KC: występujący odbiera w naturze rzeczy wniesione do używania, otrzymuje wartość swojego wkładu oraz część wartości wspólnego majątku pozostałego po odliczeniu wkładów, odpowiadającą jego udziałowi w zyskach. Wartość wkładu polegającego na świadczeniu usług nie podlega zwrotowi.

Tak, i jest to główna wada tej formy. Art. 864 KC ustanawia odpowiedzialność solidarną wszystkich wspólników, a wierzyciel może wybrać, od kogo dochodzi całości. W odróżnieniu od spółki jawnej nie obowiązuje tu zasada subsydiarności, więc wierzyciel nie musi najpierw sięgać do majątku wspólnego. Odpowiedzialność obejmuje również zobowiązania powstałe przed przystąpieniem nowego wspólnika, jeżeli przystąpił on do istniejącej spółki. Wystąpienie ze spółki nie zwalnia z długów zaciągniętych w okresie uczestnictwa, dlatego rozliczenie warto połączyć z wykazem zobowiązań i zasadami regresu.

4.7/5

19 zweryfikowanych opinii · 50 000+ pobrań

Umowa spółki cywilnej wg art. 860 KC: wzór Word i PDF
  • Natychmiastowy dostęp
  • Pobieranie PDF i Word
  • Zgodność z prawem w 2026 r.
  • Weryfikacja prawna
Wypełnij wzór
Bezpieczna płatność
Aktualizacja: 30 sierpnia 2026

Może Cię również zainteresować

Umowa wspólników
Umowa pożyczki wspólnika dla sp. z o.o.