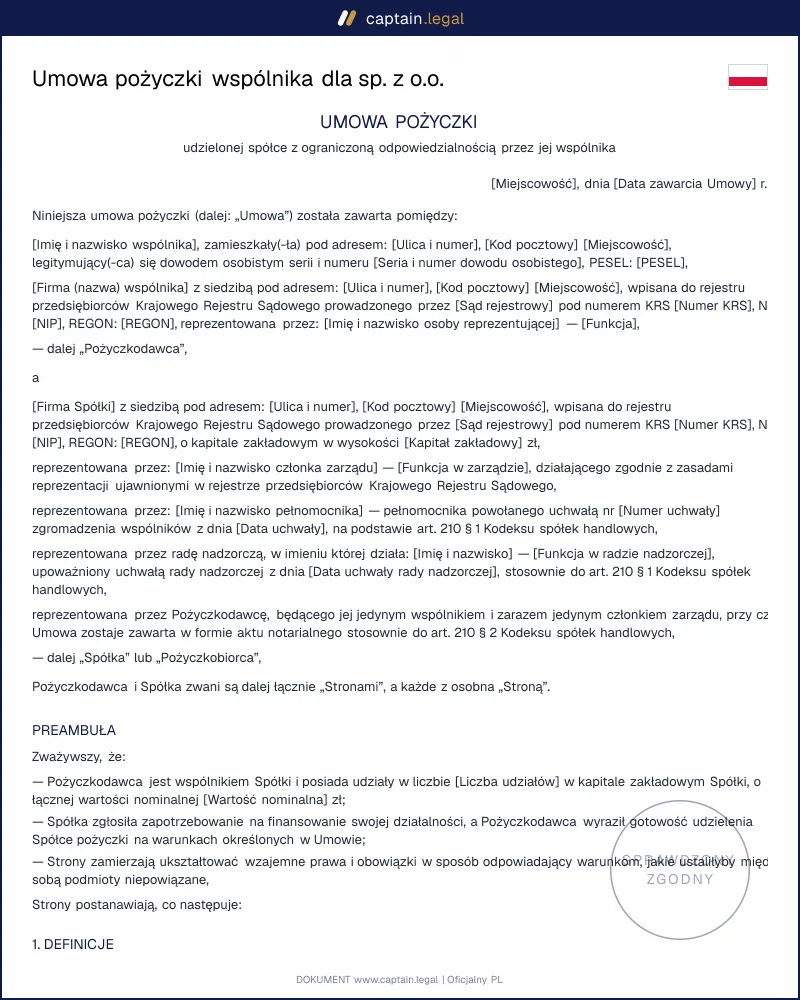
Wspólnik zasiadający w zarządzie to przypadek, który przesądza o ważności całej umowy. W umowie między spółką a członkiem zarządu spółkę reprezentuje rada nadzorcza albo pełnomocnik powołany uchwałą zgromadzenia wspólników (art. 210 § 1 KSH). Przepis ma charakter bezwzględnie obowiązujący, a umowa podpisana z jego pominięciem jest nieważna, czego nie sanuje późniejsze wykonanie. Podpis drugiego członka zarządu działającego według zwykłych zasad reprezentacji nie wystarcza. W spółkach założonych w systemie teleinformatycznym uchwałę o powołaniu pełnomocnika można podjąć na urzędowym wzorcu.
Jedyny wspólnik będący jedynym członkiem zarządu działa w innym reżimie. Wtedy art. 210 § 1 KSH nie znajduje zastosowania, a czynność prawna między takim wspólnikiem a spółką wymaga formy aktu notarialnego, o czym notariusz zawiadamia sąd rejestrowy (art. 210 § 2 KSH). Wyjątek dotyczy czynności dokonywanych przy użyciu wzorca udostępnionego w systemie teleinformatycznym (art. 210 § 3 KSH). Niezależnie od tego oświadczenie woli jedynego wspólnika składane spółce wymaga formy pisemnej pod rygorem nieważności (art. 173 § 1 KSH).
Zgoda zgromadzenia wspólników z art. 15 § 1 KSH budzi spór. Przepis literalnie obejmuje zawarcie przez spółkę umowy pożyczki z członkiem zarządu, radą nadzorczą, prokurentem lub likwidatorem, nie różnicując kierunku finansowania, choć wykładnia celowościowa wskazuje na ochronę majątku spółki przed wypływem środków. Ponieważ sankcją jest nieważność (art. 17 § 1 KSH), praktyka kancelaryjna idzie w stronę ostrożności i uzyskuje zgodę także wtedy, gdy to członek zarządu finansuje spółkę. Zgodę można wyrazić w ciągu dwóch miesięcy od zawarcia umowy ze skutkiem wstecznym (art. 17 § 2 KSH). Przy wspólniku zagranicznym dochodzi podatek u źródła od odsetek i konieczność uzyskania certyfikatu rezydencji, a przy większych kwotach reguły cen transferowych z bezpieczną przystanią z art. 11g ustawy o CIT. Pozostałe dokumenty korporacyjne znajdziesz w sekcji wzorów dla firm i spółek działających w Polsce.