Bedrijf oprichten

Overeenkomst terbeschikkingstelling zetel bij bestuurder of aandeelhouder thuis (België)

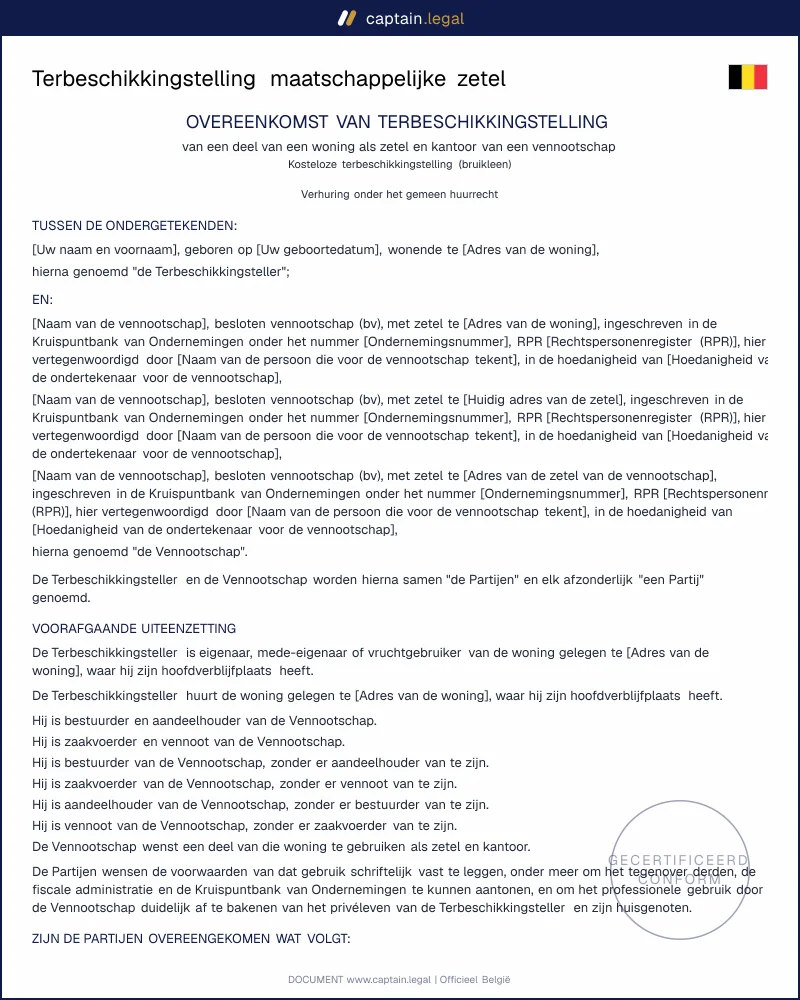
Overeenkomst waarmee een bestuurder of aandeelhouder een deel van zijn woning ter beschikking stelt van zijn vennootschap als zetel en/of kantoor: kosteloos (bruikleen) of tegen huur, met kosten, duur, opzegging, fiscale aandachtspunten en verplaatsing van de zetel.
4.8/5— 19 beoordelingenBelgisch recht 2026Direct downloaden
Delen

Een overeenkomst van terbeschikkingstelling legt vast onder welke voorwaarden een bestuurder of aandeelhouder een deel van zijn eigen woning ter beschikking stelt van zijn vennootschap, als zetel, als kantoor of als beide. Het model is bedoeld voor bestuurders (vroeger zaakvoerders) van een kleine bv, zelfstandigen die net een vennootschap hebben opgericht en holdingbestuurders die vanuit huis werken. Het regelt de keuze tussen kosteloos gebruik en verhuring, de kosten, de duur en wat er met de zetel gebeurt als de afspraak eindigt. Wie zijn vennootschap op het eigen adres laat inschrijven zonder geschreven afspraak, staat bij een fiscale controle, een verkoop van de woning of een echtscheiding zwak.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Overeenkomst terbeschikkingstelling zetel bij bestuurder of aandeelhouder thuis (België)

Veilige betaling

Model invullen

Wat is een overeenkomst van terbeschikkingstelling van de zetel?

Het is een overeenkomst tussen twee verschillende personen: de bestuurder als natuurlijke persoon en de vennootschap als rechtspersoon. In de praktijk tekent vaak dezelfde persoon aan beide kanten, en juist daarom moet het papier duidelijk zijn. De bestuurder stelt een welbepaald deel van zijn woning ter beschikking, bijvoorbeeld een bureau op de eerste verdieping, een archiefkast en de brievenbus. De vennootschap mag dat adres gebruiken als officiële zetel (vroeger maatschappelijke zetel genoemd), de ruimte gebruiken als kantoor, of allebei. Gebeurt dat zonder vergoeding, dan gaat het juridisch om een bruikleen. Betaalt de vennootschap een huurprijs, dan is het een huurovereenkomst naar gemeen huurrecht, met een registratieplicht en een andere fiscale behandeling.

Een woninghuur is het niet: een vennootschap heeft geen hoofdverblijfplaats, dus het Vlaams Woninghuurdecreet speelt niet. Het is evenmin een handelshuur: de Handelshuurwet geldt voor ruimtes waar een handelaar of ambachtsman rechtstreeks klanten ontvangt, en wie dat zoekt, heeft een handelshuurovereenkomst voor een winkel of handelspand nodig. Het model sluit een gebruik met publiek uitdrukkelijk uit. Het document hoort zo bij de andere stukken die u rond de oprichting verzamelt in de rubriek documenten om een vennootschap op te richten.

Juridisch kader

Voor de zetel zelf is artikel 2:4 van het Wetboek van vennootschappen en verenigingen het uitgangspunt. De statuten moeten enkel het Gewest van de zetel vermelden; het adres mag erin staan, maar dat hoeft niet. Het bestuursorgaan mag de zetel binnen België verplaatsen zolang de taal van de statuten niet moet veranderen. Staat het adres wel in de statuten of verhuist de zetel naar een ander Gewest, dan beslist het bestuursorgaan ook over de statutenwijziging, tenzij de statuten die bevoegdheid uitsluiten of beperken. U leest de tekst na in artikel 2:4 van het Wetboek van vennootschappen en verenigingen op Justel. Wie zijn statuten van een bv nog moet opstellen, doet er goed aan het adres er niet in op te nemen: een latere verhuis binnen hetzelfde Gewest vraagt dan geen statutenwijziging en dus geen notaris.

De verhouding met de woning hangt af van de gekozen formule. Een kosteloze terbeschikkingstelling valt onder de artikelen 1875 tot 1891 van het oud Burgerlijk Wetboek voor overeenkomsten gesloten tot en met 31 augustus 2027, en onder de artikelen 7.3.40 tot 7.3.46 van het Burgerlijk Wetboek voor overeenkomsten gesloten vanaf 1 september 2027. Een verhuring valt onder het gemeen huurrecht (artikelen 1708 en volgende oud BW, later artikel 7.3.1 en volgende BW). Het model vermeldt telkens beide grondslagen.

Fiscaal is artikel 32 van het Wetboek van de inkomstenbelastingen 1992 de valkuil. Verhuurt een bestuurder een gebouw aan zijn vennootschap, dan wordt het deel van de huur en van de huurvoordelen dat meer bedraagt dan vijf derde van het gerevaloriseerde kadastraal inkomen belast als bezoldiging van bedrijfsleider, ook als de huurprijs marktconform is. Tot slot geldt de procedure voor belangenconflicten: artikelen 5:76 tot 5:78 WVV voor een bv, 7:96 en 7:102-7:103 voor een nv, 6:64 tot 6:66 voor een cv.

Wanneer hebt u deze overeenkomst nodig?

Het klassieke geval is de oprichting zelf. De notaris neemt het adres van de woning op in de oprichtingsakte, het uittreksel verschijnt in de Bijlagen bij het Belgisch Staatsblad, en vanaf dat ogenblik staat uw privéadres op elke factuur. Een korte overeenkomst bewijst dat de vennootschap daar met uw instemming gevestigd is en tegen welke voorwaarden. Een tweede situatie is de verhuis van een bestaande zetel, bijvoorbeeld omdat het contract met een domiciliëringskantoor afloopt of omdat u het adres van uw boekhouder niet langer wilt gebruiken.

Veel bestuurders denken pas aan een overeenkomst van terbeschikkingstelling wanneer hun boekhouder voorstelt om een thuiskantoor te verhuren aan de vennootschap. Dat kan, maar de huur moet onderbouwd zijn met een geschreven contract, een beschrijving van de ruimte en een redelijke prijs, anders verwerpt de controleur de kost of herkwalificeert hij de huur. Wie zich via een managementovereenkomst tussen bestuurder en vennootschap laat vergoeden, heeft er ook belang bij dat de afspraken over het kantoor apart en volledig op papier staan.

Er zijn ook randgevallen. Een huurder die zijn vennootschap op zijn huuradres inschrijft, heeft het schriftelijke akkoord van zijn verhuurder nodig, want een woninghuurcontract verbiedt dat doorgaans. Een mede-eigenaar of echtgenoot die niet tekent, kan het gebruik later betwisten. En een aandeelhouder die geen bestuurder is, valt buiten de herkwalificatieregel, wat de huurformule fiscaal anders maakt.

Belangrijkste clausules in ons model

Het eerste blok van de overeenkomst van terbeschikkingstelling identificeert de partijen en de ruimtes: comparitie van de bestuurder en van de vennootschap met ondernemingsnummer en RPR, een beschrijving met de oppervlakte van de ruimtes tegenover de totale bewoonbare oppervlakte, en de keuze tussen zetel, kantoor of beide. Daarna volgen de afspraken die bij een conflict of een controle het verschil maken.

  • Wie kosteloos kiest, krijgt een clausule die bevestigt dat de vennootschap geen lasten van de eigenaar overneemt (onroerende voorheffing, verzekeringspremies, grote herstellingen). Een eventueel kostenforfait wordt jaarlijks getoetst aan de werkelijke kosten, zodat de bruikleen kosteloos blijft.
  • Bij verhuring komen er een huurprijs, een betaaldag, een facultatieve indexering volgens de gezondheidsindex en een afzonderlijk bedrag voor meubelen als de ruimte gemeubeld is.
  • Voor verwarming, elektriciteit, water en internet kiest u tussen geen afzonderlijke vergoeding (bij verhuring zitten ze in de huurprijs), een vast forfait of een verdeelsleutel op basis van de facturen.
  • Op het einde moet de vennootschap haar zetel verplaatsen, de KBO laten aanpassen en uw adres van haar facturen en website halen; doet ze dat niet, dan draagt ze de schade.

Het laatste blok bevat de verklaring over belangenconflicten naargelang de rechtsvorm, een artikel over privacy, en de regels voor vervreemding, overlijden, faillissement en geschillen.

Hoe vult u deze overeenkomst in?

Het formulier begint met de vraag waarvoor de vennootschap uw woning mag gebruiken: als zetel en kantoor, enkel als zetel of enkel als kantoor. Die keuze stuurt de hele tekst, want bij een gebruik als kantoor blijft de zetel elders en verdwijnen de clausules over de verplaatsing ervan. Vervolgens vult u uw eigen gegevens in en geeft u aan of u bestuurder, bestuurder en aandeelhouder, of enkel aandeelhouder bent; daarvan hangen het fiscale artikel en de regels over belangenconflicten af.

Bent u huurder, dan vraagt het formulier de naam van uw verhuurder en voegt het een verwijzing naar diens schriftelijke akkoord toe. Daarna volgen de gegevens van de vennootschap, het huidige adres van de zetel als die nog moet verhuizen, en de beschrijving van de ruimtes. Pas dan kiest u tussen kosteloos en verhuring; alleen bij verhuring verschijnen de vragen over huurprijs, meubelen, betaaldag, rekeningnummer en indexering. De laatste stappen gaan over de kosten, de aanvangsdatum, de duur en de opzegtermijn. Wie daarna andere stukken voor de werking van de vennootschap zoekt, vindt ze bij de modellen voor bedrijfsbeheer.

Veelgemaakte fouten

De fout die we het vaakst zien, is een huurprijs op het gevoel. De bestuurder rekent een bedrag dat goed uitkomt voor de vennootschapsbelasting, zonder te kijken naar het kadastraal inkomen van het verhuurde deel. Het resultaat is een herkwalificatie van een groot deel van de huur in bezoldiging, met bedrijfsvoorheffing en een fiche die niemand had voorzien. Laat de grens van vijf derde vooraf door uw boekhouder berekenen, op het kadastraal inkomen dat met de ruimtes overeenstemt. Een tweede klassieker is een forfait voor energie dat duidelijk hoger ligt dan de werkelijke kosten, of dat ook de verwarming van de hele woning dekt. Het verschil kan dan als een belastbaar voordeel worden beschouwd.

Andere fouten zijn juridisch van aard. Een bestuurder die alleen tekent, vergeet vaak de procedure van artikel 5:76 WVV: is hij enige bestuurder maar niet enige aandeelhouder, dan moet de algemene vergadering de beslissing goedkeuren. Huurders zetten hun zetel op een adres waar hun eigen huurcontract dat verbiedt, wat tot een ontbinding van dat contract kan leiden. En bijna niemand denkt aan het einde: een vennootschap die haar zetel niet tijdig verplaatst, blijft op uw adres ingeschreven, ook na een verkoop van de woning.

Belangrijkste punten om te onthouden

ART. 32 WIB 92

Huur boven 5/3 van het KI wordt bezoldiging

Verhuurt een bestuurder een deel van zijn woning aan zijn vennootschap, dan wordt het deel van de huur en van de huurvoordelen boven vijf derde van het gerevaloriseerde kadastraal inkomen van dat deel belast als bezoldiging van bedrijfsleider, ook bij een marktconforme prijs. Een kosteloze terbeschikkingstelling ontsnapt daaraan, mits de vennootschap enkel haar werkelijke gebruikskosten vergoedt en geen lasten van de eigenaar overneemt.

ART. 2:4 WVV

Het bestuursorgaan verplaatst de zetel

De statuten moeten enkel het Gewest van de zetel vermelden. Het bestuursorgaan mag de zetel verplaatsen zolang de taal van de statuten niet verandert. Staat het adres in de statuten of verhuist de zetel naar een ander Gewest, dan beslist het ook over de statutenwijziging, tenzij de statuten die bevoegdheid uitsluiten of beperken. De beslissing wordt bekendgemaakt in de Bijlagen bij het Belgisch Staatsblad.

HUURDER

Zonder akkoord van de verhuurder geen zetel

Een woninghuurcontract verbiedt meestal elk beroepsgebruik en de vestiging van een zetel. Wie huurt, heeft dus vooraf het schriftelijke akkoord van zijn verhuurder nodig, en betaalt de vennootschap huur, dan gaat het bovendien om een gedeeltelijke onderverhuring. De overeenkomst eindigt hoe dan ook samen met de eigen huurovereenkomst van de woning, zodat de vennootschap tijdig een ander adres moet zoeken.

Veelgestelde vragen

Ja, een onderhandse overeenkomst volstaat, zowel voor de kosteloze formule als voor de verhuring. De overeenkomst bindt de partijen zodra de bestuurder en een bevoegde vertegenwoordiger van de vennootschap ze ondertekenen. Een notaris is enkel nodig als de statuten moeten worden gewijzigd, bijvoorbeeld omdat het adres van de zetel erin staat. Bent u enige bestuurder, dan legt u de overeenkomst eerst ter goedkeuring voor aan de algemene vergadering; alleen als u ook enige aandeelhouder bent, beslist u zelf en vermeldt u de overeenkomst in uw bijzonder verslag (artikel 5:76 WVV voor een bv). Bewaar een exemplaar bij de boekhouding, want de fiscus vraagt het bij een controle als eerste op.

Beide formules zijn toegelaten. De kosteloze terbeschikkingstelling is eenvoudig: geen huur, geen registratieplicht en geen herkwalificatie, zolang de vennootschap enkel de werkelijke kosten van het gebruik vergoedt. De verhuring levert u een inkomen op en de vennootschap een aftrekbare kost, maar vraagt meer discipline: een geregistreerd contract, een marktconforme prijs en aandacht voor de grens van vijf derde van het kadastraal inkomen als u bestuurder bent. Welke formule voordeliger is, hangt af van uw tariefschijf, het kadastraal inkomen en de winst van de vennootschap. Daarover beslist u best samen met uw boekhouder, vóór u tekent.

De fiscus vermenigvuldigt het niet-geïndexeerde kadastraal inkomen van het verhuurde deel met een jaarlijks vastgestelde revalorisatiecoëfficiënt en neemt daarvan vijf derde. Wat de bestuurder aan huur en huurvoordelen boven dat bedrag ontvangt, wordt belast als bezoldiging van bedrijfsleider, met bedrijfsvoorheffing en een fiche. Verhuurt u een bureau van 14 m² in een woning van 160 m², dan telt alleen het overeenstemmende deel van het kadastraal inkomen. De regel geldt voor bestuurders, zaakvoerders en vereffenaars, niet voor een aandeelhouder zonder mandaat. Voor een huurder die onderverhuurt, gelden andere regels. Laat de berekening jaarlijks nakijken.

Ja, in de praktijk altijd. De meeste woninghuurcontracten verbieden uitdrukkelijk elk beroepsgebruik en de vestiging van een zetel of exploitatiezetel. Betaalt de vennootschap u bovendien huur, dan gaat het om een gedeeltelijke onderverhuring. In Vlaanderen is die enkel toegestaan met de toestemming van de verhuurder en als de rest van de woning uw hoofdverblijfplaats blijft; in Brussel en Wallonië gelden eigen regels. Vraag het akkoord schriftelijk, laat het de gevraagde formule vermelden (zetel, kantoor of beide) en voeg een kopie bij de overeenkomst. Het model bepaalt ook dat de terbeschikkingstelling eindigt wanneer uw eigen huurcontract eindigt, zodat de vennootschap tijdig verhuist.

Uiterlijk op de dag waarop de overeenkomst eindigt. Daarom vraagt het formulier een opzegtermijn in maanden, die voor beide partijen geldt: drie maanden is in de meeste gevallen een werkbare keuze. In die periode beslist het bestuursorgaan over het nieuwe adres, laat het die beslissing neerleggen en bekendmaken in de Bijlagen bij het Belgisch Staatsblad en past het de gegevens in de Kruispuntbank van Ondernemingen aan. Daarna mag de vennootschap uw adres niet meer op facturen of op haar website vermelden. Bij een kosteloze terbeschikkingstelling kunt u bij een dringende en onvoorziene behoefte vroeger beëindigen, met minstens een maand om te ontruimen.

Dat hangt af van de formule. Een verhuring van een deel van uw woning aan de vennootschap is een huurovereenkomst van een onroerend goed en moet binnen de wettelijke termijn worden geregistreerd; het model legt die taak en de kosten bij de vennootschap. De registratie geeft het contract bovendien vaste datum, wat telt als u de woning later verkoopt. Een kosteloze terbeschikkingstelling is een bruikleen en valt in beginsel niet onder de registratieplicht voor huurovereenkomsten. U kunt ze wel vrijwillig laten registreren om ze tegenover derden een vaste datum te geven, bijvoorbeeld bij een discussie met een schuldeiser of de fiscus.

Na het invullen downloadt u de overeenkomst van terbeschikkingstelling in Word en in PDF. De Word-versie is handig als u met uw boekhouder nog een bedrag of een termijn wilt aanpassen; de PDF dient om te ondertekenen en bij de boekhouding te bewaren. Voeg bij het ondertekende exemplaar de plaatsbeschrijving van de ruimtes, en indien van toepassing het akkoord van uw verhuurder en de lijst van de meubelen. Alle andere modellen die we voor België aanbieden, staan in het overzicht van alle juridische documenten.

4.8/5

19 geverifieerde beoordelingen · Belgisch recht 2026

Overeenkomst terbeschikkingstelling zetel bij bestuurder of aandeelhouder thuis (België)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 2 november 2026

Dit vindt u misschien ook interessant

Aandeelhoudersovereenkomst bv
Statuten nv