Bedrijf oprichten

Notulen gewone algemene vergadering bv België (jaarrekening en kwijting)

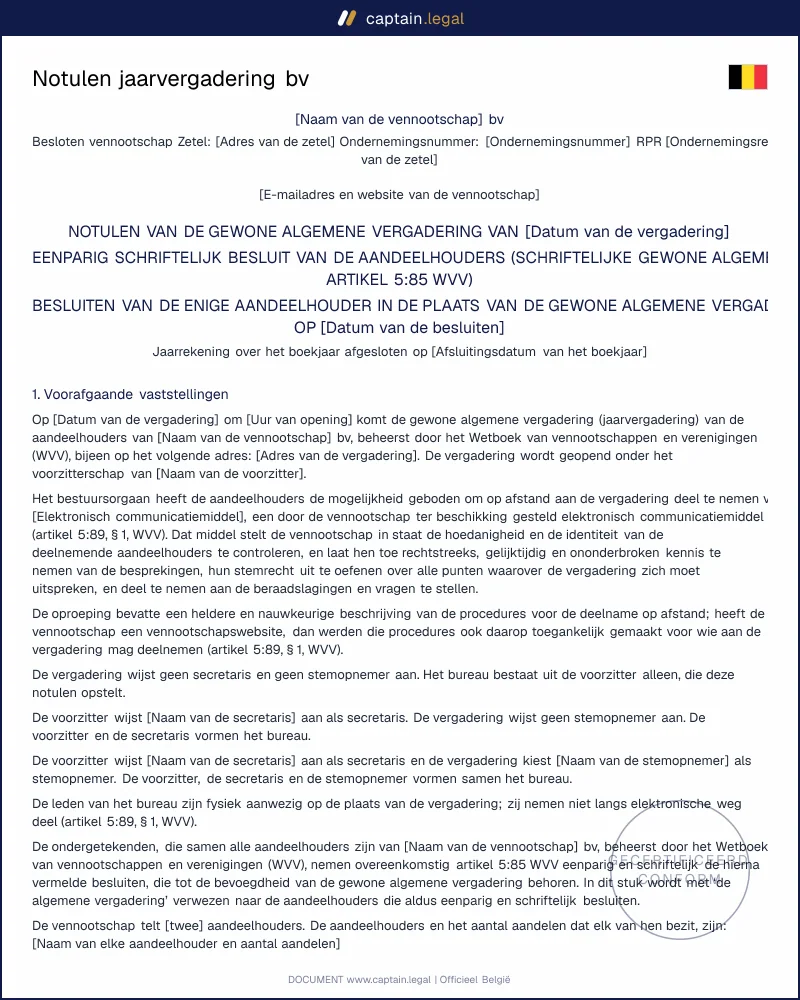
Notulen van de jaarvergadering van een Belgische bv conform het WVV, ook als schriftelijk besluit of besluit van de enige aandeelhouder: jaarrekening en resultaatbestemming, dividend met liquiditeitstest, aparte kwijting, bestuurders, commissaris en neerlegging bij de NBB.
4.7/5— 18 beoordelingenBelgisch recht 2026Direct downloaden
Delen

De notulen algemene vergadering bv zijn het verslag waarin de aandeelhouders van een Belgische besloten vennootschap elk jaar de jaarrekening goedkeuren, het resultaat bestemmen en kwijting verlenen aan de bestuurders. Dat stuk bewijst dat de jaarrekening werd goedgekeurd, en pas na die goedkeuring volgen de neerlegging bij de Nationale Bank en een eventuele dividenduitkering. Dit model is geschreven voor bestuurders (vaak nog zaakvoerders genoemd) en boekhouders van een kleine of grotere bv in Vlaanderen of Brussel. Het werkt voor een gewone jaarvergadering met fysieke aanwezigheid, voor een hybride vergadering, voor een schriftelijk besluit van alle aandeelhouders en voor de bv met een enige aandeelhouder, die alleen beslist.

Conform

Belgisch recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Notulen gewone algemene vergadering bv België (jaarrekening en kwijting)

Veilige betaling

Model invullen

Wat zijn de notulen van de algemene vergadering van een bv?

De notulen van de algemene vergadering van een bv zijn het proces-verbaal van de jaarlijkse vergadering van de aandeelhouders, de jaarvergadering. Ze leggen vast wie aanwezig of vertegenwoordigd was, hoe de vergadering werd opgeroepen, welke stukken voorlagen en welke besluiten werden genomen: de goedkeuring, ook vaststelling van de jaarrekening genoemd, de bestemming van het resultaat, de kwijting aan de bestuurders en, in voorkomend geval, aan de commissaris. Vaak komen er punten bij, zoals de herbenoeming van een bestuurder of de vaststelling van zijn bezoldiging. Goede notulen geven per punt het exacte besluit en de uitslag weer: wie later een dividend of een kwijting inroept, kijkt net daarnaar.

In de praktijk zien we drie vormen. De klassieke vergadering met een bureau (voorzitter, eventueel secretaris en stemopnemer) levert notulen op. Beslissen alle aandeelhouders samen op papier, dan spreekt men van een schriftelijk besluit. Heeft de bv maar één aandeelhouder, dan neemt die zelf de besluiten in de plaats van de vergadering. De inhoud blijft dezelfde, alleen de vorm verschilt. Wie de vennootschap nog moet opstarten, vindt de statuten en de andere oprichtingsstukken bij onze documenten om een bedrijf op te richten in België. Voor een vereniging zonder winstoogmerk gelden andere regels uit boek 9 van het wetboek; daarvoor is er een aparte rubriek met modellen voor vzw's en verenigingen.

Wettelijk kader

De jaarvergadering van een bv wordt geregeld door het Wetboek van vennootschappen en verenigingen (WVV), waarvan u de geconsolideerde tekst van het WVV op Justel kunt raadplegen. Volgens artikel 3:1 WVV moet het bestuursorgaan de jaarrekening binnen zes maanden na de afsluiting van het boekjaar ter goedkeuring voorleggen aan de algemene vergadering. De oproeping vermeldt de agenda en wordt ten minste vijftien dagen vooraf meegedeeld aan de aandeelhouders, de bestuurders en de commissaris (artikel 5:83 WVV), samen met de jaarrekening en de verslagen (artikelen 5:84 en 5:97 WVV).

Na de goedkeuring van de jaarrekening beslist de vergadering bij afzonderlijke stemming over de kwijting aan de bestuurders en aan de commissaris (artikel 5:98 WVV). Voor een uitkering gelden twee testen: de nettoactieftest (artikel 5:142 WVV), die de vergadering toepast, en de liquiditeitstest (artikel 5:143 WVV), die het bestuursorgaan uitvoert en verantwoordt in een verslag dat niet wordt neergelegd. Een kleine vennootschap in de zin van artikel 1:24 WVV hoeft geen jaarverslag op te stellen (artikel 3:4 WVV) en hoeft, tenzij ze deel uitmaakt van een groep die een geconsolideerde jaarrekening moet publiceren, geen commissaris te benoemen (artikel 3:72 WVV). De aandeelhouders kunnen ook eenparig en schriftelijk beslissen, behalve over een statutenwijziging (artikel 5:85 WVV), en de enige aandeelhouder oefent alleen de bevoegdheden van de vergadering uit (artikel 5:82 WVV), waarbij zijn besluiten in een register op de zetel komen (artikel 5:94 WVV). Daarna volgt de neerlegging bij de Nationale Bank, binnen dertig dagen na de goedkeuring en uiterlijk zeven maanden na de afsluiting (artikel 3:10 WVV).

Wanneer hebt u dit document nodig?

Het vaste moment is de jaarvergadering zelf. Ze valt meestal in mei of juni, op de dag die uw statuten bepalen. Zolang de jaarrekening niet is goedgekeurd, kan de boekhouder ze niet als goedgekeurd neerleggen, en een bank die een krediet verlengt, vraagt vaak net de ondertekende notulen.

Er zijn situaties die meer vragen dan een routineverslag. Wil de vennootschap een dividend uitkeren, dan neemt u best de nettoactieftest op in de notulen en vermeldt u wanneer het bestuursorgaan de liquiditeitstest heeft uitgevoerd: zo toont u later aan dat de uitkering aan de artikelen 5:142 en 5:143 WVV voldeed. Loopt het mandaat van een bestuurder af, dan beslist de vergadering over een herbenoeming of een opvolger, met publicatie in de Bijlagen bij het Belgisch Staatsblad. Een vennootschap die niet langer klein is, heeft een commissaris nodig, die op deze vergadering wordt benoemd of herbenoemd voor drie jaar.

Een minder alledaags geval dat we toch geregeld tegenkomen: het bestuursorgaan stelt vast dat het nettoactief negatief dreigt te worden. Dan moet het de algemene vergadering laten beslissen binnen twee maanden na die vaststelling, of na de datum waarop de toestand had moeten worden vastgesteld, over de ontbinding of over maatregelen om de continuïteit te vrijwaren (artikel 5:153 WVV). Hetzelfde geldt wanneer niet langer vaststaat dat de vennootschap haar schulden de volgende twaalf maanden kan betalen. Neemt de vennootschap personeel aan of werkt ze met eigen algemene voorwaarden, dan vindt u die modellen bij de arbeidsovereenkomsten en andere documenten voor het beheer van uw onderneming.

Belangrijkste clausules in ons model

Ons voorbeeld notulen algemene vergadering bv volgt de volgorde van een gewone jaarvergadering, van de hoofding tot de ondertekening.

  • De hoofding vermeldt de naam gevolgd door "bv", de zetel, het ondernemingsnummer en de vermelding RPR met de ondernemingsrechtbank, zoals artikel 2:20 WVV oplegt.
  • De voorafgaande vaststellingen passen zich aan de gekozen vorm aan: opening en bureau bij een vergadering, de eenparigheid van alle aandeelhouders bij een schriftelijk besluit, of de identiteit van de enige aandeelhouder.
  • Het overzicht van aanwezigheden en oproeping omvat het aantal uitgegeven en vertegenwoordigde aandelen, de volmachten, de aanwezigheidslijst, de datum en wijze van oproeping, of de verklaring dat alle aandeelhouders aanwezig of vertegenwoordigd zijn en afzien van de oproepingsformaliteiten. Bij een hybride vergadering vermeldt het model het elektronische communicatiemiddel en eventuele technische incidenten (artikel 5:89 WVV).
  • Het voorstel over jaarrekening en resultaatbestemming verdeelt het saldo over reserves, dividend en over te dragen winst, of draagt een verlies over, met de testen van de artikelen 5:142 en 5:143 WVV wanneer er een uitkering is. Bij een verlies of een alarmbelprocedure stelt het model geen uitkering voor.
  • Over de kwijting wordt apart gestemd voor de bestuurders en voor de commissaris. Wordt de jaarrekening verworpen, dan vervalt dat punt en vermelden de notulen dat het bestuursorgaan de jaarrekening, in voorkomend geval aangepast, opnieuw voorlegt.
  • Voor bestuurders en commissaris voorziet het model benoeming, herbenoeming, duur van het mandaat, bezoldiging (artikel 5:72 WVV) en honoraria, gevolgd door de neerlegging ter griffie en de publicatie van het uittreksel.

Hoe vult u dit document in?

U begint met de gegevens van de vennootschap en kiest daarna de vorm: een fysieke of hybride vergadering, een schriftelijk besluit van alle aandeelhouders of de besluiten van een enige aandeelhouder. Bij een vergadering vult u het bureau, de aanwezige aandelen en de oproeping in, en kiest u of alle besluiten eenparig werden genomen of dat u per punt de stemmen voor, tegen en de onthoudingen wilt vermelden.

Daarna volgt de inhoud. U duidt aan of de vennootschap klein is en of ze een commissaris heeft, vult de afsluitingsdatum en het te bestemmen saldo in en verdeelt de winst over reserves, dividend en overdracht. Kiest u voor een dividend, dan vraagt het formulier wanneer het bestuursorgaan de liquiditeitstest uitvoert. Het voorbeeld van het document verandert bij elke keuze mee, met een doorlopende nummering, en aan het einde downloadt u het in Word en PDF. Wie elk jaar meerdere vennootschappen opvolgt, maakt al die notulen met het onbeperkte abonnement voor juridische documenten.

Veelgemaakte fouten

De fout die het vaakst terugkomt, is een kwijting die in hetzelfde besluit zit als de goedkeuring van de jaarrekening. Artikel 5:98 WVV vraagt een afzonderlijke stemming, en een gecombineerde formule maakt de kwijting betwistbaar wanneer de vennootschap of een minderheid van aandeelhouders later de bestuurders wil aanspreken. Een tweede klassieker is een dividend dat wordt uitbetaald zonder dat het bestuursorgaan de liquiditeitstest heeft uitgevoerd. Het uitkeringsbesluit heeft dan geen uitwerking (artikel 5:143 WVV), en de vennootschap kan het dividend terugvorderen van de aandeelhouders, ongeacht hun goede trouw (artikel 5:144 WVV). Wisten de bestuurders of moesten ze weten dat de vennootschap daarna haar schulden kennelijk niet meer zou kunnen betalen, dan zijn ze daarvoor ook hoofdelijk aansprakelijk.

Bij de schriftelijke procedure loopt het mis wanneer één aandeelhouder niet tekent. Het besluit vereist de handtekening van alle aandeelhouders; ontbreekt er één, dan is er geen besluit en moet u alsnog een vergadering oproepen. Bij de enige aandeelhouder vergeten veel bestuurders het register op de zetel bij te houden. Tot slot wordt de termijn van zeven maanden voor de neerlegging bij de Nationale Bank vaak onderschat: bij een laattijdige neerlegging vermoedt de wet dat de schade van derden uit dat verzuim voortvloeit (artikel 3:10 WVV).

Belangrijkste punten om te onthouden

TERMIJNEN

Zes maanden bepaalt de agenda

Het bestuursorgaan legt de jaarrekening volgens artikel 3:1 WVV binnen zes maanden na afsluiting van het boekjaar voor aan de algemene vergadering. De oproeping gaat minstens vijftien dagen vooraf naar aandeelhouders, bestuurders en commissaris, met agenda, jaarrekening en verslagen. Dat tijdspad stuurt de geldigheid van de jaarvergadering.

VORM

Niet elke vergadering ziet er hetzelfde uit

Dezelfde besluiten kunnen in verschillende vormen worden genomen: een fysieke of hybride jaarvergadering, een eenparig schriftelijk besluit van alle aandeelhouders of een besluit van de enige aandeelhouder. Artikel 5:85 WVV laat schriftelijke besluitvorming toe, behalve voor een statutenwijziging. Bij een enige aandeelhouder komen de besluiten in het register terecht.

BESLUITEN

Kwijting en dividend vragen aparte aandacht

De notulen leggen per agendapunt vast wat is beslist: goedkeuring van de jaarrekening, resultaatbestemming, kwijting en eventueel benoeming of bezoldiging. Kwijting voor bestuurders en commissaris gebeurt via afzonderlijke stemming volgens artikel 5:98 WVV. Een dividend komt pas na goedkeuring, met nettoactieftest door de vergadering en liquiditeitstest door het bestuursorgaan.

Veelgestelde vragen

Ja. Het WVV vraagt geen notaris voor de goedkeuring van de jaarrekening, de kwijting, de resultaatbestemming of de benoeming van bestuurders. De besluiten zijn geldig wanneer de vergadering regelmatig werd opgeroepen, of alle aandeelhouders aanwezig of vertegenwoordigd waren en van de oproeping afzagen, en de vereiste meerderheid werd gehaald. De notulen worden ondertekend door de leden van het bureau en door de aandeelhouders die erom verzoeken (artikel 5:93 WVV). Een notaris komt pas in beeld bij een statutenwijziging, die in een bv bij authentieke akte moet gebeuren (artikel 2:5, § 4, WVV), of bij een ontbinding (artikel 2:71 WVV). Beide vallen buiten dit model. Meer over onze werkwijze leest u in de veelgestelde vragen over Captain.Legal.

Ja. Telt de bv maar één aandeelhouder, dan oefent die alle bevoegdheden van de algemene vergadering uit en kan hij ze niet overdragen (artikel 5:82 WVV). Hij keurt dus zelf de jaarrekening goed, bestemt het resultaat en verleent kwijting, ook aan zichzelf wanneer hij tegelijk de enige bestuurder is. Een oproeping of een bureau is niet nodig. Wel moeten zijn besluiten worden opgenomen in een register dat op de zetel wordt bijgehouden (artikel 5:94 WVV), en blijven de termijnen voor de goedkeuring en de neerlegging dezelfde. Is de aandeelhouder een holding, dan vermeldt het model wie haar vertegenwoordigt.

Het bestuursorgaan moet de jaarrekening binnen zes maanden na de afsluiting van het boekjaar aan de algemene vergadering voorleggen (artikel 3:1 WVV). Na de goedkeuring heeft het bestuursorgaan dertig dagen om ze neer te leggen bij de Nationale Bank van België, en die neerlegging moet in elk geval binnen zeven maanden na de afsluiting gebeuren (artikel 3:10 WVV). Het bestuursorgaan mag tijdens de vergadering de beslissing over de jaarrekening met drie weken uitstellen (artikel 5:99 WVV), wat die marge verder verkleint.

Ja, op voorwaarde dat alle aandeelhouders eenparig en schriftelijk instemmen. Artikel 5:85 WVV laat dat toe voor alle besluiten van de algemene vergadering, behalve een statutenwijziging. De oproepingsformaliteiten vallen dan weg, maar de bestuurders en de commissaris mogen op hun verzoek kennisnemen van de besluiten. Ons model voorziet een handtekeningregel per aandeelhouder, met het aantal aandelen en de datum van ondertekening, en elke aandeelhouder mag een afzonderlijk exemplaar met dezelfde tekst tekenen.

Dan geldt de alarmbelprocedure van artikel 5:153 WVV. Het bestuursorgaan moet de algemene vergadering laten beslissen binnen twee maanden nadat het de toestand heeft vastgesteld of had moeten vaststellen, over de ontbinding of over maatregelen om de continuïteit te vrijwaren. Het legt die maatregelen uit in een bijzonder verslag dat in de agenda wordt vermeld; zonder dat verslag is het besluit nietig. Ons model behandelt de voortzetting met maatregelen. Een uitkering is in die toestand uitgesloten, en het document stelt er dan ook geen voor.

Ja. Na het invullen downloadt u het document in Word en in PDF. De Word-versie is handig wanneer uw boekhouder of een medebestuurder nog een cijfer of een naam wil aanpassen vóór de ondertekening; de PDF gebruikt u om te archiveren en om aan de bank of de griffie te bezorgen. Beide versies bevatten dezelfde tekst als het voorbeeld dat u op het scherm ziet. U vindt alle andere modellen in de volledige catalogus met Belgische juridische documenten.

Ja. Elke benoeming of herbenoeming van een bestuurder of commissaris wordt binnen dertig dagen bij uittreksel neergelegd ter griffie van de ondernemingsrechtbank en bekendgemaakt in de Bijlagen bij het Belgisch Staatsblad (artikelen 2:8 en 2:14 WVV). Het uittreksel vermeldt de identiteit van de bestuurder, bij een rechtspersoon ook de vaste vertegenwoordiger, en voor een bestuurder de omvang van zijn bevoegdheid. Zolang de publicatie niet is gebeurd, kan de vennootschap de benoeming niet tegenwerpen aan derden, tenzij ze aantoont dat zij er al van op de hoogte waren (artikel 2:18 WVV).

4.7/5

18 geverifieerde beoordelingen · Belgisch recht 2026

Notulen gewone algemene vergadering bv België (jaarrekening en kwijting)
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 22 oktober 2026

Dit vindt u misschien ook interessant

Statuten bv
Managementovereenkomst