SARL à associé unique. Aucune assemblée n'est convoquée. Selon l'article 76, l'associé unique approuve les comptes dans les six mois de la clôture, après rapport du commissaire aux comptes s'il y en a un, et ne peut déléguer ce pouvoir. Sa décision vise les mêmes états de synthèse, affecte le résultat et doit être répertoriée dans le registre des décisions.
SARL dotée d'un commissaire aux comptes. Le rapport général doit pouvoir être adressé aux associés quinze jours francs avant l'assemblée, ce qui impose de transmettre les états de synthèse arrêtés au commissaire dès avril pour une clôture au 31 décembre. Le procès-verbal mentionne la lecture du rapport général et du rapport spécial sur les conventions. Sans commissaire, les conventions conclues par un gérant non associé exigent au contraire l'approbation préalable de l'assemblée.
SARL en pertes significatives. Lorsque la situation nette tombe sous le quart du capital, le procès-verbal ne peut pas se contenter d'imputer la perte. Les associés décident, à la majorité requise pour modifier les statuts, s'il y a lieu à dissolution anticipée, dans les trois mois de l'approbation. La résolution est ensuite publiée, déposée au greffe et inscrite au registre du commerce. L'article 115 punit le gérant qui omet sciemment de consulter les associés dans ce délai.
Associés non-résidents. La représentation obéit à l'article 72 : un associé peut se faire représenter par son conjoint ou par un autre associé, mais un tiers, avocat ou expert-comptable, n'est admis que si les statuts le permettent. Le Maroc étant partie à la Convention de La Haye du 5 octobre 1961, un pouvoir signé à l'étranger peut être apostillé plutôt que légalisé au consulat. Si des dividendes reviennent à un associé étranger ayant financé son apport en devises, le procès-verbal et les états de synthèse servent de justificatifs de transfert auprès de la banque, selon la réglementation de l'Office des changes.

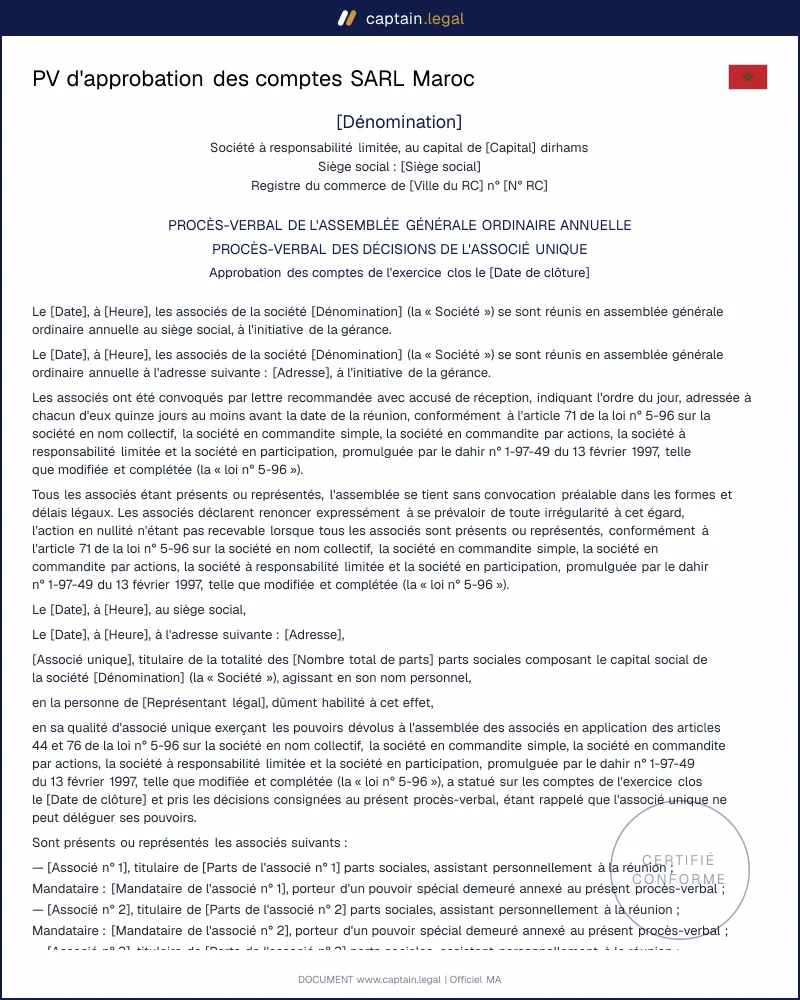
Comment remplir ce PV d'approbation des comptes
Vous commencez par saisir l'identité de la société telle qu'elle figure au registre du commerce, puis la date de clôture de l'exercice. Le formulaire demande ensuite la date et le lieu de l'assemblée, la date d'envoi des convocations, et vérifie le respect des délais francs. Vous renseignez chaque associé, sa part et son mode de participation. Le modèle calcule la majorité.
Vient ensuite le résultat. Vous indiquez s'il s'agit d'un bénéfice ou d'une perte, en reprenant le montant exact de la liasse fiscale déposée à la DGI, puis vous choisissez sa répartition entre réserves, report à nouveau et dividendes. Des questions conditionnelles apparaissent si la société a un commissaire aux comptes, des conventions réglementées ou des capitaux propres inférieurs au quart du capital. Vous décidez enfin du quitus et désignez le président de séance ainsi que la personne chargée du dépôt. Le document est généré en Word et en PDF, prêt à signer et à recopier au registre des délibérations. Pour les actes courants de la société employeur, comme les contrats de travail ou les attestations, les modèles de gestion d'entreprise au Maroc suivent le même parcours.