La SARL à associé unique suit une procédure allégée sur la forme, pas sur le fond. Sans convocation ni feuille de présence, l'associé unique décide seul et ses décisions sont répertoriées dans un registre, sans qu'il puisse déléguer ses pouvoirs (article 76 de la loi n° 5-96). Il peut se nommer lui-même liquidateur ; les formalités de l'article 97 restent identiques.
Les associés non-résidents soulèvent deux questions. La première tient à la représentation : l'article 72 limite la procuration au conjoint ou à un autre associé, avec des exceptions pour les sociétés de deux associés ou de deux époux, sauf clause statutaire ouvrant le mandat à un tiers. Un associé établi à l'étranger qui veut mandater un avocat doit donc relire ses statuts avant l'assemblée. La seconde concerne le rapatriement du boni, soumis à la réglementation des changes : la banque demandera le PV de clôture enregistré, le compte définitif et les justificatifs de l'investissement initial. Côté fiscal, le boni distribué au-delà du remboursement des apports est assimilé par le Code général des impôts aux produits des parts sociales, soumis à retenue à la source.
Le lieu du siège détermine le greffe compétent. Les dépôts se font au tribunal de commerce du siège social, où la société est immatriculée, même si le siège de la liquidation est ailleurs. Le choix compte pour une société domiciliée : à l'expiration du contrat de domiciliation, le courrier n'est plus réceptionné, et fixer le siège de la liquidation au domicile du liquidateur évite qu'une notification fiscale se perde. Les articles 95 et 96 permettent par ailleurs le dépôt au greffe et l'insertion des annonces par voie électronique, dans les conditions fixées par voie réglementaire.

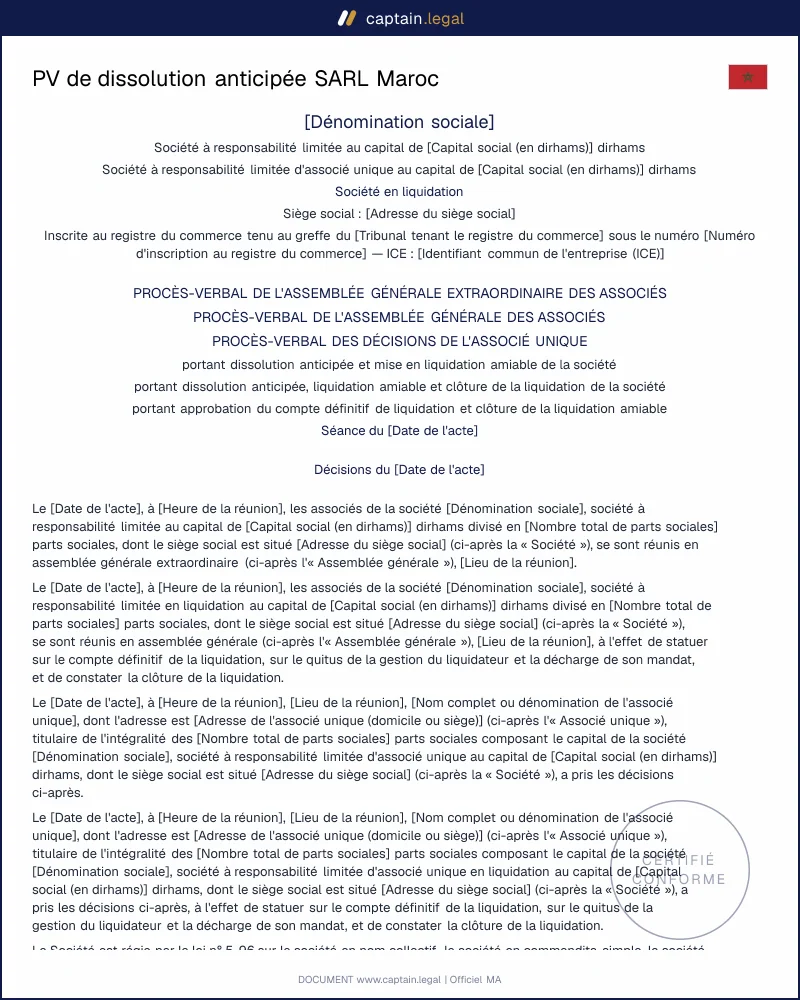
Comment remplir votre PV de dissolution et de liquidation de SARL
Vous commencez par l'identité de la société et son numéro de registre du commerce. Le formulaire vous demande ensuite si la SARL compte un associé unique, pour rédiger soit un procès-verbal d'assemblée, soit une décision de l'associé unique. Vous indiquez la répartition des parts et le résultat du vote, en vérifiant que le seuil des trois quarts est atteint. Vous choisissez ensuite entre deux actes successifs ou une dissolution et liquidation simultanées. Il reste à désigner le liquidateur, fixer le siège de la liquidation et préciser ses pouvoirs. Une fois le document généré, vous le signez, faites légaliser les signatures, l'enregistrez dans les trente jours prévus par l'article 128 du Code général des impôts, puis le déposez au greffe avant de publier l'avis. D'autres actes utiles figurent parmi nos modèles de création et de vie des sociétés au Maroc.