Association

Déclaration de fonds étrangers : article 32 bis Dahir 1958

Déclarez au SGG les aides reçues de l'étranger dans les 30 jours francs fixés par l'article 32 bis du Dahir 1958 et la loi 75-00. Modèle Word et PDF.
4.5/5— 9 avis50 000+ téléchargementsTéléchargement immédiat
Partager

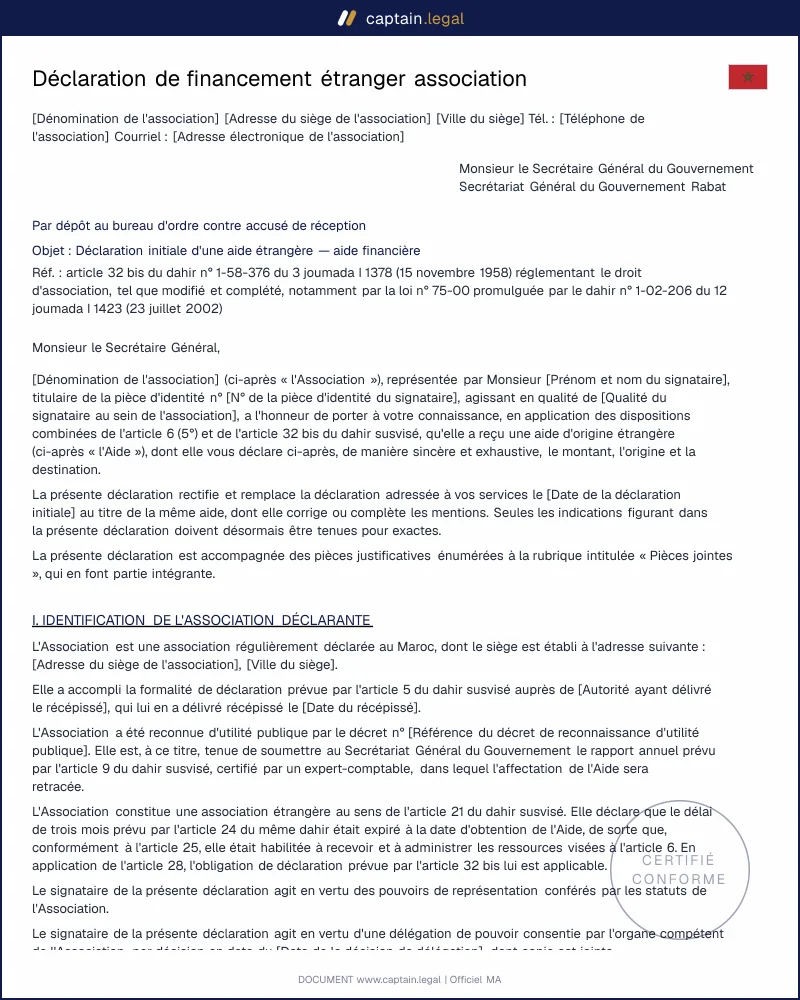
La déclaration de financement étranger est l'acte par lequel une association marocaine informe le Secrétariat général du gouvernement (SGG) d'une aide reçue d'un bailleur situé hors du Royaume : agence de coopération, organisation internationale, fondation étrangère ou donateur établi à l'étranger. Imposée par l'article 32 bis du dahir n° 1-58-376 du 15 novembre 1958 relatif au droit d'association, elle précise le montant obtenu et son origine, dans un délai de 30 jours francs à compter de l'obtention de l'aide. Ce modèle s'adresse aux présidents, trésoriers et secrétaires généraux d'associations, aux coordinateurs de projets cofinancés par des partenaires internationaux et aux conseils qui les accompagnent. Il produit une lettre de déclaration complète, signée et certifiée conforme, accompagnée de son bordereau de pièces justificatives.

Conforme

Droit marocain 2026

50.000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Déclaration de fonds étrangers : article 32 bis Dahir 1958

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une déclaration de financement étranger ?

En droit marocain, la déclaration de financement étranger est une formalité déclarative, et non une demande d'autorisation. L'association n'a pas à solliciter l'accord préalable de l'administration pour accepter une subvention de l'Union européenne, d'une ambassade ou d'une fondation privée : l'article 6, 5° du dahir de 1958 lui reconnaît expressément la capacité de recevoir des aides d'une partie étrangère ou d'organisations internationales. Cette capacité est placée sous réserve de l'article 32 bis, qui organise un contrôle a posteriori.

Il ne faut pas confondre cet acte avec les obligations voisines. Le rapport annuel que les associations reconnues d'utilité publique adressent au SGG au titre de l'article 9 couvre l'affectation de l'ensemble de leurs ressources sur une année civile et doit être certifié par un expert-comptable. La reddition des comptes des articles 32 et 32 ter vise les subventions publiques nationales. La déclaration de l'article 32 bis est ponctuelle : un acte par aide reçue, rattaché à un bailleur, un montant et une date. Elle s'inscrit dans le cycle administratif de l'association, aux côtés des formalités de création et de gestion d'une association au Maroc que tout bureau doit tenir à jour.

Cadre juridique

Le texte de base est le dahir n° 1-58-376 du 3 joumada I 1378 (15 novembre 1958) réglementant le droit d'association, profondément remanié par la loi n° 75-00 promulguée par le dahir n° 1-02-206 du 23 juillet 2002. C'est cette réforme qui a inséré l'article 32 bis : les associations qui reçoivent des aides étrangères doivent en faire la déclaration au SGG en spécifiant le montant obtenu et son origine, dans un délai de 30 jours francs à compter de la date d'obtention. Le texte ne fixe aucun seuil. Le délai franc exclut le jour de l'obtention et le jour de l'échéance, mais aucun report n'est prévu lorsque ce dernier tombe un jour férié.

La sanction est sévère. Le second alinéa de l'article 32 bis expose l'association défaillante à la dissolution selon la procédure de l'article 7, qui donne compétence au tribunal de première instance, saisi par toute personne concernée ou par le ministère public. Le juge peut ordonner, à titre conservatoire et nonobstant toute voie de recours, la fermeture des locaux et l'interdiction des réunions. Cette compétence exclusive du juge découle de l'article 12 de la Constitution de 2011, qui interdit aux pouvoirs publics de suspendre ou de dissoudre une association sans décision de justice. Le défaut de déclaration ne se règle donc pas par une simple amende : il menace l'existence même de la personne morale.

L'article 32 bis s'articule avec d'autres régimes. Les partis politiques relèvent de la loi organique n° 29-11, dont l'article 39 impose un financement d'origine exclusivement nationale, tandis que le dahir maintient pour les associations à caractère politique l'exigence de fonds nationaux de l'article 17 et la sanction pénale de l'article 20. La loi n° 43-05 relative à la lutte contre le blanchiment de capitaux, modifiée par la loi n° 12-18, conduit par ailleurs les banques à exiger des justificatifs à l'arrivée des virements. Les textes sont publiés au Bulletin officiel, édité par le Secrétariat général du gouvernement, autorité destinataire des déclarations d'aides étrangères. Une refonte du régime associatif est régulièrement annoncée ; tant qu'un nouveau texte n'est pas publié, l'article 32 bis reste la norme applicable.

Quand établir cette déclaration ?

Le cas le plus courant est la subvention de projet versée par un bailleur institutionnel : programme de l'Union européenne, agence de coopération bilatérale, agence des Nations unies. Chaque versement est une obtention distincte, ce qui impose une déclaration par tranche et non une déclaration unique en fin de convention. Viennent ensuite les dons de fondations privées et les apports d'associations sœurs étrangères dans le cadre d'un jumelage, soumis au même régime faute de seuil légal. Les collectes hébergées sur une plateforme étrangère puis reversées à l'association entrent aussi dans le champ du texte.

L'aide en nature mérite une attention particulière. Un partenaire qui donne une ambulance ou du matériel médical transfère la propriété d'un bien, que l'association a intérêt à déclarer avec sa valeur estimée. Lorsque le partenaire conserve la propriété et se contente de mettre l'équipement à disposition, l'opération se formalise par un contrat de prêt à usage de matériel, dont une mention au SGG lève toute ambiguïté. Deux cas limites reviennent souvent. Le don d'un Marocain résidant à l'étranger, viré depuis un compte tenu hors du Royaume, n'est pas expressément visé par le texte, qui ne définit pas l'aide étrangère ; la déclaration reste l'option la plus sûre. Le sous-bénéficiaire d'un consortium, qui reçoit d'une association chef de file des fonds venus d'un bailleur étranger, déclare en identifiant toute la chaîne, ce qui permet au SGG de rapprocher les deux déclarations.

Clauses essentielles de notre modèle

  • L'identification de l'association déclarante reprend la dénomination exacte figurant dans les statuts, l'adresse du siège et la référence du récépissé définitif délivré au titre de l'article 5. Elle désigne le président ou le membre habilité par les statuts.
  • L'identification du bailleur précise sa dénomination, sa nature juridique (État, organisation internationale, fondation, personne physique), son pays et son adresse. L'exigence d'origine se lit strictement : le modèle distingue le bailleur initial et, le cas échéant, l'intermédiaire.
  • Le montant obtenu est indiqué dans la devise d'origine et en contre-valeur en dirhams au jour du crédit, conformément à l'avis bancaire. Pour une convention pluriannuelle, le modèle rappelle le montant total engagé et la tranche déclarée.
  • La date d'obtention et le mode de réception fixent le point de départ du délai : date de crédit en compte pour un virement, date de remise pour une aide en nature.
  • L'objet et l'affectation de l'aide sont rattachés au projet, à la référence de la convention et à l'objet statutaire, afin d'écarter tout risque au regard de l'article 36. Cette affectation sera reprise dans le procès-verbal d'assemblée générale ordinaire approuvant les comptes.
  • Le bordereau des pièces jointes liste la convention de financement, l'avis de crédit, le récépissé définitif et la décision du bureau acceptant l'aide. La lettre se clôt par la mention certifiée conforme, la date, le lieu, la signature et le cachet.

Situations particulières selon le profil de l'association

Les associations reconnues d'utilité publique cumulent la déclaration de financement étranger ponctuelle et le rapport annuel certifié de l'article 9. La reconnaissance peut leur être retirée après une mise en demeure de régulariser leur comptabilité dans un délai de trois mois. Les associations qui préparent une demande de reconnaissance d'utilité publique ont intérêt à présenter un historique de déclarations complet, car l'enquête préalable porte sur leurs moyens d'action.

Les associations à caractère politique relèvent d'un régime d'interdiction et non de déclaration. Aucune déclaration ne régularise des fonds étrangers reçus pour leur constitution ou leur fonctionnement, et l'article 20 expose les auteurs à une peine d'emprisonnement. Une association de plaidoyer dont l'activité glisse vers la conduite des affaires publiques doit vérifier sa qualification avant d'accepter tout fonds étranger.

Les associations étrangères établies au Maroc, au sens de l'article 21, restent soumises aux dispositions du dahir non contraires au titre V, en vertu de l'article 28. Elles ne peuvent recevoir de ressources qu'à l'expiration du délai d'opposition de trois mois prévu par les articles 24 et 25. Les fonds versés ensuite par leur siège relèvent de l'article 32 bis.

Les unions, fédérations et consortiums soulèvent la question du déclarant. Lorsqu'une fédération déclarée au titre de l'article 14 reçoit une subvention puis la redistribue, chaque structure qui encaisse des fonds d'origine étrangère doit pouvoir justifier d'une déclaration.

Comment remplir cette déclaration de financement étranger

Vous commencez par renseigner l'identité de l'association telle qu'elle figure dans les statuts et sur le récépissé définitif, puis celle du signataire habilité. Le questionnaire porte ensuite sur le bailleur : sa nature, son pays et, si les fonds ont transité par un intermédiaire, l'identité de celui-ci. Vous indiquez alors le montant dans sa devise d'origine, sa contre-valeur en dirhams et la date de crédit portée sur l'avis bancaire, qui sert de point de départ au délai de 30 jours francs. Une section décrit le projet financé et la référence de la convention, en cohérence avec l'objet statutaire, avant la liste des pièces jointes.

Le document est livré en Word modifiable et en PDF. Il reste à l'imprimer sur papier à en-tête, à le signer, à y apposer le cachet et à le déposer auprès du SGG contre accusé de réception, ou à l'adresser par courrier recommandé avec accusé de réception. Conservez la preuve de dépôt avec la convention : c'est la seule pièce qui démontre le respect du délai en cas de contrôle.

Erreurs fréquentes à éviter

La première erreur concerne le point de départ du délai. Certains bureaux comptent les 30 jours à partir de la première dépense ou de la clôture du projet, alors que le texte vise la date d'obtention de l'aide. D'autres attendent la dernière tranche pour regrouper les versements dans une seule déclaration. Chaque versement ouvre son propre délai de 30 jours francs. Vient ensuite l'origine incomplète : déclarer l'organisme intermédiaire sans nommer le bailleur initial vide la déclaration de financement étranger de son objet, puisque le texte exige précisément l'origine des fonds.

Les autres erreurs sont formelles, mais coûteuses. Un montant exprimé uniquement en devise étrangère, sans contre-valeur, oblige l'administration à revenir vers l'association. Une lettre signée par le coordinateur salarié du projet plutôt que par le président ou le membre habilité expose l'acte à une contestation. L'absence de preuve de dépôt rend le respect du délai impossible à démontrer. Enfin, les dépenses doivent être aussi traçables que les recettes : chaque prestataire rémunéré sur les fonds du bailleur gagne à être engagé par un contrat de prestation de services conforme au droit marocain, pièce que les auditeurs du bailleur réclament presque toujours.

Les points clés à retenir

Nature

Ce n'est pas une demande d'accord

Pour une association marocaine, l'argent venu d'une ambassade, d'une agence de coopération, d'une organisation internationale ou d'une fondation étrangère se déclare au SGG. Ce n'est pas une autorisation préalable : l'article 6 du dahir de 1958 permet de recevoir ces aides, mais l'article 32 bis impose d'indiquer leur origine et le montant reçu, sans seuil minimal.

Délai

Trente jours francs, aide par aide

Le compteur démarre à la date où l'aide est obtenue. Le délai de 30 jours francs écarte le jour de réception et le jour limite; le document doit donc partir avant que la fenêtre ne se ferme. La démarche se fait aide par aide, avec le bailleur, le montant, la date et les pièces justificatives.

Sanction

Un oubli peut dissoudre l'association

L'absence de déclaration expose l'association à une action en dissolution devant le tribunal de première instance, selon l'article 7. Le juge peut aussi ordonner provisoirement la fermeture des locaux et l'interdiction des réunions. Ce n'est donc pas une simple amende administrative : la personne morale elle-même peut être remise en cause.

Questions fréquentes

Oui. L'article 32 bis du dahir de 1958 ne prévoit aucun seuil de déclenchement, contrairement à l'article 32 ter qui fixe un seuil pour certaines subventions publiques nationales. Un don ponctuel d'une association étrangère partenaire est soumis à la même obligation qu'une subvention européenne pluriannuelle.

Le délai est de 30 jours francs à compter de la date d'obtention de l'aide. Les jours francs excluent le jour de l'obtention et le jour de l'échéance. Pour une déclaration de financement étranger portant sur un virement, la référence la plus sûre est la date de crédit portée sur l'avis bancaire ; pour une aide en nature, la date de remise du bien. Chaque tranche d'une convention pluriannuelle fait courir un nouveau délai.

Oui, dès lors qu'il est correctement complété et signé. L'article 32 bis n'impose pas de formulaire réglementaire : il exige une déclaration indiquant le montant obtenu et son origine. Notre modèle reprend ces mentions et y ajoute la référence de la convention, l'affectation et le bordereau des pièces, qui facilitent l'instruction. Sa validité dépend de la signature d'une personne habilitée par les statuts et du respect du délai.

Le document est livré en Word modifiable et en PDF. La version Word permet d'ajouter le logo de l'association ou de compléter le bordereau si un justificatif supplémentaire vous est demandé. Les associations qui gèrent plusieurs conventions retrouveront les modèles voisins dans le catalogue complet des modèles juridiques marocains.

Le risque principal est la dissolution judiciaire, prononcée par le tribunal de première instance selon la procédure de l'article 7, à la demande de toute personne concernée ou du ministère public. Pour une association reconnue d'utilité publique, le manquement peut également conduire au retrait de la reconnaissance. Il complique enfin les relations avec les bailleurs, qui demandent souvent la preuve de conformité.

Non, pour une association ordinaire. L'article 6 lui permet de recevoir des aides d'une partie étrangère ou d'organisations internationales, et le contrôle s'exerce après réception, par la déclaration au SGG. Les associations reconnues d'utilité publique restent soumises à l'autorisation de l'article 11 pour leurs acquisitions à titre gratuit. Les associations à caractère politique, comme les partis, ne peuvent recevoir aucun fonds étranger, que la réception soit déclarée ou non.

4.5/5

9 avis vérifiés · 50 000+ téléchargements

Déclaration de fonds étrangers : article 32 bis Dahir 1958
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit marocain 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 5 octobre 2026

Ça pourrait vous intéresser

PV constitutif d'association
Convention de partenariat association Maroc